東宝株式会社(9602)が10月15日に発表した2027年2月期第2四半期(中間期)決算は、営業収入1,851億円(前年同期比-3.4%)、営業利益309億円(-24.8%)、純利益200億円(-40.2%)という内容だった。ゴジラを擁し、「名探偵コナン」「鬼滅の刃」を配給し、国内最大のシネコンチェーンを運営する日本を代表するエンタメ複合企業にしては、純利益の下落幅が見出し数字として一人歩きしそうだが、財務諸表を細かく見るとその大半には説明がつく。セグメント別に見ても3つの事業が別々の方向を向いており、通期予想からは下半期の急回復が前提になっていることも読み取れる。
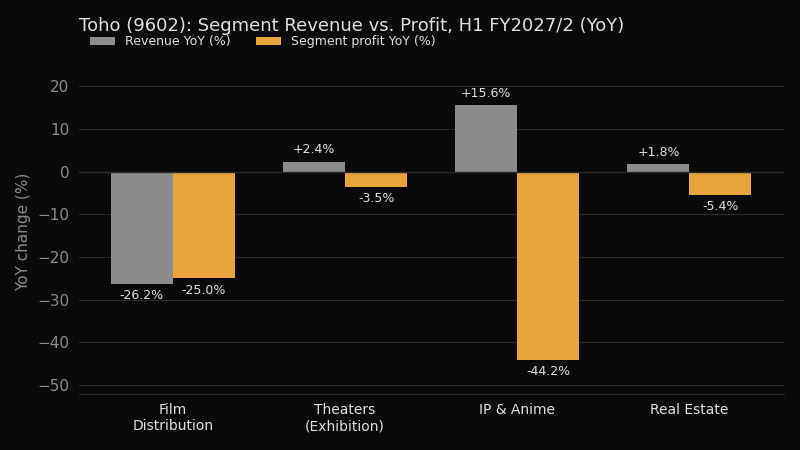 図1: セグメント別 営業収入・セグメント利益の前年同期比
純利益がほぼ倍の下落率になった理由
営業利益は-24.8%、経常利益(営業利益に純金融収益・受取配当金・為替差益等を加えたもの)も近い水準の-21.5%で331億円。それに対し純利益は-40.2%の200億円まで大きく落ち込んでおり、その理由は東宝の財務諸表にはっきりと表れている。前年同期(2026年2月期中間期)には、投資有価証券売却益89億円を特別利益として計上していた一方、特別損失はわずか7億円にとどまり、差し引き約82億円の特別利益が前期の純利益を押し上げていた。これに対し今期は特別利益がゼロで、減損損失・固定資産解体費用を中心とする特別損失が13億円計上されている。東宝の開示にはこの減損の対象が何かは明記されていないが、後述する鹿児島県「TOHOシネマズ 与次郎」の閉館との関連が最も可能性が高いと見られる(減損損失・固定資産解体費用という費目の性質上、閉館した劇場の資産処理と整合的なため)。ただし直接の確認はできていない。この特別損益の振れ幅(約95億円)こそが、経常利益の-21.5%と純利益の-40.2%の差を生んだ主因であり、税率の上昇や本業の損失計上によるものではない。特別損益の影響を除いて試算すると——各期の実効税率を経常利益に適用し、非支配株主帰属分の調整も加えた概算では——「本業ベース」の純利益の減少率はおおむね25%前後となり、営業利益の-24.8%・経常利益の-21.5%と同程度の水準に収まる(2倍近いペースではない)。この数字はあくまで概算であり、東宝が直接開示している値ではない。特別損益・非支配株主帰属分を期間でどう配分するかという仮定に依存するためだ。ただしどのような見積り方をしても、前期の一時的な売却益を除けば、純利益はおおむね本業と同じペースで減少しているのであって、2倍近いペースで悪化しているわけではないという結論は変わらない。
配給事業: 需要の問題ではなく、比較対象が強すぎただけ
映画営業(配給)事業は営業収入-26.2%、セグメント利益-25.0%。インパクトのある数字だが、何と比較しているかを思い出す必要がある。前期(2026年2月期通期)は「鬼滅の刃」「国宝」という近年屈指の大ヒットに恵まれ、東宝にとって過去最高益の年だった。今期も「劇場版 名探偵コナン ハイウェイの堕天使」「映画ちいかわ 人魚の島のひみつ」が大ヒット、「キングダム」「映画ドラえもん」「SAKAMOTO DAYS」もヒットしており、さらにNetflixと初めて共同開発した映画「ガス人間」も業績に貢献している。ラインナップが不発だったわけではなく、比較対象が異常な年だっただけだ。
映画館事業: 入場者減を、値上げが肩代わりしている
ここが本当に注目すべきセグメントだ。TOHOシネマズ等の中間期入場者数は2,623万人、前年同期比-4.2%。それでも営業収入は+2.4%増加した。理由は2026年7月1日からの入場料金改定(値上げ)だ。それでもセグメント利益は-3.5%の減益——値上げは収入の目減りはカバーしたが、利益の目減りまでは埋めきれなかった。
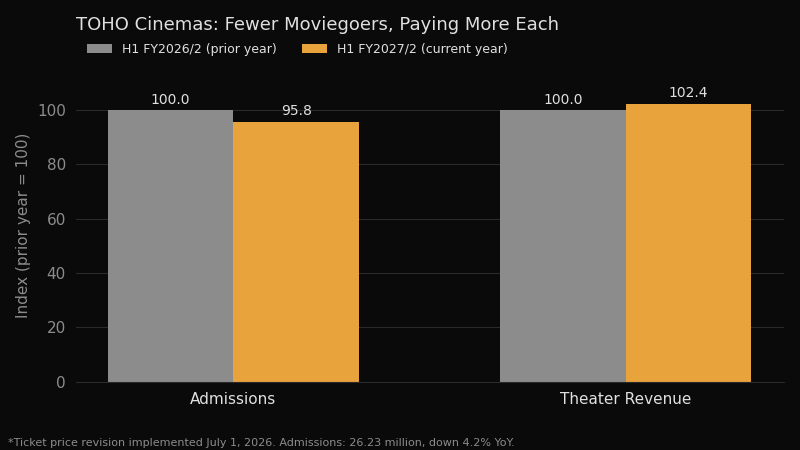 図2: TOHOシネマズの入場者数・興行収入(前年同期=100として指数化)
これは東宝固有の問題というより、世界中の映画館チェーンが直面している一般的な課題——配信サービスとの競合、コロナ後の映画館離れ、入場者が減っても縮まないコスト構造(不動産・人件費)——が東宝の数字に表れたものだ。値上げは入場者数の減少をしばらくは相殺できるが、それ自体がさらなる客離れを加速させるリスクなしに、永遠には続けられない。なお東宝は今期、新規に大井町(東京)・名古屋栄の2館をオープンし、鹿児島の与次郎を閉館しており、純増8スクリーンの725スクリーンと、既存店の客足が弱含む中でも拠点網自体は拡大を続けている。
IP・アニメ事業: 需要は本物、コストも本物、そして見覚えのある会計のクセ
ここが今回の決算で一番面白いポイントだ。需要が最も強いセグメントが、最も大きな減益を記録している。東宝のIP・アニメ事業——製作出資したタイトル(「呪術廻戦」「葬送のフリーレン」「僕のヒーローアカデミア」「ハイキュー!!」)の配信・ライセンス収入と、ゴジラ関連商品化を収益源とする——は、営業収入431億円(+15.6%)を記録した。映像の利用・許諾収入は+22.7%、商品販売は+33.8%。案件が枯渇している兆候も、Netflixが及び腰になっている兆候も見当たらない——むしろ逆で、東宝はこの期にイギリスのアニメ配給会社AnimeLimitedを新たに連結子会社化し、海外展開を積極化させている。
ところがセグメント利益は59.7億円で**-44.2%**の大幅減益となった。東宝自身の決算短信は円単位での内訳を開示しておらず、最も詳しい情報源はこの決算を報じたgamebusiness.jpの記事で、同記事は要因を3つ挙げている。(1)海外事業への先行投資、(2)AnimeLimited買収に伴う一過性費用約14億円、(3)東宝が2026年3月に実施した会社分割(海外ライセンス事業を新設のTOHO Global㈱へ承継)に起因する、海外収益の計上タイミングのズレ。最後の要因は目新しいものではない——東宝は7月発表の第1四半期決算でも全く同じ仕組みを説明しており、TOHO Globalが計上する海外収益が、東宝側で先行計上される配分関連費用より1四半期遅れて計上されるため、会計上の調整を除けば当該セグメントは増収増益であると述べ、通期予想も据え置いていた。
この3つの要因がそれぞれ何円ずつ寄与したのかという正確な内訳は、東宝自身の開示からは確認できず、通常これを細かく示す決算補足説明資料も、本稿執筆時点では確認できていない。したがって約14億円という数字は、東宝の開示ではなくgamebusiness.jpの報道に基づく数字として扱ってほしい。
なぜこの会社は3つの物語を同時に抱えても揺るがないのか
東宝の不動産事業——空室率0.3%の賃貸不動産と、道路維持管理の子会社から成る——は、中間期に**約99億円(98.95億円)**のセグメント利益を計上した。配給事業やIP・アニメ事業がはるかに大きな落ち込みを見せる中、不動産事業の減益幅はわずか-5.4%にとどまっている。これは東宝の営業利益全体(309億円)のおよそ3分の1にあたり、興行収入のヒット・ミスやアニメのライセンスサイクル、映画館の入場料金といった変動要因に左右されない収益源だ。自己資本比率73.1%——これもまた日本を代表する映画会社として長年蓄積してきた資産——と合わせて、配給事業が厳しい前期比較に直面し、映画館事業が値上げに頼り、アニメ事業が買収コストを吸収している最中であっても、会社全体として通期利益予想(営業利益620億円、前期比-8.7%)をほぼそのまま据え置けている背景には、この不動産事業の存在がある。もし純粋な映画館チェーン単体が東宝と同じ入場者減少トレンドに直面していたら、逃げ場はなかっただろう。東宝には不動産事業と、収入そのものは+15.6%で伸び続けているIP・アニメ事業という逃げ込み先がある。
注目すべき点
下半期が通期予想の示す約16%の営業増益を達成できるか。前期(2026年2月期)通期の営業利益は678.89億円で、内訳は上期411.46億円・下期267.43億円。今期の通期予想620億円から今回の上期実績309.38億円を差し引くと、下期予想は約310.62億円となり、前期下期の267.43億円から約16%の増益が前提になっている——上期の-24.8%からの急反転だ。この反転が現実的かどうかは、実は自明ではない。東宝自身の過去の発表では、前期(2026年2月期)の第3四半期(2025年9〜11月、まさに下期にあたる)の決算を「鬼滅の刃」「国宝」が牽引し過去最高業績を達成したとされており、これは前期の下期こそがこれらのヒット作の恩恵を強く受けていたことを示唆する。だとすれば、今期下期の比較対象は上期ほど楽にはならない可能性があり、ガイダンスが示す16%の増益はむしろ見た目より達成が難しいかもしれない。いずれにせよ、この決算の中で最も追いかける価値がある数字はここだ——もし下期の進捗がこのペースを大きく下回るようなら、修正すべきは上期の見出し数字ではなく、通期予想そのものだということになる。
次の第3四半期決算(2027年1月頃予想)。IP・アニメ事業の物語が本当に試される。東宝が第1四半期で説明した会計上のタイミングのズレが本当に一時的なものであれば、TOHO Globalの繰延べ海外収益が計上されるにつれ、セグメント利益の伸びは部分的に正常化するはずだ。もし二桁の増収が続く一方で減益も四半期を追うごとに続くようであれば、「一時的」という説明には疑問符がつく。
映画館の入場料金と入場者数の今後の推移。入場者数が回復しないまま再度の値上げに踏み切るようであれば、それはコロナ後の一時的な落ち込みというより、構造的な縮小を会社が管理している段階にあることを示す、より明確なシグナルになる。
AnimeLimitedの統合の進捗。買収に伴う一過性費用は今後縮小していくはずだ。このイギリスの配給会社が、単なるコスト要因ではなく、純粋に収益・利益にプラス寄与し始めるかどうかが、東宝の海外アニメ展開が機能しているかを判断する最も明確な試金石になる。
出典: 東宝 2027年2月期第2四半期(中間期)決算短信(TDnet) | 東宝 2027年2月期第1四半期決算短信(TDnet、2026年7月) | gamebusiness.jp: IP・アニメ事業の詳細報道 | 松井証券: 東宝 2026年2月期通期・上期下期実績データ | 東宝IR: 業績ハイライト | English version
免責事項 | 本記事は情報提供を目的としており、投資推奨・売買指示ではありません。