三陽商会(8011)は、2027年2月期第2四半期(中間期)決算で営業損失4億99百万円を計上した。前年同期の2億13百万円から赤字幅は2倍超に拡大している。売上高は前期比−4.0%の259億53百万円で、2期連続の減収となった。通期の業績予想は無修正のまま据え置かれている。その一方でこの会社は同じ時期に、配当方針を引き上げ、過去最大級の自己株式取得を実施した。これはアクティビスト株主が公然と求めていたことと、ほぼそのままの形で一致している。
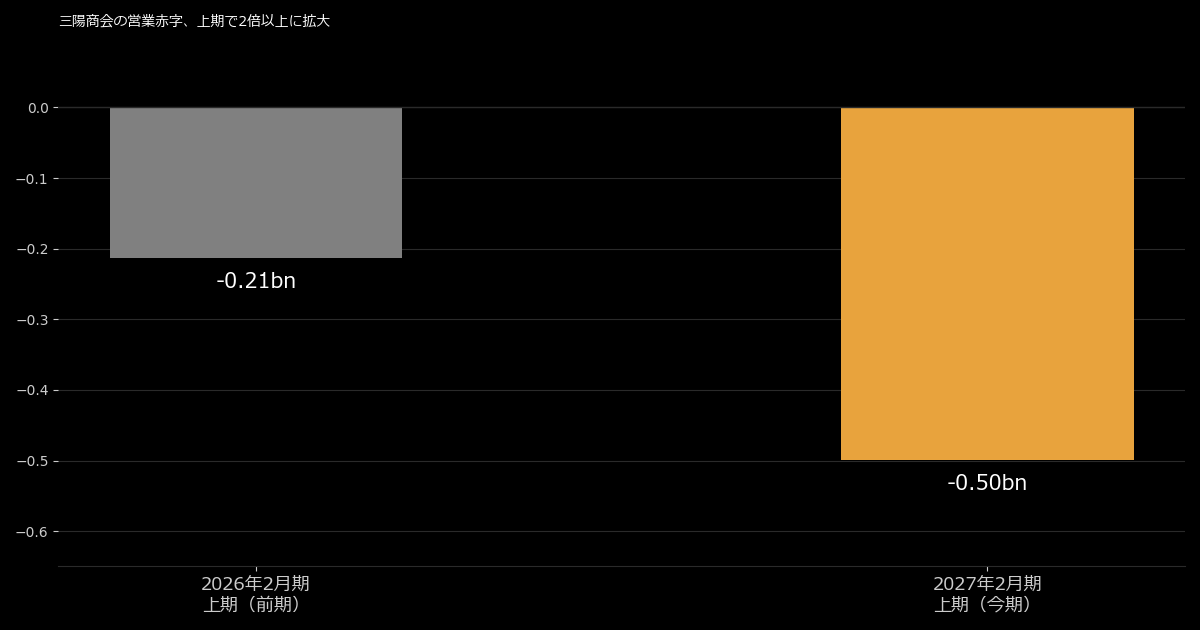 図1: 上期営業損益の比較(2026年2月期・2027年2月期、決算短信より)
自社で守れない「強み」
三陽商会は、百貨店内の複合ショップ「SANYO Style STORE」や、百貨店が抱える上客リストへの関係性販売(外商)を中心とした、単一のアパレル事業として開示されている。この顧客との関係性は本来、百貨店側が持つ資産であり、三陽商会自身のものではない。百貨店が閉店したり、売場を他ブランドに振り向けたりした場合、三陽商会にはそれを防ぐ直接の手段がない。
今回の決算短信の説明も、その脆弱性と整合している。既存の優良顧客の売上は前年を上回った一方、物価上昇で実質所得が圧迫された「フリー客」(一般客)の買い控えが響き、加えて百貨店の店舗数そのものが減少したことが減収につながった。値引き施策の見直しで粗利率はほぼ前年並みを確保し、販管費も全社的なコスト管理で前年を下回ったが、いずれも売上減少を補うには至らなかった。
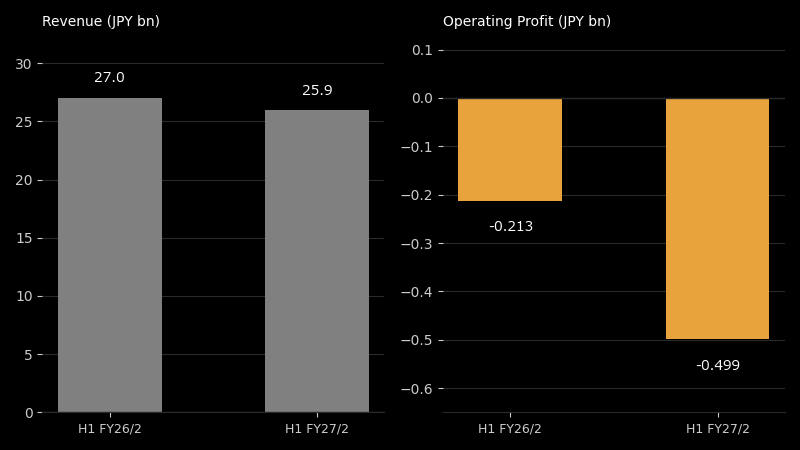 図2: 上期の売上高・営業利益比較(決算短信より)
悪化したのは第2四半期
第1四半期単体では営業利益1億13百万円と、実は黒字だった。つまり第2四半期単体では約6億12百万円の営業損失に転落した計算になり、同じ上期の中でも急激に悪化していることが分かる。
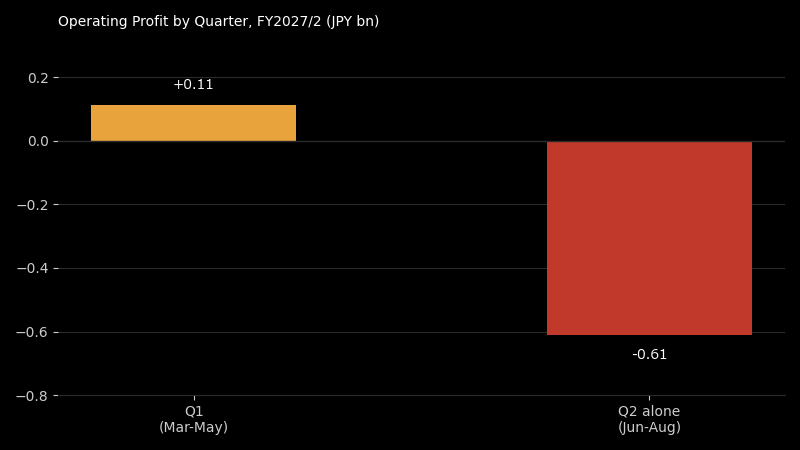 図3: 四半期別の営業利益(決算短信より)
この推移にもかかわらず、通期の純利益予想40億20百万円は無修正のままだ。上期の純損失5億55百万円からこの目標を達成するには、下期だけで約46億円の純利益が必要になる計算で、これは同社が近年の通期全体で稼いだ水準を上回る。開示文には、この回復を裏付ける具体的な根拠の記載はなく、通り一遍の注意書きがあるのみだ。
配当・自己株買いは、本業と逆方向に動いている
今回の配当方針引き上げと自己株買いは、経営陣が自発的に決めたというより、アクティビスト株主との間で続いてきたやり取りの「和解」に近い内容に見える。2017年から前身ファンドを通じて三陽商会に投資し、現在は約7%を保有する米シカゴのSapphireterra Capitalは、この1年間、まさに今回実現した内容の株主還元を公然と求め続けてきた。
2025年10月、三陽商会の取締役会は、同社株式の約13%を保有する取引先・大株主の八木商事の要請を受け、ToSTNeT-3(市場外取引)による50万株・16億4千万円の自己株式取得を決議した。Sapphireterraはこれを「一般株主に不公正」と批判した。市場外での自己株買いは、応募した株主だけが恩恵を受け、全株主に平等ではないためだ。同ファンドは代わりに、2025年11月末までに最大100万株(40億円)の公開市場での自己株買いを実施し、取得後は速やかに消却するよう取締役会に公に要求した。
この具体的な要求は、期限通りには実現しなかった。代わりにSapphireterraは要求を強めた。2026年5月28日の第83回定時株主総会で、1株1,200円・総額約120億円の特別配当を求める株主提案を行ったのだ。同ファンドの経営批判は資本政策にとどまらず、「ブランドの乱発という誤った成長戦略により、過去2年間で約20億円が過剰在庫として費消された」とも主張している。取締役会はこの特別配当提案に反対し、計画中の成長投資を損なうリスクを理由に挙げ、株主総会にかけられた会社提案の配当は通常通りの1株70円だった。その1カ月あまり後の6月30日、会社は配当方針をDOE(株主資本配当率)4%から5%へ引き上げた。そして8月、270万株・約45億76百万円の公開市場での自己株買いを実施した——Sapphireterraが当初求めていた規模より大きく、当初の期限から9カ月遅れではあるが、性質としてはまさに同ファンドが2025年10月から求め続けていた「公開市場での買付」そのものだった。
これらはいずれも、本業の回復を前提としていない。DOE方針の引き上げも自己株買いも、営業赤字が拡大する同じ期間の中で実行されており、その赤字を生んでいる事業自体には何の変化もない。上期決算と並べて見ると、これは業績改善への対価ではなく、資本配分を公然と批判してきた株主への譲歩に見える。この間、もう一つのファンドも株主名簿を通過している。英アクティビストファンドAsset Value Investors Limitedが2026年2月28日に筆頭株主となり、約半年後に八木商事が筆頭株主の座を取り戻した。Sapphireterraの今後の動き次第ではあるが、三陽商会はもはや、資本政策を公の場で、それに異を唱える株主を前にして決めざるを得ない状況にある。
決算発表と同じ10月6日には、期末配当予想を1株36.00円から31.00円へ修正してもいる。数字だけ見ると減配に見えるが、実態は異なる。三陽商会は9月1日付で1株を3株に分割しており、2つの数字は株数のベースが違う。分割前の株数に揃えると、今回の予想は93円相当となり、前年の70円から実質的には増配だ。会社側の説明では、この修正は8月の自己株買いでDOEの分母(株主資本)が減少したために生じたものであり、業績の悪化によるものではないとしている。
業界側にも出口はない
百貨店は表面上は好調に見える。2026年6月の全国百貨店の既存店売上高は前年同月比+2.3%と6カ月連続のプラスだった。しかしこの伸びは、訪日外国人向けの免税売上に集中している。同じ月の国内売上だけを見ると−0.2%で、11カ月ぶりのマイナスに転じている。免税売上比率は、松屋銀座でコロナ前の25%から、多い月で4割に達するまで上昇し、三越伊勢丹の免税売上もコロナ前比+45%となっている。この伸びは円相場や訪日客数の関数であって、百貨店アパレルへの国内需要の強さを示すものではない。
一方でショッピングセンター(SC)は、2025年に総売上高33兆1,238億円と統計開始以来の最高を記録した。建築コスト高騰で新規開業は過去最少に落ち込んでいるにもかかわらずだ。業界調査の対象となる百貨店企業数は5年で70社から58社に減少し、百貨店が1店舗もない県は4県に達した。主要58社の2025年度決算は、合計売上高が前期比−2.7%の2兆630億円、合計純利益が同−24.6%の1,113億円で、58社のうち8割超が減収となっている。
注目点
最大の焦点は、上期の実績と無修正の通期予想との乖離を踏まえ、第3四半期決算までに正式な下方修正に踏み切るかどうかだ。次の株主総会でSapphire Terraや他の株主が何を求めるか、Asset Value Investorsが株主として再び現れるか、そして6月に見られたような国内(免税を除く)百貨店売上の落ち込みが続くかどうかも注視すべきポイントになる。三陽商会の株主還元策は株主に向けたものであって、事業が依存する販路そのものへの答えにはなっていない。
出典: 三陽商会 2027年2月期第2四半期決算短信(TDnet) | 三陽商会 配当予想の修正(TDnet) | 百貨店とインバウンド需要 | 免税売上比率 | SC売上高が過去最高に | 百貨店の閉店と2025年度決算 | 三陽商会 筆頭株主の異動 | Sapphireterraの特別配当株主提案 | Sapphireterra、2025年10月の自己株買いを「不公正」と批判し公開市場買付を要求 | English version
免責事項 | 本記事は情報提供を目的としており、投資推奨・売買指示ではありません。正確な財務数値は原本PDFをご確認ください。