数字だけを見れば、ネクステージ(3186)の第3四半期決算は日本の小売業でも指折りの好決算だ。2026年8月までの9ヶ月累計で、売上高は前年同期比+26.0%の6,004億円、営業利益は+66.7%の216億円、純利益は+74.9%の138億円だった。売上高で見れば、同社はいまや国内最大の中古車販売会社である。
ところが株価の動きは違う。決算発表当日の10月5日の終値は2,839円で、6月の終値ピーク4,235円から約3割下にある。このズレが映しているのは、ネクステージの経営の巧拙というより、日本の中古車ビジネスで利益が最終的にどこへ落ちているかという構造だ。
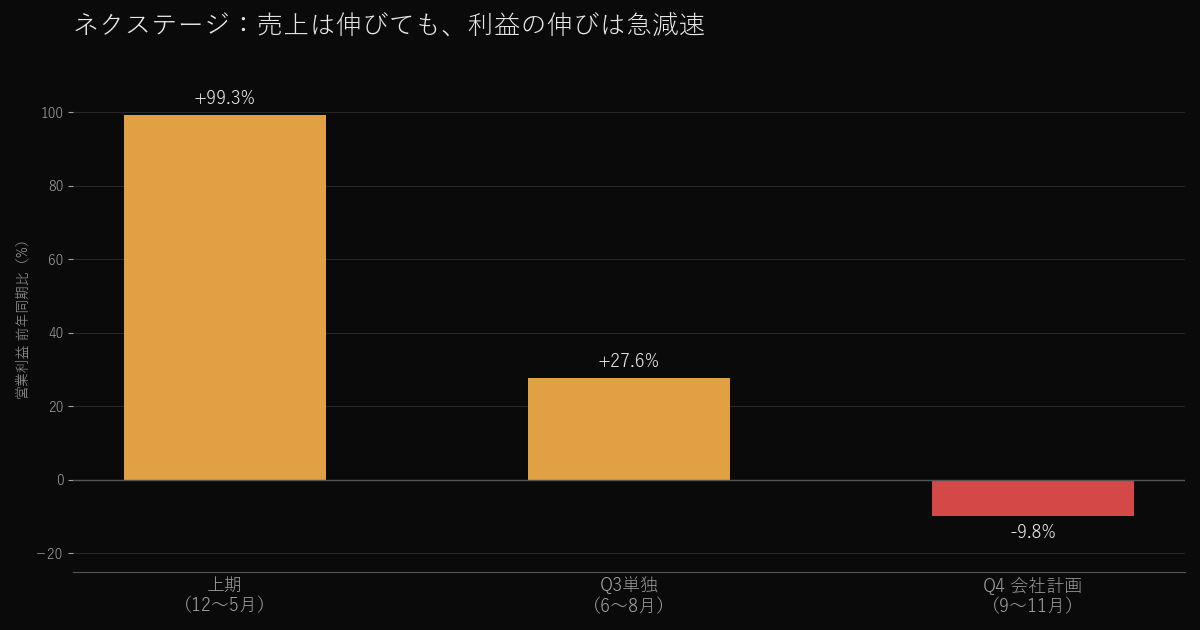 図1:営業利益の前年同期比。上期とQ3は実績、Q4は据え置かれた通期計画から逆算した値
シェア拡大の好機は取りこぼさなかった
国内の中古車市場はほとんど伸びていない。2025年12月〜2026年8月の中古車登録台数は457万台で、前年同期比+0.8%だった。同じ期間にネクステージは39万74台を販売し、台数は+17.7%増えた。店舗数の伸びは353店から367店への約4%にすぎない。登録台数に対する比率で見ると、同社の規模は約7.3%から約8.5%に上がった計算になる。登録台数には業者間の名義変更が含まれ、同社の台数には卸売も含まれるので、あくまで目安だ。それでも方向ははっきりしている。
取り込んだ先の多くはビッグモーターだ。2023年の保険金不正請求問題が発覚する前、同社(非上場)の売上高は推定約5,800億円、業界シェアは約15%で首位だった。事業は2024年5月に伊藤忠商事グループが出資するWECARSへ引き継がれた。WECARSの2026年3月期は、売上高2,584億円、最終損益112億円の赤字、店舗数は242店だった。店舗網はおおむね残ったのに、売上は半分以下になった。
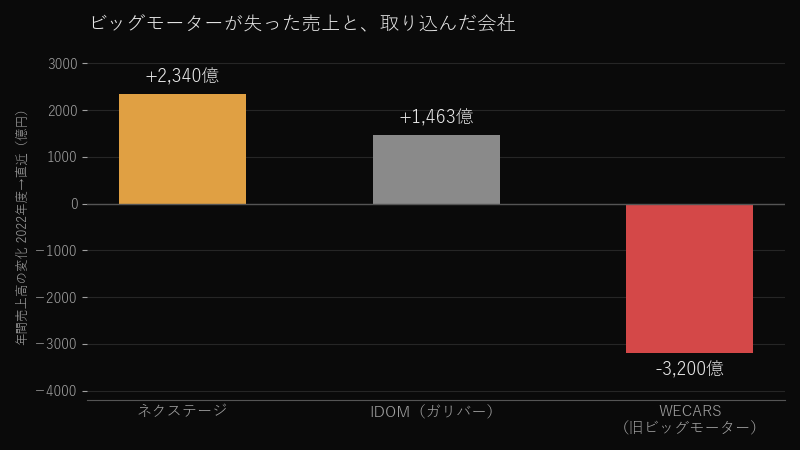 図2:年間売上高の変化(概算)。ネクステージは2022年度前後→2025年11月期、IDOMは2023年2月期→2026年2月期(比較元には、のちに売却した豪州事業の約4ヶ月分を含む)。ビッグモーターの2022年度は非上場企業の推定値
ネクステージの売上高は約2,340億円増え、2025年11月期に6,521億円となった。ガリバーを運営するIDOMは4,165億円から5,628億円に伸びた。IDOMの比較元には海外の売上が含まれているので、国内だけで見た伸びはもう少し大きい。売上高には中古車相場の上昇やM&Aも含まれるため、台数の代わりとしては粗い。ビッグモーターが失った売上は、おおむね上場大手2社が分け合った形だ。ネクステージは、業界首位が自滅するという好機を取りこぼさなかった。ただし、競合を大きく引き離したとまでは言えない。
1台あたりの稼ぎは変わっていない
9ヶ月累計の損益計算書を販売台数で割ると、利益が急増した理由がはっきりする。
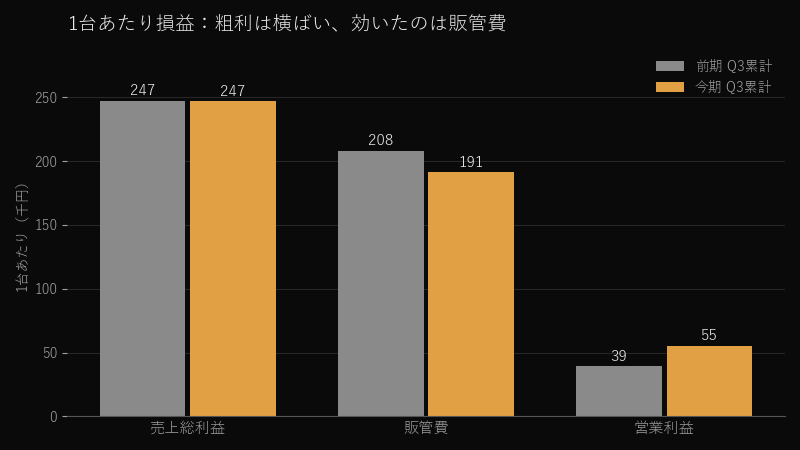 図3:販売1台あたりの売上総利益・販管費・営業利益(Q3累計、千円)
1台あたりの売上高は約7%上がって154万円になった。一方で1台あたりの粗利は、前年も今年も24.7万円で動いていない。そのため粗利率は17.2%から16.0%に下がった。変わったのは販管費だ。売上が+26%伸びたのに販管費は+8%しか増えず、1台あたりの販管費は20.8万円から19.1万円に下がった。この約1.7万円の差が、1台あたり営業利益の増加分(3.9万円→5.5万円)とほぼ重なる。ネクステージは1台からより多く稼げるようになったのではない。固定費を、より多くの台数に薄く広げただけだ。
これはネクステージに限った話ではない。IDOMの2026年2月期の営業利益率も3.6%で、ネクステージとまったく同じ水準だった。IDOMは3年で売上を35%伸ばしたが、営業利益はほぼ横ばいだった。国内で最も経営がうまい部類の大手2社が、同じ天井にそろっている。150万円の車1台で、営業利益は約5.5万円ということだ。
理由の一つは、商品そのものにある。日本車は壊れにくく、販売店が手を入れて価値を上げる余地が小さい。厳しい車検制度のおかげで、状態の良い若い車が絶えず市場に出てくる。そして価格は、資格のある業者なら誰でも参加できるオークションで透明に決まる。手を加える余地が小さく、値段も公開されている商品では、販売店が上乗せして売ることは難しい。車両の販売以外で利幅が厚いのは、保険代理店手数料や修理・板金といった付帯ビジネスだ。そこはまさにビッグモーターの不正が起きた場所であり、ネクステージ自身も2023〜24年に保険関連の問題で経営トップが交代している。
日本車の価値は海を渡る
国内で利益になりにくい日本車の品質は、海外では高く評価されている。2025年の中古車輸出は前年比+9.1%の170万9,000台で、3年連続で過去最高を更新した。国別の首位はUAEで25.3万台、2位はロシア、地域別ではアフリカが37万台で最も多い。輸出の規模は国内の登録台数の3割近くに達し、国内が横ばいのなかで伸び続けている。
ところが、その価値は日本の販売店にはほとんど残らない。京都大学の塩地洋氏の研究によれば、国内のオークションで落札される車の30〜35%を輸出業者が落札しており、輸出業者の70〜80%は外国人が経営している。彼らの強みは、輸出先で売れる車種や相場、関税、現地の買い手を知っていることだ。主流の取引は「注文が先」の仕組みである。輸出業者は翌日のオークションの出品リストを翻訳して海外の業者に送り、海外の業者が上限価格を指定し、輸出業者はその価格まで代わりに入札する。落札した車はすべて売り先が決まっており、仲介業者の取り分は1台3〜5万円程度と、実質的には代行手数料だ。値段を決めているのは海外の買い手である。
これは国内の販売店に2つの影響を与える。1つ目は仕入れ値だ。円安が進むと、海外の買い手はネクステージと同じオークション会場でより高い値段を付けられるようになる。そのため国内の販売店の仕入れ値は上がるが、日本の消費者が払える額は上がらない。販売単価が7%上がっても1台あたり粗利が増えなかったことと、つじつまが合う。ネクステージが消費者から直接買い取る買取専門店を増やしているのは、オークションで輸出業者と競らずに仕入れるための防衛策とも読める。
2つ目は円安の恩恵の行き先だ。その利益は海外の輸入業者と一部の輸出専門業者に落ち、国内の上場小売大手には落ちない。例外が、この構図を逆に裏付けている。越境ECで200以上の国・地域の買い手に直接売るビィ・フォアードは、日経が「台数では国内向け最大手のネクステージに匹敵する」と報じる規模に育った。海外の顧客を自分で押さえているからこそ、利幅を取れる。
なぜ好決算が売られるのか
台数の伸びがコストの伸びを上回っている間は、固定費が薄まる効果は強力だ。ただし規模が大きくなるほど、その効果は小さくなる。営業利益は、前年の落ち込みの反動もあって上期に+99.3%伸びたが、6〜8月のQ3単独では+27.6%まで鈍化した。7月6日、ネクステージは通期の営業利益予想を240億円から276億円に上方修正した。しかし増額分は上期の上振れ額とぴったり同じで、会社は「下期の計画は期初から据え置いております」と明記した。株価は発表前の4,055円から翌営業日に3,805円へ下がった。出来高は普段の5〜7倍に膨らみ、その後も下落が続いた。今回のQ3でも通期予想は据え置かれた。計画では、9〜11月の営業利益は前年同期より約10%少ない。
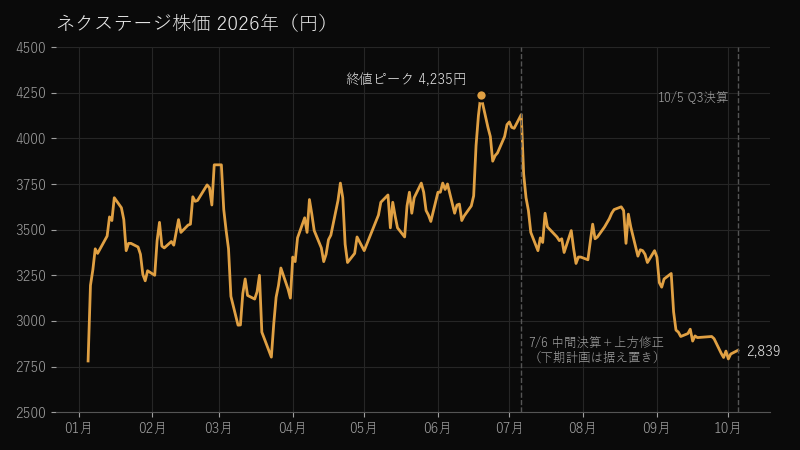 図4:ネクステージ株価(日次終値、2026年1月〜10月)
株価2,839円は、会社が予想する今期の1株利益218円の約13倍にあたる。市場はネクステージを、ビッグモーター後のシェア拡大の局面を終え、この先は横ばいで利幅の薄い国内市場の中で成長するしかない会社として値付けしている。
注目すべきポイント
2027年1月の通期決算では、Q4計画が単に慎重だったのかが分かる。同時に出る2027年11月期の業績予想では、成長をどこから生むつもりなのかが分かる。ストーリーを変えうる数字は1台あたり粗利だ。上向けば、ネクステージは価格決定力を手にしたことになる。WECARSの回復とともに下がり始めれば、固定費が薄まる効果はすぐに尽きる。
より大きな問いは戦略だ。IDOMは実際に海外に出た。2015年に豪州の新車ディーラーグループを約115億円で買収し、営業利益率は3.5%まで改善した。しかし2022年、「ROICが高く成長余地の大きい国内の大型店に経営資源を集中する」としてこの事業を売却した。上場大手のどちらも、日本車が本当に高く評価される場所、つまり海外の買い手に売る事業には本格的に取り組んでいない。どちらかが踏み出すまでは、市場は両社を今の姿のまま、つまり利益率に天井のある効率的な国内小売として評価し続けるだろう。
出典: ネクステージ 2026年11月期第3四半期決算短信(TDnet) | ネクステージ 第2四半期業績予想と実績の差異及び通期業績予想の修正(2026年7月6日、TDnet) | IR | IDOM 連結子会社の株式譲渡に関するお知らせ(2022年4月) | WECARS 会社概要 | 日本経済新聞:旧ビッグモーター再建半ば「ウィーカーズ」 | 日刊自動車新聞:2025年の中古車輸出、9.1%増の170万台 | 塩地洋「中古車輸出のビジネスモデル」(J-STAGE) | 日本経済新聞:日本の中古車、アフリカ席巻 知られざる輸出の巨人「ビィ・フォアード」 | English version
免責事項 | 本記事は情報提供を目的としており、投資推奨・売買指示ではありません。