霞ヶ関キャピタル(3498)の2026年8月期決算は、数字だけを見れば申し分ない。売上高は前期比+69.7%の1,638億円、営業利益は+47.2%の279億円で、前回予想の265億円を上回って着地した。来期(2027年8月期)は売上高2,200億円、営業利益410億円(+47%)を見込む。
それでも株価は7,410円(10月5日終値)で、2025年11月の公募増資の発行価格7,718円を下回っている。会社予想の来期純利益240億円から計算すると、PERは8倍弱だ。市場はこの会社の利益の伸びを、そのままの値段では評価していない。その理由は、お金の流れをたどると見えてくる。
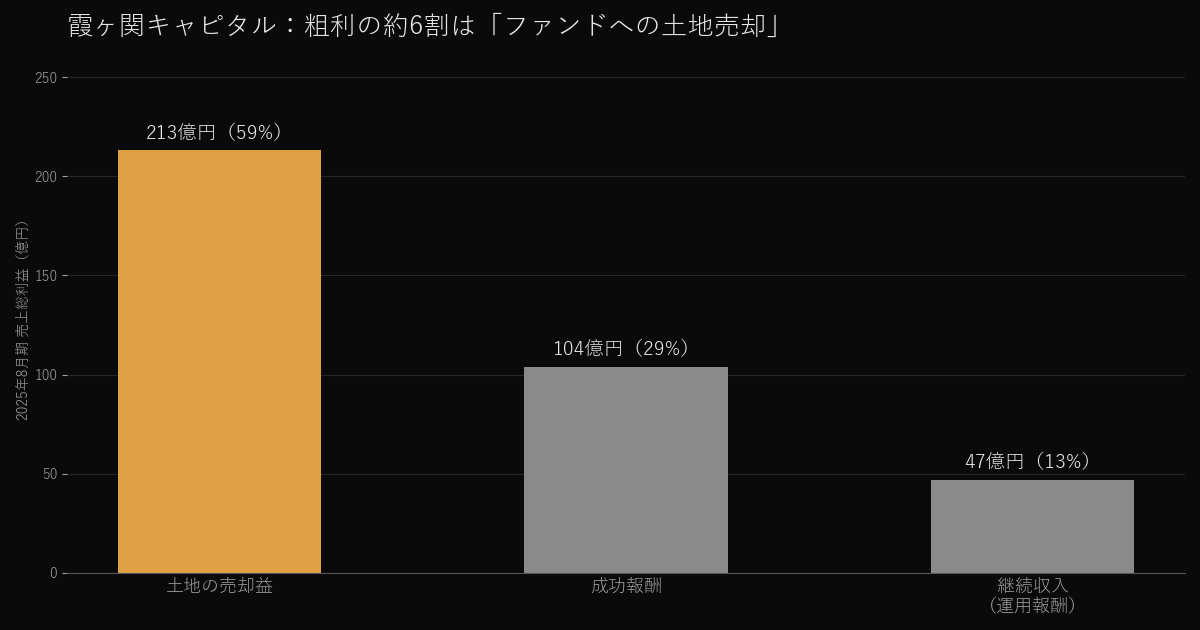 図1:2025年8月期の売上総利益の内訳(会社の決算説明資料より)
どんな会社か:社会課題を不動産にして、ファンドに売る
事業は大きく4つある。自然冷媒を使う冷凍冷蔵倉庫「LOGI FLAG」、グループ旅行向けのホテル「fav」「seven x seven」、終末期の患者向けのホスピス住宅「CLASWELL」、そして米国・マレーシア・ドバイでの海外開発だ。2026年8月には、神奈川県座間市で42MWの電力を確保したデータセンター用地の開発も始めた。
どれも、社会の課題に答える事業である。冷凍倉庫業界では、フロン規制が30年以上前から知られていたのに、2021年時点でもなお46%の倉庫が旧来のフロン(R22)を使っていた。建て替えの設備投資が重く、既存の倉庫会社が動けなかったからだ。霞ヶ関キャピタルは、新しい倉庫を自社で開発して貸すという形で、その負担を引き受けた。
率いるのは、運営ではなくファンドを組むプロだ。社長の河本幸士郎氏は建設の発注者側の管理業務から不動産ファンドへ移り、英国系の不動産会社グロブナーの日本法人で投資家対応や物件売買を担った。会長で筆頭株主の小川潤之氏は、三井不動産販売、クレディ・スイスの投資部門を経ている。2人は同じ不動産ファンド会社で働いた経験を持つ。2011年に仙台で被災した商業施設の再生から始まった会社は、太陽光、ホテル、倉庫と事業を変えてきた。ただ、社会の課題を投資商品にしてファンドに売るという型は一貫している。
お金の流れ:利益は「売った時点」で先に出る
会社の説明資料によると、稼ぎ方は4段階に分かれる。①自社で土地を仕入れ(約6ヶ月)、②投資家が出資する開発ファンドに土地を売り(土地売却益)、③完成した物件をREITや私募ファンドに売り(成功報酬)、④その後の運用を受託する(運用報酬)。
この仕組みの利点は、投資家の付いたファンドに土地を先に売ってから建てるので、在庫を長く抱えずに済むことだ。一方で、利益の大半は売った時点の一回限りの収入になる。2025年8月期の粗利364億円のうち、土地売却益が約213億円で約6割を占め、継続収入にあたる運用報酬は約47億円(13%)にとどまった。キャッシュフロー計算書には、自社が出資を残したファンドから受け取る匿名組合投資利益も61.95億円計上されている。
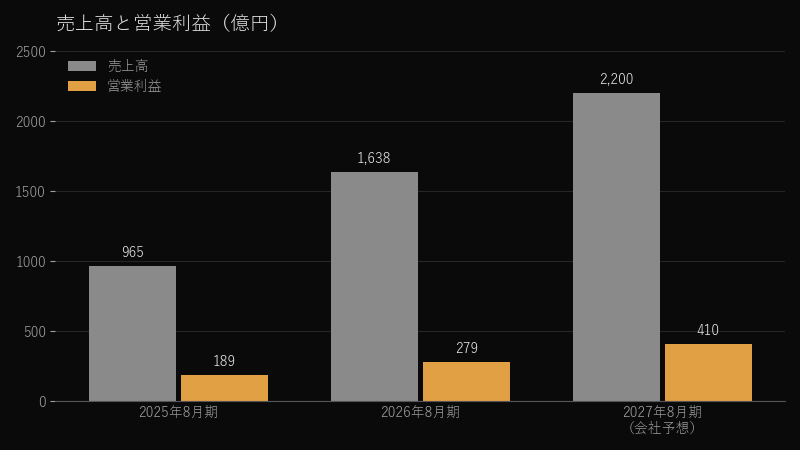 図2:売上高と営業利益(2025年8月期の売上高は前期比増加率から逆算)
成長のたびに、資金が要る。2026年8月期の営業キャッシュフローは−168億円で、在庫の積み上げがそのまま表れている。販売用不動産は285億円、有形固定資産は332億円増えた。これを支えたのが、2025年11月の公募増資(資本の増加は約353億円)と、約410億円の借入金の増加だ。公募増資の発表翌日、株価はストップ安となった。2023年12月の増資のときも同じだった。
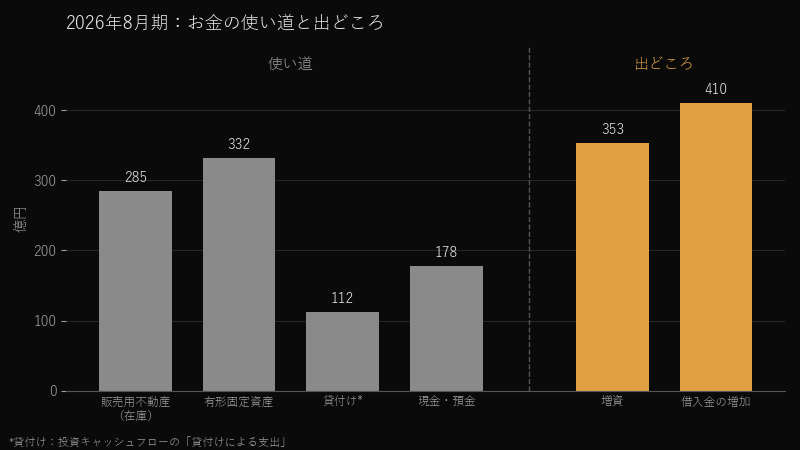 図3:2026年8月期の主な資産の増加と資金の出どころ(決算短信より)
目を引くのは有形固定資産の増加だ。資産を自社で持たずに回す「アセットライト」をうたう会社で、自社で持ち続ける建物が1年で332億円増えている。112億円の貸付けも含め、自社のお金が、外に出したはずの事業にどこまで残っているのかは、決算短信からは読み取れない。
売り先の多くは、自社の系列
ホテルの売り先は、2025年8月に上場した霞ヶ関ホテルリートだ。スポンサーは霞ヶ関キャピタルで、運用会社もその子会社である。REITの運用方針には、スポンサーや「同社のグループ会社が出資又は開発に関与するファンド」から継続的に物件を取得すると書かれている。
そしてREITが物件を貸す相手は、霞ヶ関キャピタルのグループ会社であるfav hospitality groupだ。REITの中間決算では、営業収益の全額がこの1社からの賃料だった。賃料の予想は、2026年7月期で固定賃料(最低保証を含む)が82%、ホテルの業績に連動する変動賃料は18%にとどまる。
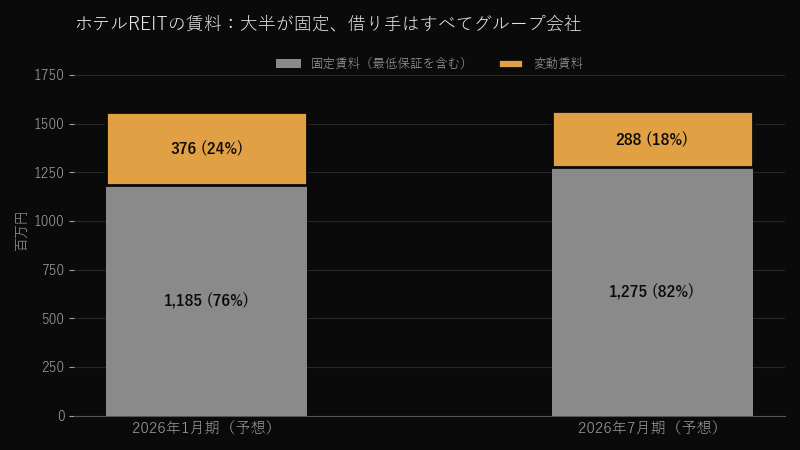 図4:霞ヶ関ホテルリートの賃料収入の予想(2026年1月期中間決算短信より)
つまり、REITの配当の安定はホテルの運営力というより、グループの運営会社が固定賃料を払い続けられるかにかかっている。その運営会社は霞ヶ関キャピタルの連結子会社で、決算上のセグメントは「不動産コンサルティング事業」の1つしかない。ホテル事業が単体で稼げているのかを、外から確かめる手段は今のところない。
REITの投資主を見ると、個人・その他が46.8%を占める。スポンサーの霞ヶ関キャピタルは上位10位に入っておらず、保有は1%に届かない。物件の価格変動による損失を先にかぶるのは、個人を含むREITの投資主の側だ。
2つの読み方
この構造は、2通りに読める。好意的に見れば、資産を持たずに早く回す合理的な仕組みで、増資は開示どおり開発用地の取得に使われ、REITの配当は賃料でまかなわれている。懐疑的に見れば、利益を前倒しで計上する仕組みで、成長には増資と借入の継続が欠かせず、運営子会社が赤字なら本体の資金でREITの賃料を支えている可能性もある。
どちらが正しいかを示す材料は、今の開示にはない。外から確かめる手段がないこと自体が、投資家にとってのリスクになっている。PER8倍弱という株価は、市場がその「見えにくさ」を割り引いていることの表れだろう。
11月に確認すべきこと
2026年8月期の有価証券報告書は11月下旬に提出される予定だ。決算説明資料と合わせて、次の点が判断の材料になる。
- 粗利の内訳:2026年8月期の土地売却益・成功報酬・運用報酬の比率。継続収入の比率が上がっているか。
- 有形固定資産の中身:1年で増えた332億円は、どの物件を、何のために自社で持っているのか。
- 貸付けとファンド出資の相手:112億円の貸付けと、匿名組合出資の残高。関連当事者取引の注記に何が載るか。
- 運営子会社の業績:fav hospitality groupなど運営子会社の損益が、何らかの形で開示されるか。
- 在庫の行き先:積み上がった販売用不動産を、来期の営業利益410億円に向けて、いつ、どこへ売るのか。
- REITの側:変動賃料の実績、固定賃料期間の終わる時期、投資主構成の変化、借入比率(現在47.0%)。
事業そのものは、まっとうで社会の役に立つ。それを金融の仕組みで最速に実現する会社だ。ただし、本当のリスクは実際の事業運営にあり、その実力はまだ外から見えない。11月の開示が、その一端を照らせるかが焦点になる。
出典: 霞ヶ関キャピタル 2026年8月期決算短信(TDnet) | 霞ヶ関キャピタル 2026年8月期第2四半期決算説明資料(TDnet) | 霞ヶ関キャピタル データセンター開発 第一号プロジェクト始動のお知らせ(TDnet) | 霞ヶ関ホテルリート投資法人 2026年1月期中間決算短信 | 霞ヶ関ホテルリート投資法人 出資総額・主要な投資主 | 日本経済新聞:霞ヶ関キャピタルの株価がストップ安 公募増資などで390億円調達 | IR | English version
免責事項 | 本記事は情報提供を目的としており、投資推奨・売買指示ではありません。