日本国土開発(1887)——国内外でダム・河川・トンネル・道路・上下水道整備を手がける土木事業を核とする中堅ゼネコン——は10月15日、2027年5月期第1四半期決算を発表した。売上高-7.1%、営業利益はほぼ横ばい、純利益+21.9%。これ単体では特に目立つ内容ではない。この会社、そして同業他社をもう一段深く見る価値があるのは、海外の読者にはほぼ知られていない、日本の行政の「配管」の一部——しかも今年、動こうとしている部分——があるからだ。
2004年に固定された数字が、2026年の今も生きている
日本政府が予算を出す公共事業——橋、トンネル、ダム、河川堤防——はすべて、着工前に費用便益分析(B/C分析)をクリアしなければならない。便益(浸水被害の軽減、移動時間の短縮、事故の回避など)は数十年先まで見積もられ、それを現在価値に割り引く。企業のNPV計算と全く同じ考え方だ。この割引計算に使う率を「社会的割引率」と呼び、日本は2004年以来、ずっと同じ**4%**を使い続けてきた。
2004年当時、4%は妥当な参考値だった。しかしその後の約20年間——マイナス金利政策、10年以上に及ぶほぼゼロの国債利回り、そして最近になってようやく1.25%前後まで戻った政策金利——を通じて、4%が妥当な水準だった時期はほとんどない。実際の資本コストより明らかに高い割引率が何をするかというと、便益が30年・50年・80年という長期間にわたって発生する長寿命インフラ——つまり日本がまだ最も多く必要としている種類の事業——を、ピンポイントで不利に評価してしまう。現実的な割引率で見れば明らかに作る価値のある事業が、4%という公式な費用便益テストでは不合格になり、提案すらされないまま終わる、ということが起きる。
国交省自身の試算が、インパクトの大きさを物語る
国土交通省は、この金利とのズレを数年前から認識しつつも、十分には手を打ってこなかった。2023年の技術指針改定では、過去数十年分の事業評価との継続性を理由に4%を公式な基準として維持しつつ、参考比較用の値として追加提示することを認めた:過去20年(2003〜2022年)の国債実質利回り平均0.96%に基づく1%、および過去30年(1993〜2022年)の平均1.58%に基づく**2%**だ。
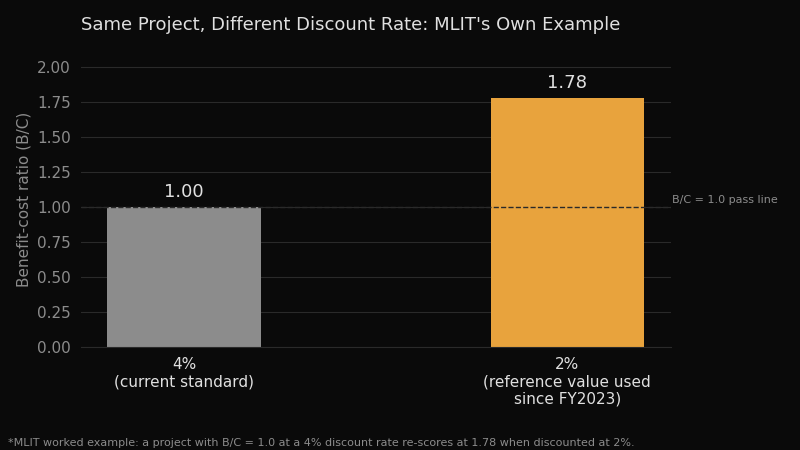 図1: 国交省自身が示した試算例——同じ事業の費用便益比が割引率でどう変わるか
この2023年の改定時に国交省自身が示した試算例が、インパクトの大きさを具体的に示している:割引率4%でちょうど費用便益比1.0(合格ラインぎりぎり)となるよう設定された事業が、同じ将来便益を2%で割り引くと1.78まで跳ね上がる。これは誤差の範囲の話ではない。「形式的に不合格となってお蔵入りする事業」と「余裕を持って基準をクリアする事業」の違いそのものだ。
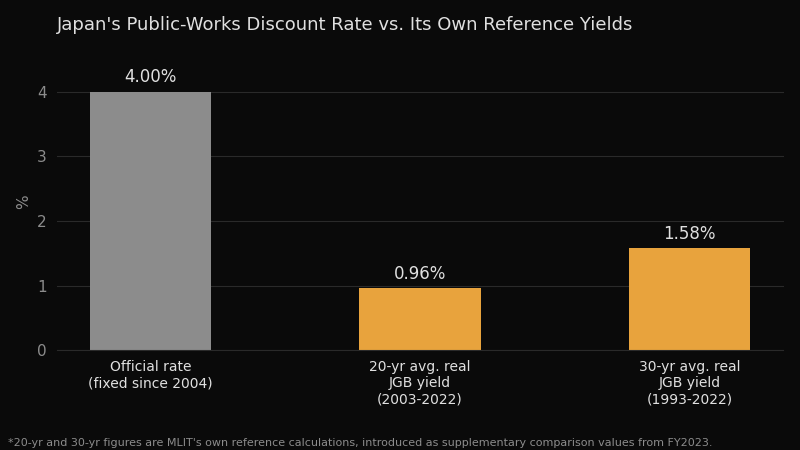 図2: 公式な割引率4%と、国交省自身が算出した過去20年・30年の実質国債利回り平均
2026年、この話が「脚注」から「現在進行中の政策」になった
2023年の改定では4%が拘束力のある基準のままで、1%・2%はあくまで参考情報という位置づけだった——審査担当者は低い値を引用できても、事業が実際に予算化されるには依然として4%のハードルをクリアする必要があった。ここが今、本格的に見直されている。高市政権下で2026年7月21日に閣議決定された「骨太の方針2026」は、「近年の金利状況を踏まえた」社会的割引率の見直しを明示的に打ち出し、あわせて費用便益比のみに依存しない「総合評価」への転換も掲げた。
これを受けて、国交省の「公共事業評価手法研究委員会」は今年度、3つの論点——総合評価手法の改善、社会的割引率そのものの見直し(EIRRや国債実質利回りなど、今後どの指標を基準とすべきか含む)、既存施設の機能改善・延命を行う事業の評価プロセス——について議論を開始した。委員会は全3回を予定し、冬ごろ(2026年内)に取りまとめる方針だ。
本稿執筆時点で、最終的にどの数値に置き換わるかはまだ決まっていない——具体的な数字は、国交省が改定技術指針を正式に公表するまでは暫定的なものとして扱うべきだ。ただし、議論の方向性とスケジュール感は、2023年の改定時より格段に具体的になっている。
なぜこれが海外の読者にとって見た目以上に重要か
これは日本国外からはほぼ見えない、日本国内の投資家でも公共事業の行政プロセスを追っていなければ見落としやすい種類の構造的な話だ。どの企業の決算発表にも出てこない。委員会が結論を出しても、それ自体のプレスリリースは出ないだろう。この変化が最終的に建設会社の受注残に届くまでの経路は、間接的かつ緩やかだ:改定技術指針がどの事業を合格とするかを変える→地方自治体や各省庁が、新たに採択可能になった事業を翌年度(早くて2027年4月、日本の予算サイクルを考えればより現実的には2028年度)の予算要求に盛り込む→そこから設計・入札を経て、ようやく建設会社の売上として計上される。これは短期的な材料ではなく、複数年にわたる構造的な追い風だ。日本国土開発の10月15日の決算にはまだ何も反映されておらず、しばらくは反映されないだろう。
この変化が意味するのは、日本国土開発が得意とするまさにその種類の土木事業——ダム・河川・トンネル・道路、そして防災・減災・復興関連工事——という、長期にわたって便益が発生するがゆえに、20年以上にわたって実勢より高い割引率で不利に評価され続けてきた分野の、事業パイプラインの広がりだ。22年間にわたる過大な割引率は、本来の経済性で評価すれば妥当だったにもかかわらず、形式的に不合格となった、あるいは不合格が見込まれるために正式に提案すらされなかった事業の、相当な「積み残し」を生んできた可能性が高い。見直しが実質的な割引率の引き下げという結論に至れば、この積み残しは2004年以来はじめて、本格的に掘り起こせる状態になる。
注目すべき点
委員会の2026年冬の取りまとめ内容。国交省が4%という基準そのものを正式に引き下げるのか、それとも参考値の使い方を広げるだけにとどまるのかで、これが小幅な調整なのか、本当の意味での「積み残し解消」の始まりなのかが決まる。
2027年度・2028年度の国交省・地方自治体の予算要求。改定後の評価枠組みを引用した、新規の河川・ダム・道路・防災関連事業の提案が目に見えて増えるかどうかが、この政策転換が実際の事業パイプラインに変換されつつあることを示す、建設会社の受注残に表れるよりも早い段階の具体的なサインになる。
土木系ゼネコンの受注残の推移。日本国土開発自身の2027年5月期通期予想は、売上高がほぼ横ばいにもかかわらず、**営業利益は-11.9%**という慎重な見通しを既に示している——この政策転換が受注動向に影響し得ると分かる前に設定された数字だ。今後の四半期・今後の決算期で、改定後の評価枠組みが実際の予算要求に波及するにつれて受注に勢いがついてくるかどうかが、この仮説の本当の検証材料になる。
出典: 日本国土開発 2027年5月期第1四半期決算短信(TDnet) | 国土交通省 社会的割引率の見直しに関する報告(河川整備等事業評価審議委員会 第9回) | 国土交通省 公共事業評価の費用便益分析に関する技術指針(令和5年9月) | English version
免責事項 | 本記事は情報提供を目的としており、投資推奨・売買指示ではありません。