2026年10月15日、日本のソフトウェア・IT関連企業7社がほぼ同時に決算を発表した。ボードルア(4413)、オープンG(6572)、SHIFT(3697)、テラスカイ(3915)、マネーフォワード(3994)、ベイカレント(6532)、グロービング(277A)。7社すべてが二桁増収を達成した。一方で増益率は銘柄によってばらつきがあり、売上成長率を上回るペースで営業利益を伸ばせたのは7社中3社にとどまる。そして、どの企業も自社の基盤モデル(LLM)は保有していない。
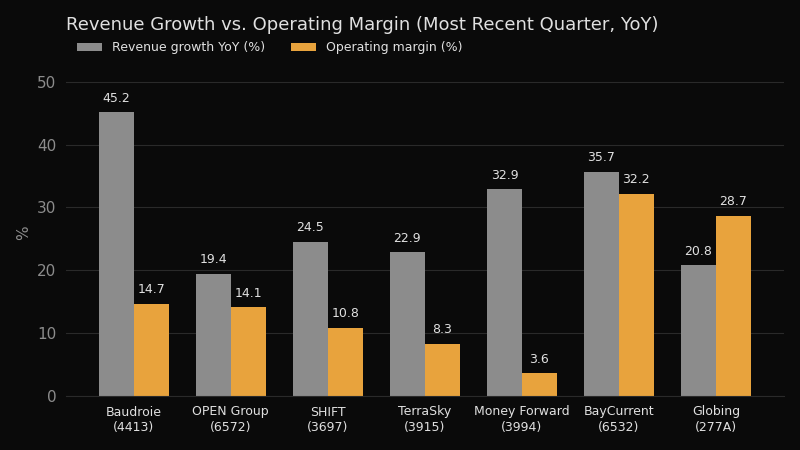 図1: 直近四半期の売上成長率と営業利益率(いずれも前年同期比)
数値を横に並べる
| 企業 | 事業内容 | 売上高前期比 | 営業利益前期比 | 営業利益率 |
|---|---|---|---|---|
| ボードルア(4413) | ITインフラ技術者常駐(ソフトバンク・NTT・KDDI等が主要取引先) | +45.2% | +16.5% | 14.7% |
| オープンG(6572) | RPA+AI自動化(BizRobo!・AUTORO・RoboRobo) | +19.4% | +55.6% | 14.1% |
| SHIFT(3697) | ソフトウェアテスト受託 | +24.5% | +11.6% | 10.8% |
| テラスカイ(3915) | Salesforce/AWS クラウド構築 | +22.9% | +117.3% | 8.3% |
| マネーフォワード(3994) | SaaS型会計・バックオフィス | +32.9% | 赤字→黒字転換 | 3.6% |
| ベイカレント(6532) | DX・生成AI活用コンサルティング | +35.7% | +28.5% | 32.2% |
| グロービング(277A) | ジョイントイニシアティブ型コンサル+AIエージェント事業 | +20.8% | -3.1% | 28.7% |
売上成長率を上回るペースで営業利益を伸ばしたのは、オープンG・テラスカイ・マネーフォワードの3社のみ。テラスカイは売上+22.9%に対し営業利益は2倍超(+117.3%)。マネーフォワードは20億円の営業赤字から17億円の黒字に転換した。残る4社は、売上の伸びに営業利益の伸びが追いついていない。ボードルア・SHIFT・ベイカレントは、ベイカレントの+28.5%を筆頭にいずれも実額としては確かな増益を確保しているが、それを上回る速度で売上が伸びたため、相対的には利益の伸びが見劣りする形になった。最もはっきりした例外はグロービングで、売上+20.8%に対し営業利益は-3.1%と減益に転じている。通期計画(売上+39.8%)に向けた先行投資が主因で、営業利益率28.7%という高水準の企業であっても、「AIテーマで伸びている」からといって毎四半期利益率が改善するとは限らないことを示す例になっている。各社の決算コメントに共通するのは、表現は違えど「IT・DX投資需要は引き続き堅調であり、AI活用の拡大がそれをさらに押し上げている」という趣旨の一文だ。
誰も自前のモデルを持っていない
この7社のうち、独自の大規模言語モデルを開示している企業は一社もない。オープンGが2026年2月末〜3月に投入した「BizRobo! AI Apps」「AIパンチャー」も、テラスカイが掲げる「AI駆動開発」も、グロービングがコンサル事業と並行して展開するAIエージェント製品も、裏側ではOpenAI・Google・Anthropicといった外部ベンダーがトークン課金で提供するモデルAPIに接続している。これは日本のアプリケーション層ソフトウェアとしてはごく標準的な構造であり、モデルは「借りる」ものであって「作る」ものではない。
ここが、このセクターの「AIテーマ」を読み解く上で重要な点である。半導体企業のような学習インフラへの設備投資ではなく、他社が作ったモデルを従量課金で利用し、それをモデル単体では担えない部分——誰が請求書を承認できるか、どの社員がどの記録を閲覧できるか、ワークフローのあるステップが失敗したときにどうなるか、半年前にシステムが何をしたかを監査人に説明できるか——を包む製品に組み込んでいる。このラッパー(包む部分)こそがソフトウェア企業の本当の製品であり、AI呼び出しはその中の一機能に過ぎず、代替物ではない。
「SaaS終焉論」が起きなかった理由——ただしこの7社、大半はそもそもSaaSではない
2024年末頃から2025年にかけて勢いを増し、2026年に入っても続いている議論として、「AIエージェントがいずれバックエンドシステムを直接呼び出すようになり、他業界で中間業者が中抜きされてきたのと同じように、ソフトウェアのインターフェース層も不要になる」という主張が繰り返し語られてきた(海外では「SaaSpocalypse」という呼び名までついたほどだ)。今回の決算が示すのは、少なくとも現時点ではその逆が起きているということだ。ただし「この7社」の中身を正確に見る必要がある。厳密な意味でのSaaS(サブスクリプション型ソフトウェア)と言えるのは、オープンGとマネーフォワードの2社だけだ。残りはITインフラ技術者派遣(ボードルア)、テスト受託(SHIFT)、クラウド導入支援(テラスカイ)、戦略コンサルティング(ベイカレント・グロービング)という、むしろ多様な業態の集まりである。実はこちらの方が興味深い発見だ——AI時代に踏ん張っているのは、サブスクリプション型ソフトウェアだけではない。生モデルと課金顧客の間に位置する「応用ソフトウェア労働」の層全体——技術者派遣、導入支援、テスト受託、そしてそれらを包むコンサルティング——が、業態を問わず成長しているということだ。
理由は心情論ではなく構造的なものだ。大規模言語モデルは本質的に確率的な仕組みであり、「もっともらしい次の一手」を出すのは得意だが、「このユーザーは50万円までの支払い承認権限を持つが、あのユーザーは持たない」といった区分を本来的に理解しているわけではない。権限管理・監査証跡・承認フロー・タスクの状態管理は、確定的(デターミニスティック)に解かれるべき問題だ。ここを間違えたときのコスト(情報漏洩、不正送金、コンプライアンス違反)は、「だいたい合っている」システムに任せてよい水準のリスクではない。そのためモデルは、メール文面の下書き、明細項目の抽出、異常値のフラグ付けといった一機能として、権限統制を維持したままのアプリケーションの中に組み込まれる形に収まる。そのアプリケーション層こそが、ボードルア・オープンG・SHIFT・テラスカイ・マネーフォワード・ベイカレント・グロービングがそれぞれ異なる形(技術者派遣、導入支援、テスト受託、コンサルティング、ソフトウェアそのもの)で位置している場所である。
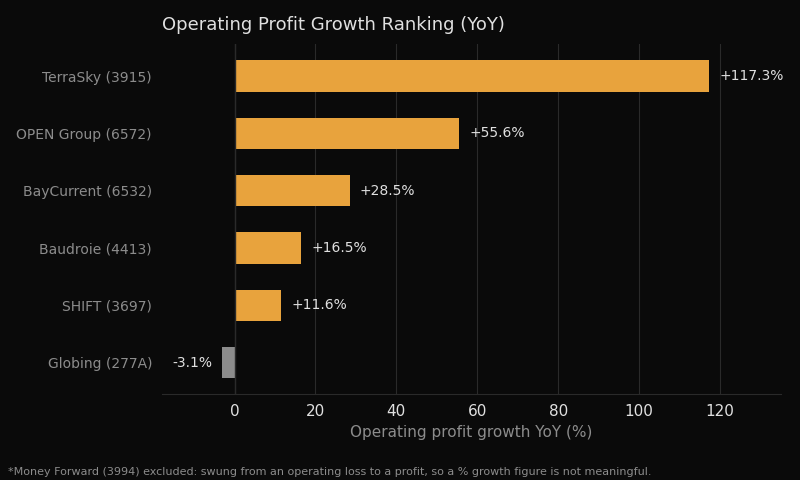 図2: 営業利益成長率(前年同期比)ランキング。グロービングの-3.1%は、同じAIテーマの中でも成長と利益率が毎四半期連動するわけではないことを示している。
利益率の差が本当に示しているもの
表のベイカレント(32.2%)・グロービング(28.7%)とマネーフォワード(3.6%)の利益率の差は、「どちらがAIをうまく使っているか」のランキングではない。大半はビジネスモデルの構造の違いを反映している。ベイカレントとグロービングはいずれも高単価のコンサルタント人件費主体のビジネスで、API利用コストへの直接的な露出は限定的だ。グロービングの今回の小幅な減益は、事業の収益力低下というより先行投資によるものと見られる。マネーフォワードはサブスクリプション型プロダクトを拡大中であり、まだ利益率よりもARR(年間経常収益)の積み上げを優先するフェーズにある。これはシェア拡大期のSaaS企業としては通常のトレードオフだ。オープンGとテラスカイはその中間に位置し、API消費が実質的なコスト項目となる導入・RPA型ビジネスであり、ここからの利益率の推移は注視する価値がある。
次に見るべきはその推移そのものだ。AIエンジニアリングの実践が成熟するにつれ、すべてのリクエストを複雑さに関係なく最上位モデルに流すのではなく、安価で定型的なタスクをより小型・安価なモデルに振り分ける「モデルルーティング」が、推論コストを抑える定石になりつつある。この規律が各社の数値に表れてくれば、オープンGやテラスカイの営業利益率は、売上成長が鈍化しても改善を続けることが期待できる。逆に増収が続く一方で利益率が横ばい・悪化するようであれば、AI機能群はまだ「まず実装、最適化は後回し」の段階にあることを示唆する。いずれにせよ、この7社の今後2〜3四半期の決算は、日本の企業向けソフトウェア業界全体でAIコスト規律がどこまで進んでいるかを測る、妥当な指標になるだろう。
ソフトへの浸透が、インフラ投資を正当化する
もう一点、今回の決算が示唆する論点がある。AI投資は「半導体・データセンターへの先行投資」と「ソフトウェアの収益化」という別々の2段階の話として語られがちだが、両者は対立する話ではなく、互いを強化し合うループに近い。ソフトウェア側でのAI機能の利用頻度が上がるほど計算資源への需要が増え、それが半導体・データセンターへの先行投資を事後的に正当化する。個人がブラウザでチャットに時々質問を打ち込む使い方との違いは、業務システムに組み込まれたAI機能が、入力チェックや資料整理、文書作成といったバックオフィス処理として、人の目に触れないところで常時稼働し続ける点にある——これは流行り廃りのある単発のソフトウェア機能というより、一度業務プロセスに組み込まれれば使われ続ける「インフラ」の性質に近い。今回の7社の決算は、この「ソフト側への浸透」が「インフラが収益化に先行している」という通説よりも早いペースで進んでおり、インフラ投資の正当化がすでに日本企業の決算数値という形で現れ始めていることを示す、これまでで最も具体的な材料のひとつだと言える。
出典: ボードルア 2027年2月期第2四半期決算短信(TDnet) | オープンG 2027年2月期第2四半期決算短信(TDnet) | SHIFT 2026年8月期通期決算短信(TDnet) | テラスカイ 2027年2月期第2四半期決算短信(TDnet) | マネーフォワード 2026年11月期第3四半期決算短信(TDnet) | ベイカレント 2027年2月期第2四半期決算短信(TDnet) | グロービング 2027年5月期第1四半期決算短信(TDnet) | English version
免責事項 | 本記事は情報提供を目的としており、投資推奨・売買指示ではありません。