9月、私たちは日本を代表する乗合代理店2社が、同じ年にガバナンス不全に見舞われたという記事を書いた。Advance Create(8798)は不正会計を受けて事実上の債務超過に陥り、FPパートナー(7388)は、顧客に本当に合う商品ではなく自社により多くの手数料を払う保険会社の商品へ顧客を誘導していたとして、金融庁から正式な業務改善命令を受けた。
10月15日に開示されたFPパートナーの2026年8月期第3四半期(累計9ヶ月)決算は、この続報であり、会社にとって安心できる内容ではない。営業利益は上半期(5月まで)累計で前年比-27.1%。9ヶ月累計では-30.8%。処分(2025年8月)から最も時間が経った第3四半期(6〜8月)単独だけを取り出すと、前年同期比-37.8%まで悪化している。処分から14ヶ月が経過した今も、財務への打撃は収まるどころか拡大している。
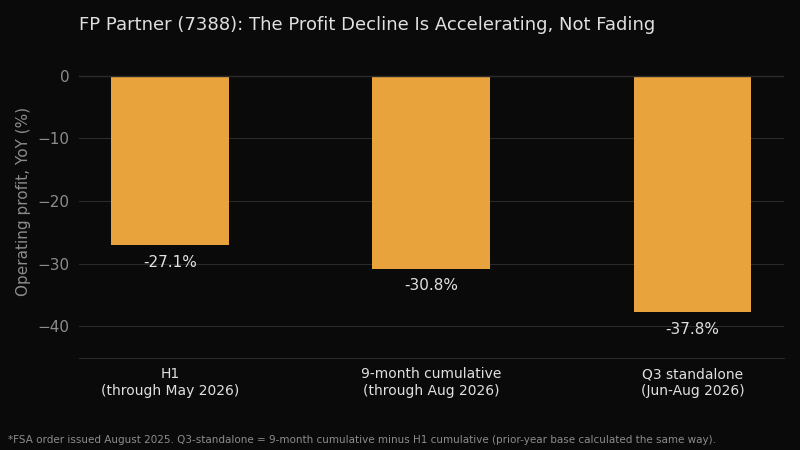 図1: FPパートナー営業利益の前年同期比推移(累計ベース・単体四半期ベース)
問われるべき問い
これは9月の記事で未解決のまま残した問いを、より鋭い形で突きつけている。日本の乗合代理店に起きているのは業界再編(弱者が淘汰されて吸収され、強者が同じゲームをより大きなシェアで続ける)なのか、それともビジネスモデルそのものが規制によって存立できなくなるという、約10年前に英国の同業界で起きたことに近い展開なのか。
日本はこの実験をまだ経験していない。英国はすでに経験している。
英国が何をして、実際に何が起きたか
英国の「Retail Distribution Review(RDR、小売販売制度改革)」は2013年1月に施行され、FPパートナーが指摘されたのとまったく同じ構造的な利益相反——金融アドバイザーが商品提供会社から手数料を受け取り、その手数料額が推奨する商品によって変わる——を標的にした。RDRは複数社の商品を扱うアドバイス自体を禁止したわけではない。禁止したのは、顧客に開示されない手数料が、顧客を誘導する動機になってしまう仕組みだ。アドバイザーは顧客に明示的に開示したフィー(報酬)を顧客から直接受け取る方式へ転換を迫られ、業界全体に正式な最低資格要件も課された。
施行前の予測は過激だった。アーンスト・アンド・ヤングは、独立系ファイナンシャルアドバイザー(IFA)の会社数が最大40%、約1万6,000社から1万社程度まで減少する可能性があると試算していた。しかし英国の規制当局自身が施行1年後に公表したアドバイザー数のデータによると、実際の結果は終末論的な予測よりもずっと限定的かつ特定のセグメントに偏ったものだった。独立系アドバイザーの数はほぼ横ばいで、RDR施行前の21,684人から1年後には21,881人。一方、銀行・ビルディングソサエティ(英国型の貯蓄金融機関)に所属する、大量販売・インセンティブ主導型の商品推奨に最も近いチャネルのアドバイザーは、4,604人から3,556人へと22.8%減少した。
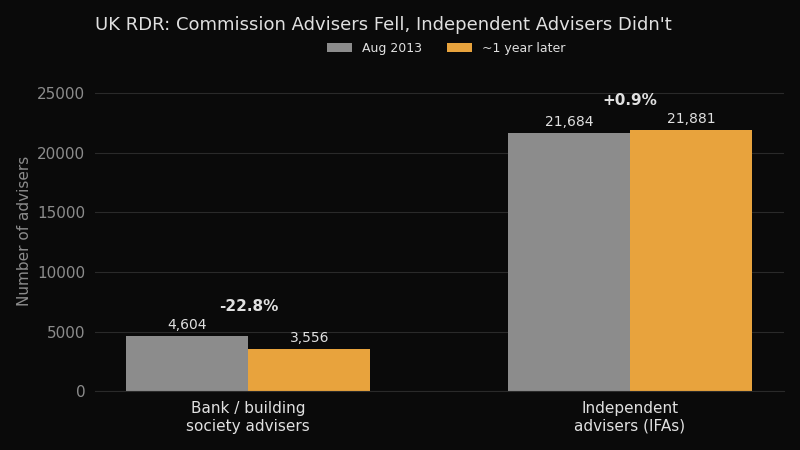 図2: 英国のアドバイザー数、銀行・ビルディングソサエティ系チャネル対独立系アドバイザー、RDR施行前と施行約1年後の比較(FCAデータ)
RDRは英国の小売金融アドバイス業そのものを消滅させたわけではない。消滅したのは「手数料で補助された、大量販売・インセンティブ主導型」という特定の流通チャネルだけであり、顧客が直接フィーを払ってでも継続的な関係を築きたいと思う別のチャネルは、おおむね生き残った。
日本への類推が成り立つところ、成り立たないところ
日本への当てはめは完全ではなく、どこで崩れるかを正確に把握しておく価値がある。FPパートナーとAdvance Createはいずれも、訪問・アポイント主導型の営業組織を運営している——所有構造としては違っても、精神的には英国の銀行窓口チャネルの日本版に近い。雇用または契約された営業担当者の収入が、設定されたアポイントの成約にかかっており、どの保険会社の手数料体系が最も有利かに注意を払っているのは顧客ではなく代理店側、という構造だ。訪問営業ではなく来店型の「ほけんのクリニック」を展開するiRIC(7325)は、構造的には英国の生き残ったチャネルに近い——自ら来店した顧客は、電話を受けたばかりの顧客よりも、自分のペースで比較検討しており、説得されにくい心理状態にある。
ただし、iRICも英国のフィーベースIFAモデルそのものではない。あくまで手数料で運営されており、顧客から直接フィーを受け取る構造ではない。日本には、RDR後の英国の生き残ったIFAチャネルのように、一般消費者が金融アドバイザーに直接対価を払うという大衆的な慣習がそもそも存在しない。これが類推の弱点であり、重要な点でもある。もし日本の規制強化がRDRの方向へさらに進むなら——2026年6月施行の改正保険業法は、規模の大きい乗合代理店にコンプライアンス責任者の設置や苦情処理体制の整備を義務付けており、きっかけとなった事件(自動車保険の不正請求問題)とは別の保険種目ではあるものの、方向性としては同じ流れにある——訪問・手数料主導型の営業組織が現在満たしている需要を吸収できる、英国のフィーベースIFAに相当する日本の受け皿は、今のところ見当たらない。
英国の物語で語られがちだが見落とされている部分
RDRについて語られやすい、都合の良いバージョンは「手数料主導型アドバイザーはおおむね生き残ったので心配ない」というものだ。しかしこのバージョンから抜け落ちているのが「アドバイスギャップ(advice gap、助言の空白)」だ。RDR後の英国で行われた業界・学術調査——Bayes Business Schoolの「Guidance Gap」研究を含む——は、明示的なフィーを払ってでもアドバイスを受けたいと考える英国の消費者は、裕福な層に偏った少数派にとどまったことを示している。投資額や保険契約額が小さい世帯——かつては手数料で支払われる販売に「無料で」バンドルされる形でアドバイスを受けていた層——は、そのバンドルが禁止されると、最も容易にアクセスを失う層になった。業界は、フィーを払える層へのサービスに収斂していき、大衆市場が失ったものを十分な速さで代替する安価な選択肢を広げることはできなかった。英国ではその後、低コストのロボアドバイスや執行専業プラットフォームがそのギャップの一部を埋めてきたが、それには数年かかっており、その間ギャップは現実のものだった。
もし日本の乗合代理店チャネルが、英国の銀行系アドバイスチャネルと同じように縮小するなら、問われるべきは「FPパートナーの株価がどうなるか」だけではない。生命保険・医療保険商品を比較するために無料の訪問営業に頼ってきた日本の一般家庭が、より安価で構造的にクリーンな代替手段——直接のオンライン比較、保険会社自身のデジタルチャネル、あるいは日本版のフィーベースアドバイス——が十分に成熟する前に、そのアクセスを失ってしまうかどうかである。
注目すべき点
FPパートナーの次の四半期。前年比の減益幅が4四半期連続で拡大し、安定化の兆しが見られなければ、これが一時的なコンプライアンス対応コストではなく、事業の構造的な再値付けであることを示す最も強い証拠になる。
中小代理店の統合の波が続くかどうか。FPパートナーは、自社業績が悪化する中でも、今四半期だけで中小代理店3社の買収を完了したと開示している。処分後の経済性が立ち行かなくなった中小プレイヤーが事業を売却する動きそのものが、1社だけの問題ではなく、ビジネスモデル全体が圧縮されつつあることの兆候である。
日本で低コストのアドバイスチャネルが育つかどうか。消費者向け直接デジタル保険販売や、日本版フィーベースアドバイスモデルは、英国のアドバイスギャップを最終的に(緩やかにではあるが)一部埋めたものに最も近い日本国内の候補だ。その成長速度——あるいは成長の欠如——が、日本が英国型のアドバイスギャップへ向かっているかどうかを測る、現時点で最も入手可能な指標になる。
出典: FPパートナー 2026年8月期第3四半期決算短信(TDnet) | FPパートナー 2026年8月期第2四半期決算短信(TDnet) | 2026年9月掲載の業界ガバナンス危機に関する記事 | English version
免責事項 | 本記事は情報提供を目的としており、投資推奨・売買指示ではありません。