ユーロ導入以来初めて、フランス国債の利回りがイタリア国債を上回った。フランスの5年CDSは72〜81ベーシスポイント(bp)まで拡大し2013年以来の高水準、一方で同じ指標のイタリアは複数年ぶりの低水準まで縮小している。対独10年スプレッドも、フランスは2012年の欧州債務危機以来となる110bp超まで拡大した一方、イタリアは2010年以来最も狭い68bpまで縮小した。市場がこの30年間「ユーロ圏の構造的リスクの代表格」として扱ってきたイタリアの方が、今は2国のうちより安全な賭けだと値付けされている。
これは債務水準の話ではない。イタリアの公的債務は2026年にGDP比**137.4%**と見込まれ、ユーロ圏ではギリシャに次ぐ水準で、フランスの119.3%を大きく上回る。市場が機械的に債務比率でソブリンリスクを値付けしているなら、この逆転は起こり得ない。それでも起きた理由は、誰もが注目する「債務残高」という数字より重要な、3つの別々の問いに行き着く。
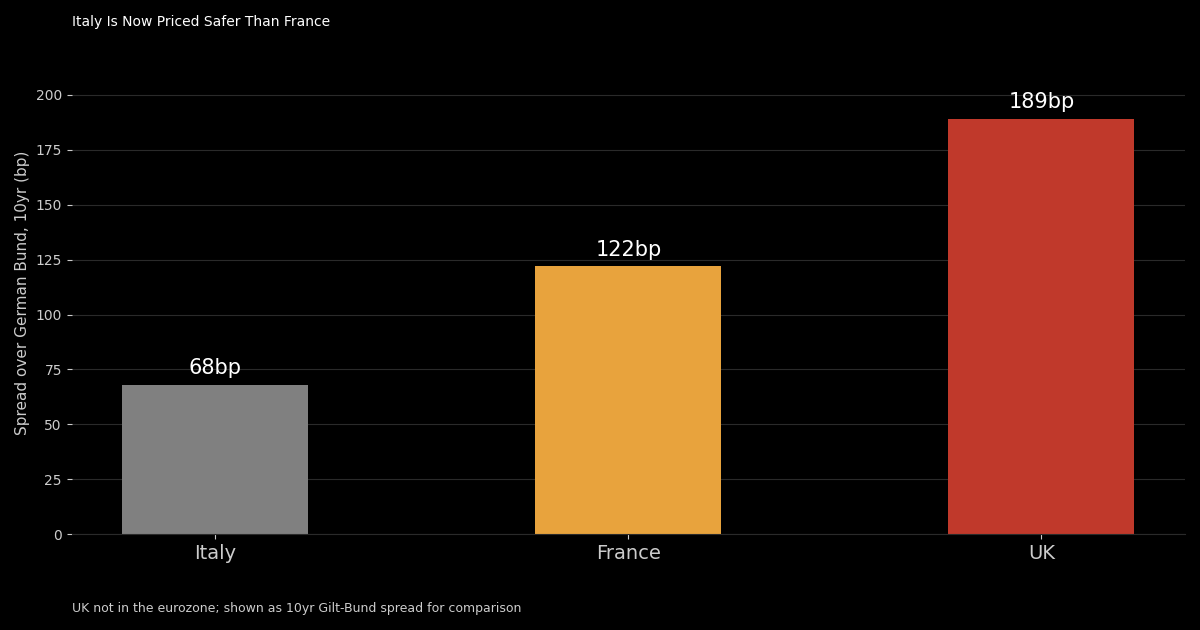 図1: 独国債(ブント)に対する10年国債スプレッド(ベーシスポイント)
通貨を共有すると、なぜ「デフォルト」が現実の問いになるのか
自国がコントロールする通貨で借金をしている国は、名目上の返済義務を果たすためにいくらでも通貨を発行できる——これが、米・英・日の国債がエマージング市場やユーロ圏の債務と同じようには値付けされない根本的な理由だ。フランスとイタリアにはこの選択肢がない。どちらもECB(欧州中央銀行)を自国でコントロールできないため、厳密な技術的意味では、フランス国債もイタリア国債も、真の自国通貨建て債務というより外貨建て債務に近い——自国政府がECBに自国の国債を買い支えさせることはできない。この構造的事実こそ、ユーロ圏のソブリンCDS市場が、東京・ロンドン・ワシントンの国債市場とは違う形で、ほぼ本物のデフォルトリスクを織り込んでいる理由だ。
ただし「自国通貨を持っていれば安全」と結論づけるのは誤りだ。イギリスは自国通貨と自前の中央銀行を持つが、30年国債利回りは10月1日に6.03%——1998年以来の高さ——に達し、対独10年スプレッドも189bpまで拡大、2022年のミニ予算危機以来最大となった。金融メディアは既に「英国財政のイタリア化」と呼び始めている。イギリスの債務残高GDP比は1960年代初頭以来の高さで、予算責任局(OBR)は財政余地の縮小を警告しており、イングランド銀行は2027年にかけてインフレ率が4%近辺で推移すると予想、投資家は11月26日の予算案を本物のリスクイベントとして注視している。自前の印刷機を持つことは「デフォルト」の意味を変えるが、「信頼できる予算を組めるか」という市場の問いからは免れさせてくれない。
本当の分かれ目: 政府が実際に統治できるかどうか
ここでフランスとイタリアの明暗がくっきり分かれる。そしてデータに最も合致する説明は、財政よりもほぼ完全に政治の問題だ。
フランスの危機は、ある特定の決断に遡る——2024年6月、欧州議会選挙での与党惨敗を受けた、マクロン大統領による国民議会の電撃解散だ。結果として、極右・国民連合、マクロン中道連合、左派・新人民戦線連合の三つ巴に分裂した議会が生まれ、どの組み合わせも過半数を持てなくなった。以降、首相が目まぐるしく交代している。直近のセバスチャン・ルコルニュ首相は、辞任からわずか4日後に再任命され、最初の内閣はわずか27日で崩壊した——国民連合(123票)、不服従のフランス(71票)、社会党(66票)、緑の党(38票)を含む364票で倒された。イデオロギー的には正反対の勢力が、それぞれ全く別の理由で同じ予算案に反対票を投じた形だ。その予算案自体は、赤字をGDP比5.8%から4.6%へ圧縮するため、約438億ユーロの措置(祝日2日廃止、公務員の賃金・給付の凍結、公務員数削減、新たな富裕税)を含んでいた。
一方、ジョルジャ・メローニ政権のイタリアは、同じ緊縮路線を敷きながら、同じような崩壊を迎えていない。中期財政計画は、赤字をGDP比5.3%(2023年)→4.3%(2024年)→3.6%(2025年)→**2.9%(2026年目標、EU基準の3%をクリア)**という削減軌道で描き、おおむねその通りに実行してきた。この過程でフィッチはイタリアの格付けを引き上げている。両国を分けているのは、イタリアの有権者がより一致団結しているとか、債務問題が小さいということではない——メローニ政権が予算を通し、計画を守り抜けるだけの安定多数を持っているのに対し、フランスはそもそも予算を一本も通せない、という違いだ。
誰が痛みを負うかが、通るか通らないかを決める
それぞれの政府が国民に実際に何を求めたかを見ると、この明暗はもう不思議ではなくなる。
フランスの緊縮策は、少数の、強く組織化され、目に見える特定集団に負担を集中させた——賃金凍結と人員削減を迫られる公務員、そして祝日2日を失う国民全体だ。フランス労働総同盟(CGT)は、2023年7月から据え置かれている賃金指数の凍結を「半世紀かけて勝ち取ってきた権利への攻撃」と位置づけ、全国約170箇所の計画デモ、10万人超の参加、幼稚園・小学校職員の40%超のストライキ参加という形で実力行使に出た。動員力のある組織化された集団に、目に見える即時の損失を求めた結果、その集団は政権を道連れにするほど強く反撃した。
イタリアの2025年予算は違う形を取った。低中所得層向けの減税(下位2つの所得税ブラケットを統合し、年収2.8万ユーロの人の税率を25%→23%に引き下げ)を盛り込みつつ、その財源を資産売却・年金支給開始年齢の延期・高金利で儲けた銀行への特別拠出で確保した。この財源はいずれも、**分散していて実感しにくい(将来の年金受給者、損失は何年も先で抽象的)か、同情されにくい(直近で過去最高益を出した銀行)か、単に見えない(国有資産売却)**相手に負担が向かうよう設計されている。一方で中間層の有権者は、目に見える即時の減税という"勝ち"を受け取った。これは政治経済学の基本原則——集中した、目に見える負担は組織化された抵抗を生み、分散した・不人気な負担は概ねそうならない——の教科書的な応用であり、一方の政権が倒れ、もう一方が倒れなかった理由のほぼ全てを説明している。
同じ「痛みの配り方」の論理は、対外公約にも現れる
この力学は国内の予算項目だけにとどまらない。NATO自身が、フランスとイタリアの両方を、同盟の新しい防衛費目標(2035年までにGDP比3.5%の中核防衛費+1.5%の関連投資)の達成が見込めない「財政的に苦しい同盟国(stressed Allies)」に分類しており、両国とも2026年はGDP比2%強にとどまる見通しだ。数字の上では、この外的圧力は両国にほぼ対称的にかかっている。対照的にドイツは、憲法上の債務ブレーキを改正してまで防衛費を2027年にGDP比3%へ引き上げる計画を進めており、フランスの遅れを公然と批判している。
両国が分かれるのは、この圧力が具体的な約束にぶつかったときだ。2024年初め、ドイツより拠出が少ないとの批判を受け、マクロン大統領はその年のウクライナ軍事支援として30億ユーロを約束した。しかしフランスはこの数字を3分の1近く下回り、実際の拠出は20億ユーロ強にとどまる見通しで、この未達は100億ユーロの予算削減の必要性と明確に結び付けられている。政府の崩壊自体が、フランスが今後、縮小した約束すら維持できるのかという疑問を公然と招いている。興味深いのは、紆余曲折の末に成立した2026年予算でも、国防省の自国向け予算には67億ユーロの増額が確保されたことだ——軍の近代化という自国向け支出は政治的に守り切れたが、国内に組織化された擁護者を持たないウクライナ支援はそうはならなかった。これはCGTのストライキや、イタリアが減税の財源に誰を選んだかという話とまったく同じ論理が、もう一段上のレベルで働いている証拠だ——国内に組織化された擁護者がいる負担は守られ、いない負担から先に削られる。
この問題の重みは、今年の支援額だけにとどまらない。欧州の軍事的リーダーを自任し、ウクライナ支援継続の最も声高な提唱者を自任してきた国が、議会が予算すら通せないために、自ら掲げた控えめな約束にすら届かない——これは、どんな予算表にも表れない形でのコストを伴う。今後どこまでフランスの公約を当てにできるかという、同盟国からの信頼そのものだ。
イタリアにあって、フランスになかった徴税の先行期間
このストーリーの中で、一つだけ切り出す価値のある仕組みがある。政治的な判断ではなく、固い数字として表れるからだ——徴税のデジタル化による、本来の税額と実際の納税額の差を縮める取り組みだ。
イタリアは2019年に、B2B電子インボイスを全国で義務化し、あらゆる取引を税務当局がほぼリアルタイムで把握できるようにした。これにより、偽装請求書・過少申告・カルーセル型VAT詐欺といった古典的な脱税手口が格段に難しくなった。イタリアのVATギャップ(本来の税額との差)は2015年の26.9%から2019年には21.3%まで低下し、2022年単年だけで脱税対策により20億ユーロ超を回収している。
フランスはようやく追いつこうとしている段階だ。自国のB2B電子インボイス義務化は2026年9月1日にならないと始まらず、しかも年末までは摘発を緩める「ソフトランディング」期間を設けている——イタリアの同等の仕組みから7年遅れだ。タイミングはこれ以上ないほど悪い。フランスは2025年単年だけで約100億ユーロのVAT税収不足に直面しており、当局は組織的な脱税スキームや過少申告をその一因に挙げているが、電子インボイスだけでは「数十億ユーロは回収できても、この穴は埋まらない」と見られている。
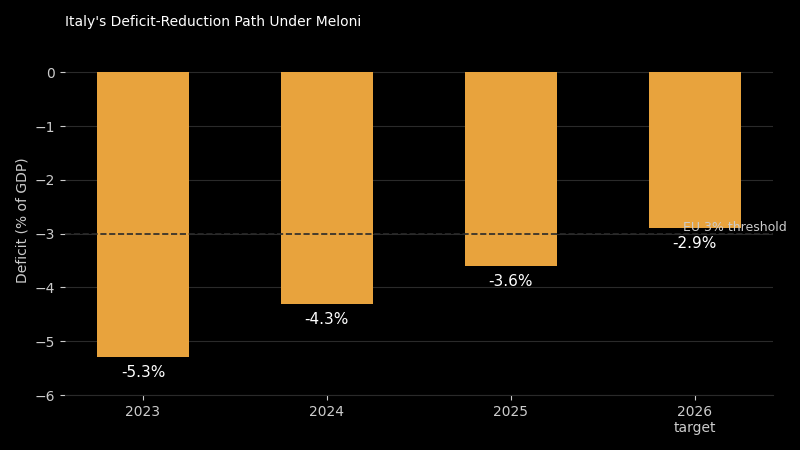 図2: イタリアの財政赤字対GDP比の推移、2023〜2026年(政府目標、実行済み)
ここで、今回の危機そのものとは別に、同じ仕組みについての比較材料として日本も挙げておく価値がある。国税庁は2023年度からAIを活用した税務調査の選定を本格導入し、2024年6月までの1年間の所得税の追徴税額は過去最高の1,400億円(統計開始の2009年以降で最高)に達し、国税庁自身がAI活用を成果の背景として公式に認めている。2025年7月には同じAIスクリーニングが2023年以降の全相続税申告に拡大され、2026年9月には次世代の税務システムへの移行も予定されている。これがフランス固有の穴を埋めるわけではないが、同じ論点を逆方向から裏付けている——デジタル化・AI活用による徴税強化は、歳出削減ほど組織化された政治的抵抗を招かずに実行できる、数少ない財源確保の手段だということだ。脱税者には、公務員労組のような組織票が存在しないからだ。
なぜこれが、まだユーロそのものを揺らしていないのか
フランス国債の売られ方の規模を考えると、当然次に出てくる問いは「これがユーロそのものにどう波及するか」だ。今のところの答えは、国債市場の緊張ほどには波及していない、というものだ。為替ストラテジストの試算では、ユーロが現在織り込んでいるフランスの政治・財政リスクのプレミアムは約1%程度にとどまり、過去にユーロ圏で深刻なスプレッド拡大が起きた局面で見られた約3%のプレミアムを大きく下回っている。もしこのギャップが埋まれば、アナリストが指摘するシナリオではユーロドルは1.110近辺まで下押しされる可能性があり、現在の水準から見てかなりのユーロ安となる。ただし現時点では、フランスの政治・財政の動向は、為替市場においてユーロそのものへの重大なリスクとしては扱われていない。
この区別は重要で、むしろここが今回のストーリーの中で一番興味深い部分だ。2011〜2012年のユーロ圏危機が通貨圏そのものへの実存的リスクとして扱われたのは、それが複数国にまたがる問題で、ユーロという枠組みそのものが存続できるかという問いを市場に突きつけたからだ——ギリシャ・ポルトガル・アイルランド・スペイン・イタリアが同時に圧力にさらされ、市場はユーロ崩壊の確率まで織り込まねばならなかった。今回は、緊張がほぼフランス一国に集中している一方で、ドイツは安定し、歴史的にユーロ圏のもう一つの慢性的リスクだったイタリアはむしろ改善している。市場はこれを、通貨圏全体の危機というよりフランス固有の統治能力の問題として読んでいるように見え、だからこそフランスのCDS・対独スプレッドが急拡大する一方で、ユーロドルはごく緩やかにしか動いていない。この区別が今後も維持されるかどうか自体、注視する価値がある——一国の政治的機能不全を、通貨への波及なしに吸収できるユーロ圏と、それができないユーロ圏とでは、まったく違う話になる。
日本が持つ、別の種類の防御
日本はこの枠組み全体の外側に立っている。その理由は、通貨主権でも政治の安定性でもなく、保有構造という別の構造的事情による。日本国債の90%超は国内投資家(日銀自身、国内の銀行・生保・年金基金)が保有しており、日本の市場参加者は自国のソブリンCDSをほとんど取引しない。この保有構造のおかげで、日本はフランス・イタリア・イギリスを揺さぶっているメカニズム——海外投資家が一斉にリスクを見直し、大量に売るという展開——への露出が大幅に小さい。CDS市場とJGB現物市場が大きく乖離しうるのもこのためで、海外保有者が中心の市場では起きにくい現象だ。
この防御は本物だが、無限ではなく、ここで扱った話とは別の論点だ——詳細は、日銀が自らの利上げで損をし続けている構造と、それが円に何を意味するかを掘り下げた姉妹記事で扱っている。要点だけ言えば、日本の防御力は「保有者が誰か」から来ているのであって、「債務が小さいこと」(GDP比約260%は、今回比較した中で最も高い)や「政府が特別に有能だから」ではない。フランスは、通貨同盟の中で政治の統治能力が崩壊するとどうなるかを示し、イタリアは、信頼できて実行可能な計画があれば、ユーロ圏2番目に高い債務負担すら相殺できることを示し、イギリスは、自国通貨を持っていても、投資家が予算の帳尻に疑いを持てば免責されないことを示している。日本がこの3つの圧力すべてに対して持つ答えは一つ——他のどの市場より低い利回りの国債を、今のところ保有し続ける意思のある、囲い込まれた国内の買い手層だ。
注目すべきポイント
フランスの次の焦点は2026年予算そのものだ——ルコルニュ政権か、あるいはその後継が、2027年大統領選に向けて政治の時計がさらに進む前に、提案された赤字削減軌道に近い何かを一本でも通せるかどうか。イタリアの焦点は、2026年の赤字目標2.9%が実際に達成されるか——市場が信じ始めた3年間の計画が、そのまま検証される。イギリスの焦点は11月26日の予算案で、投資家が英国債利回りのさらなる上昇を判断する次の試金石として既に注視している、唯一の具体的なイベントだ。そして3カ国共通で、徴税強化の行方も単独で追う価値がある——フランスの遅れた電子インボイス制度が稼働した後、複利的に積み上がる税収ギャップを実際に縮め始めるのか、それとも——この話の他の多くの部分と同じように——既に始まってしまった危機には間に合わない形で到着するのか。
出典: フランス5年CDS、複数年ぶりの高水準に拡大 | 仏独10年国債スプレッド、2012年水準まで拡大 | CDS価格が示す、フランスのイタリアに対する逆転 | イタリアの対独スプレッド、複数年ぶり低水準に縮小 | イタリアの財政再建計画とフィッチの格上げ | イタリア2025年予算: 年金年齢・銀行課税で賄った減税 | イギリス30年国債利回り、1998年以来の高さに | イギリスの対独スプレッド、2022年ミニ予算危機以来の広さ | イタリアの電子インボイスとVATギャップ縮小(2019年以降) | フランスの100億ユーロVAT不足と電子インボイスの遅れ | フランス電子インボイス義務化のタイムライン | フランス政権崩壊時の投票内訳 | 緊縮予算を巡るフランス公務員のストライキ | フランス財政リスクへのユーロの限定的な反応、リスクプレミアム分析 | NATO防衛費目標でフランス・イタリアが「財政難の同盟国」に分類 | ドイツ、フランスの防衛費の遅れを批判 | フランス、30億ユーロのウクライナ支援公約未達の見通し | フランス2026年予算、国防省予算は67億ユーロ増額 | 日本のAI活用徴税、過去最高の追徴税額 | 日本国債の国内保有比率 | 姉妹記事: 日銀の利上げが円高を生まない理由 | English version
免責事項 | 本記事は情報提供を目的としており、投資推奨・売買指示ではありません。