日銀は2026年、政策金利を3回引き上げた——6月に0.75%、次いで1.0%、そして9月に1.25%。植田和男総裁就任以降で最速のペースであり、1995年以来31年ぶりの水準だ。教科書的な理論では、金利を上げれば通貨は強くなるはずだ。ところが日本の輸出企業自身は、この1年、想定為替レートを逆方向(円安方向)に修正し続けている。トヨタは現在1ドル=160円を前提とし、ホンダは155円、主要メーカー103社の今期首想定平均は、調査開始の2011年以来初めて150円を突破した。日銀が通貨を守ろうとしているのだとしたら、通貨の方がその意図を受け取っていないように見える。
「植田総裁は生保と地銀、そして変動金利でローンを組んだ若い世代が嫌いなのでは」——そんな切り口で記事を書くこともできるだろう。利上げは、生保業界の債券ポートフォリオに開いた30兆円の穴や、上がり続ける住宅ローン返済額の直接の原因なのだから。しかしそれは間違った物語だ。正しい物語はこうだ——日銀は、自分自身が目に見えて損をしながら利上げを続けており、しかもその根拠となるはずの物価データはまだその利上げを裏付けていない。そして、そのバランスシート上の被害は、最も吸収力の乏しい民間の金融機関に真っ先に、最も重くのしかかっている。
なぜ150円が「目標」ではなく「新しい床」に見えるのか
一番分かりやすいシグナルは、実際にお金を賭けている日本企業自身の動きだ。主要上場メーカー103社を対象にした調査では、今年4月期首時点の想定ドルレート平均が151.4円——調査開始以来初めて150円を突破した。トヨタは8月の上方修正時に通期想定を160円(ユーロは181円)に引き上げ、ホンダは145円から155円に見直した。ENEOSは2027年3月期の前提を1ドル155円、ドバイ原油85ドル/バレルに置いているが、実際の市場は中東情勢を背景にこの1年で68ドルから120ドル超まで乱高下している。どの企業も共通するパターンは同じだ——期初は控えめ(円高寄り)に見積もり、実績が出るたびに円安方向へ上方修正する。企業はずっと、実際より強い円を想定し続け、ずっと裏切られている。
通貨を説明する2つの理論、そして2026年に当てはまるのは片方だけ
通貨の教科書的な説明は金利差だ——自国の金利を上げれば他国との差が縮まり、資金が流入し、通貨が強くなる。この理論は、日銀が3回利上げしてもドル円が150円台後半〜160円台で推移し続けた理由を説明できる。米FRBの政策金利は今年の利上げ後も日本よりずっと高い水準にあり、円キャリートレード(低金利の円を借りて高金利のドル資産を持つ)を支える金利差は、まだわずかにしか縮まっていない。予測筋の見方でも、円高に向かうのは日本の利上げではなく米国の利下げによって金利差が縮小するタイミングだとされている。
ただしこれだけでは全てを説明できない。同じゼロ金利の日本で、2011〜2012年には劇的な円高が起きている。東日本大震災と欧州債務危機を背景に世界的なリスク回避が強まり、円を調達通貨とするキャリートレードの巻き戻しが起きた結果だ——海外の高金利資産を買うために円を借りていた投資家が、その円を一斉に買い戻して返済に走った。日銀自身の政策金利がどうであったかとは無関係に起きた動きだった。日本の金利水準が主役だったのではなく、世界のリスク選好の方向が主役だった。
もう一つの説明候補は、通貨の「量」そのものだ。日銀のバランスシートは2013年の量的・質的緩和以降、日本の金融史上類を見ない規模まで膨張しており、通貨の長期的な価値は、その背後にある経済規模に対してどれだけ発行されているかで決まる、という見方——金利平価説よりも貨幣数量説に近い考え方だ。この視点に立てば、日銀の利上げは「フロー(今月の金利)」をいじっているに過ぎず、「ストック(四半世紀にわたるバランスシートの膨張)」が既にずっと弱い構造的な床を作ってしまっている、ということになる。おそらく両方の説明が同時に成立している——ストックが水準そのものを決め、フロー(金利差・キャリートレードのポジション・リスクセンチメント)がその水準を中心にした変動を説明する、という二層構造だ。
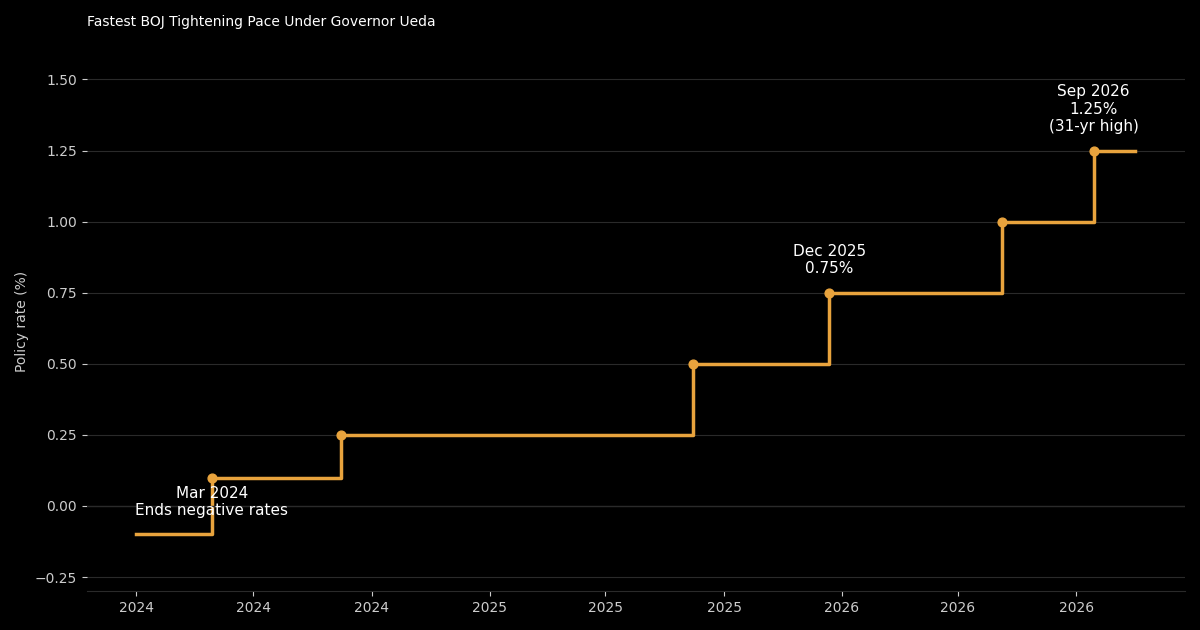 図1: 日銀政策金利の推移(2024年〜2026年)
日銀自身が、自分の利上げで損をしている
今回のサイクルを異例にしているのはここだ。日銀は、ダッシュボードの数字を無関係な立場で動かしているだけの存在ではない。利上げをするたびに、自分自身が損をしている。2025年度上半期、日銀は保有国債から約1兆1,820億円の利息を受け取った一方、民間金融機関が日銀に預ける当座預金への付利として約1兆2,683億円を支払った——差し引き約863億円の赤字、それも政策金利がまだ0.75%の時点での話だ。原因はミスマッチにある。日銀が保有する国債の大半は、緩和期にほぼゼロ金利で買った長期債で、償却原価で計上されているため、政策金利が変わってもそこから得られる利息はほとんど動かない。一方、当座預金への付利は、利上げのたびに即座に・全額反映される。0.25%ポイント上げるごとに、この差は広がっていく。
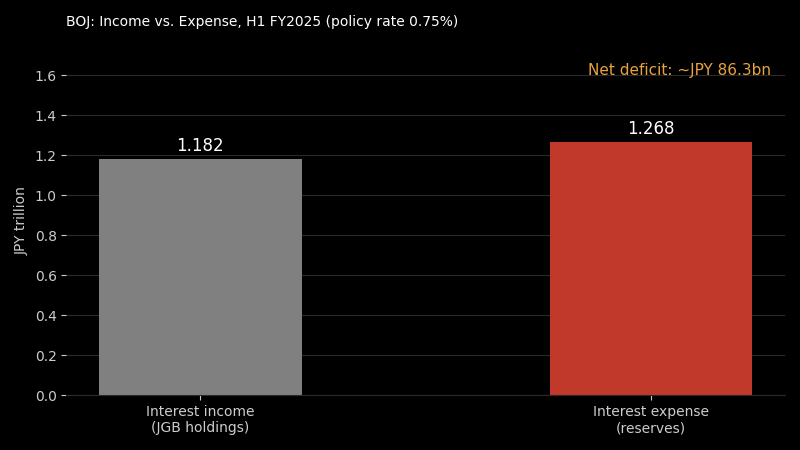 図2: 日銀の受取利息 vs 当座預金への付利コスト、2025年度上半期(日銀財務諸表より)
バランスシートのさらに奥では、規模がもっと大きくなる。日銀が保有する国債の含み損は2026年3月末時点で45兆4,414億円——前年度末の28兆6,246億円から拡大した。これに対し、日銀の自己資本は使う指標によって5兆〜14兆円程度に過ぎない。日銀はこれらの国債を時価ではなく償却原価で計上しており、しかも量的引き締め自体も市場での売却ではなく満期償還分の再投資を減らす方式(長期国債の買入れを月6兆円から3兆円程度へ、四半期ごとに4,000億円ずつ減額)で進めているため、この45兆円の大半は、実現損ではなく満期償還によって自然に解消されていく可能性が高い。ただしこれが解決しないのが「フロー」の問題だ。日銀自身の試算では、短期金利が最終的に2%に達し、長短金利差が0.25%ポイントまで縮小するという前提で、2027〜2028年度に最大2兆円規模の最終赤字が生じるとされている。日銀が保有するETFの含み益(簿価ベースで約100兆円規模)が会計上はこれを相殺する形になるが、日銀の会計では国債の損失と株式の益は完全に別勘定で処理されており、しかもETF売却方針自体が「日銀自身の損失発生を極力回避すること」を最優先に、処分期間は年単位ではなく100年超という超長期を掲げている。
これは、民間銀行のような意味での「日銀が債務超過で潰れる」話にはならない。自国通貨建ての負債しか持たない中央銀行は、債権者から破産を迫られることがない。しかし、傷んだ日銀のバランスシートが現実の問題として現れる経路は、「支払い不能」ではなく、円そのものの信認だ——これは、上で説明した構造的な円安の背後にあるのと同じメカニズムだ。自分の利上げを守るために損を出し続ける中央銀行は、狭い意味で言えば、まだその必要性を実績で証明できていないインフレ抑制のために、自らの信認を切り売りしていることになる。
まだ来ていない物価上昇に向けた利上げ
この「まだ証明できていない」という限定が重要だ。日本のコアCPIは8カ月連続で日銀の2%目標を下回っており、2026年8月は1.7%(7月の1.8%から低下)。日銀の政策委員会自体もこの点で割れている——企業の価格転嫁の広がりと、将来のインフレ上振れリスクを理由に数カ月おきの利上げを求める意見がある一方、今利上げに動けば企業の設備投資を冷やし、生産・雇用に悪影響を与えかねないと明確に警告する意見も出ていた。植田体制下で最速ペースの利上げを進めている政策委員会は、現在のデータがそれを裏付けているからではなく、将来のインフレリスクへの予防的な賭けとして動いている。
今のところ、この賭けが雇用への悪影響として表面化してはいない。完全失業率は2026年7月に**2.4%**まで低下(2025年半ば以来の水準)、有効求人倍率は1.18倍で安定している。実質賃金は4月に前年比+1.9%と4カ月連続のプラス、賃上げ実施企業に占める中小企業の割合も82.3%まで上昇し、大企業との差は11.5ポイントまで縮小した。この数字を見る限り、予防的な賭けは今のところ雇用を犠牲にはしていないように見える。これが成長を犠牲にしているかどうかは、来月の中間決算シーズンが答えを出し始めるはずだ。
圧力が実際にどこに向かうか
日銀自身のバランスシートが、不格好ながらもデフォルトなしでこのサイクルを乗り切れるのだとしたら、それができない金融システムの部分こそが、今後の利上げの実質的な制約になりそうだ。
日本の主要生保13社は、2026年6月末時点で国内債券に30兆円の含み損を抱えており、前年比で約6割増加、これまで緩衝材として機能してきた国内株式の含み益をも上回る規模に達した。これはどこか1社の判断ミスではなく、構造的なものだ——生保各社は数十年単位の保険負債に数十年単位の国債を対応させているため、業界のどの社もほぼ同じエクスポージャーを抱えており、違うのは主に資本の厚みだけだ。ソニーフィナンシャルグループは、その緩衝材が薄いとどうなるかを既に示している——子会社ソニー生命の債券含み損拡大により、純利益は前期比30%減となった。約20年の検討を経て今年度から適用開始となった新しい経済価値ベースのソルベンシー規制(ESR)は、この時価ベースの損失を初めて規制上の資本比率に反映させることになり、今年度の有価証券報告書と合わせて各社初の数値が開示される見込みだ。日本の生命保険の解約率は既に過去最高水準にあり、これこそが保険会社に満期前の国債売却を強い、含み損を実現損に変える唯一の引き金——2000年代初頭に日本の中堅生保数社を実際に破綻に追い込んだのと同じメカニズムだ。
地方銀行は、生保より規模は小さいが方向性は同じエクスポージャーを抱えている。利上げサイクルに先んじてバーゼルIIIの金利リスク規律の下でポジションを組み替えていたメガバンクに比べ、国債のデュレーションをより遅く、より大胆に伸ばした銀行ほど影響が大きい。地銀がそもそも長期国債に手を伸ばした理由は、利回り追求だった——地方の貸出需要が構造的に弱い中、10年超の国債のわずかな期間プレミアムが、プラスの利ざやを稼ぐ数少ない手段の一つであり、業界の多くと同様、「正常化は緩やかに進む」という賭けに基づいていた。その賭けは外れた。
これらの商品を販売する流通チャネルも、まったく別の理由で同時に崩れつつある。日本最大級の上場保険代理店の一つ、アドバンスクリエイトは9月18日、会計調査の結果、実質的な債務超過に陥っていることを開示し、外部監査人は継続企業の前提に関する重要な疑義を付した。より規模の大きい競合のFPパートナーは、2025年8月以降、金融庁からの正式な業務改善命令下にある——立入検査で、顧客に最も合う商品ではなく、最も販売奨励金の大きい保険会社の商品へ顧客を誘導していたことが認定された結果だ。日本の主要上場乗合代理店3社のうち2社が、同時期にガバナンス危機に陥っている——これは不運というより、「保険会社から報酬を得ながら、顧客には中立だと謳う」というビジネスモデルが、ビッグモーター事件を機に強化された規制の目にさらされ、ついに綻びを見せた、と見る方が自然だ。
ここで思い出す価値がある比較が、2023年3月のシリコンバレー銀行だ。長期債の含み損は、紙の上の損失である限り十分に耐えられるものだったが、預金流出の急増がそれを売却せざるを得ない状況に追い込み、実現損に変わった瞬間、帳簿上は健全だったはずの金融機関が数日で破綻した。日本の生保各社も同じ構造的エクスポージャーを抱えており、同じ引き金——早期解約の急増——が、同じ種類の含み損を同じ種類の実損に変える。日銀自身の利上げは、家計の財布を広く圧迫することで、この引き金が引かれる確率を押し上げている。新規の住宅ローンの大半を占める変動金利は既に政策金利に連動して再設定されつつあり、大手銀行の変動金利は5月の0.9〜1.1%台から、日銀が示唆するさらなる利上げが実現すれば年末までに1.5〜2%程度まで上昇すると見られている。集計ベースでは堅調に見える賃金の伸びも、家計レベルでは住宅ローン返済の増加に食われてしまう。そしてそうした圧力下にある家計は、そうでない家計よりも、生命保険を解約して現金化する候補になりやすい。
結局、何を意味するのか——2つの方向に分けて考える
ここで分けて考えると分かりやすい。2つの帰結は、同じ場所ではなく、別々の場所へお金を向かわせる話だ。
①先に何かが壊れる場合(ある生保で実現損が発生する、地銀が苦境に陥る、何らかの信用イベントで日銀が利上げを停止する、等)——この場合、短期的に起きるのは、素直な「円高」ではない可能性が高い。FRB自身も今回のサイクルで「利上げが早すぎたのでは」という同じ批判を受けており、金利差のもう一方(米国側)も日本側と同じくらい不確実だ。つまり「利上げ停止=円がどちらに動くか」を言い当てるのは、確信度の低い賭けになる。もっと再現性が高く、既に観測されている反応は、為替市場ではなく資本市場の中にある——冒頭で説明したイールドギャップ(国債利回りがTOPIX配当利回りを2005年以来初めて上回った)を経由して、株式から債券へ資金が引き続きシフトする動き、そして株式市場の中でも、日経平均を史上最高値へ押し上げた高PER・半導体関連株から、金融株(長短金利差の拡大で恩恵を受ける)へのローテーションだ。これは予測ではなく、既にデータに出ている——2026年7〜9月期、TOPIXは+3.8%上昇した一方、日経平均は−4.1%下落した。この乖離は、ほぼ銀行株の上昇とAI・半導体株の下落だけで説明がつく。
②日銀の賭けが正しかった場合(コアCPIが2%に向けて再加速し、今年の利上げが事後的に正当化される)——これは自動的に国内景気が健全になることを意味しない。実質賃金の伸びは、家計レベルでは既に住宅ローン返済額の増加に食われつつあり、利上げが正当化されたからといってこの算数が逆転するわけではない。むしろインフレ傾向が確認されれば、金利はさらに上がり続け、可処分所得への圧迫はさらに強まる。このケースでは、国内消費に依存する企業は構造的に不利なままで、世界需要に依存する輸出企業の方が優位であり続ける。しかもその輸出企業が為替で得る恩恵も、上で説明した金利差・ストックの議論からすると、日銀のインフレ論拠が強まったからといって急速な円高にはなりにくい。
どちらに転んでも、ここから言えるのは「円の方向性に一点賭けする」ことではない。イールドギャップそのものが、これまで地味だった資産クラスを急に魅力的にした、ということだ。国債はもはや「生保が身動きが取れずに抱え込んでいるもの」だけではない。デュレーションのミスマッチを管理する必要も、解約に備える資金繰りの心配もない個人投資家にとっては、生保各社のバランスシートを傷めているのと同じ国債が、今や日本株の配当利回りを上回る利回りを払っている——これは約20年ぶりのことだ。
注目すべきポイント
日銀自身のシナリオ分析は、短期金利が最終的に2%に達するという前提の下、2027〜2028年度を自らの損失のピークと見込んでいる。それより手前で、民間側と日銀自身の財務のどちらが先に音を上げるかを示す、より近い時間軸の3つのシグナルがある。一つは11月中旬の生保各社の中間決算——6月末の30兆円という水準を上回る加速が見られれば、業界の緩衝材が想定より速く薄くなっている最も明確なサインになる。二つ目は、新しいESRソルベンシー規制下での各社初の開示——これにより、今は紙の上の損失が、初めて規制上の数値に変換される。三つ目は、コアCPIが今後数カ月で2%に向けて再加速するかどうか——再加速すれば今年の予防的な利上げは事後的に正当化され、2%未達のまま低迷が続けば正当化されない。歴史的に見て、引き締めサイクルが終わるのは、中央銀行が自らインフレとの戦いに決着がついたと判断した時ではなく、金融システムのどこかが深刻に壊れて、その手を強制的に止めさせられた時であることが多い。今年集まった材料を見る限り、最も脆弱な候補はすでに姿を見せており、そのどれも日本銀行自身ではない。
出典: 日銀、政策金利1.25%へ利上げ(2026年9月) | 日銀2025年度上半期財務諸表・利息収支 | 日銀の国債含み損、2026年3月末 | 日銀の損失シナリオ試算、2027-2028年度 | 日銀の国債買入減額計画 | 日本のコアCPI、2026年8月 | 実質賃金・中小企業の賃上げ動向、2026年 | 主要103社の想定為替レート、初の150円超え | トヨタ・ホンダの2027年3月期想定為替レート | ENEOSの2027年3月期原油・為替前提 | 2011-2012年、ゼロ金利下でも円高だった理由 | 日本の対外純資産、2025年 | 当サイトの生保含み損分析(2026年9月18日) | 当サイトの保険代理店ガバナンス危機分析(2026年9月18日) | English version
免責事項 | 本記事は情報提供を目的としており、投資推奨・売買指示ではありません。