4月、モリトについて記事を書いた。金属ホック・バックル・スナップボタンで世界首位を握るニッチメーカーが、その安定した本業を土台に、分散したアパレル副資材流通業界をロールアップ(買収による業界再編)しているという内容だった。あれから半年、買収はさらに1件増えた。成長自体は本物である。ただし、まさにその買収先が集中する事業領域で、利益率の問題も本物になりつつある。
モリトが実際に何を作っているか
「アパレル副資材の商社」という表現は、この会社の事業の幅広さを過小評価しがちなので、具体的に見ておく価値がある。アパレル関連セグメントは、世界中の衣料品に縫い付けられる金属ホック・バックル・ファスナーを供給するほか、シルバーアクセサリー、高級バッグ向け付属品、ユニフォーム資材、そして——実在する商品として——熊撃退スプレーまで手がける。プロダクト関連セグメントはヘルスケア用品、工具・文具、100円ショップ向け商品、猛暑対策商品を扱い、厨房機器のレンタル・販売・清掃事業も運営する。輸送関連セグメントは、日本・アジア・米欧の日系自動車メーカー向けに車内装部品を供給している。サステナビリティ分野では「Rideeco」ブランドのもと、廃棄された漁網を「MURON」という糸に、縫製工場の端材を「ASUKAMI」という紙に変えて販売している。これは単一製品の会社ではなく、地味だが手堅いニッチ事業の集合体であり、米国・欧州・中国・香港・ベトナム・タイ・メキシコに現地法人を持つ。
ロールアップは3件目に
4月の記事の軸は2件の買収だった。2024年12月に買収した福岡発のファッション雑貨ECブランド「Ms.ID」と、2025年4月に買収した広島の老舗アパレル副資材卸「ミツボシコーポレーション」(創業75年、後継者問題を背景に売却価格より事業継続を重視したオーナーから取得)である。これに3件目が加わった。2026年4月に取得原価2億円で買収した精密金属加工メーカー「久永製作所」で、決算短信は「ホック業界最高峰の製造技術」を持つと説明している。ロールアップ戦略は一度きりのイベントではなく、現在も継続中である。
営業利益+22.7%なのに純利益が-21.6%になった理由
Q3累計(9ヶ月)の実績は、売上高493億円(前期比+21.5%)、営業利益29.2億円(+22.7%)と、本業の収益力は実際に改善している。一方、親会社株主に帰属する四半期純利益は-21.6%の23.7億円に落ち込んだ。この乖離はM&A会計によるもので、本業の弱さを示すものではない。前年同期にミツボシコーポレーション買収に伴う負ののれん発生益11.05億円を特別利益として計上しており、これが前年の純利益を押し上げていた。今期の久永製作所買収では同様の利益は発生していない。特別利益は13.6億円から3.7億円に縮小し、経常利益は増加したにもかかわらず税引前利益は-12.6%となり、非課税だった一時益の剥落で実効税率は23.9%から31.9%に上昇した。これらの結果を踏まえて上方修正された通期予想は、売上高660億円(+16.1%)、純利益30.5億円(+4.6%)、EPS121.38円であり、会社側もこれを構造的な問題とは見ていないことがうかがえる。
本当の死角:セグメント別利益率
より興味深い数字はセグメント表に埋もれている。そしてそれは、4月の記事が前提としていた「統合は順調に進んでいる」というシナリオとは逆方向を示している。
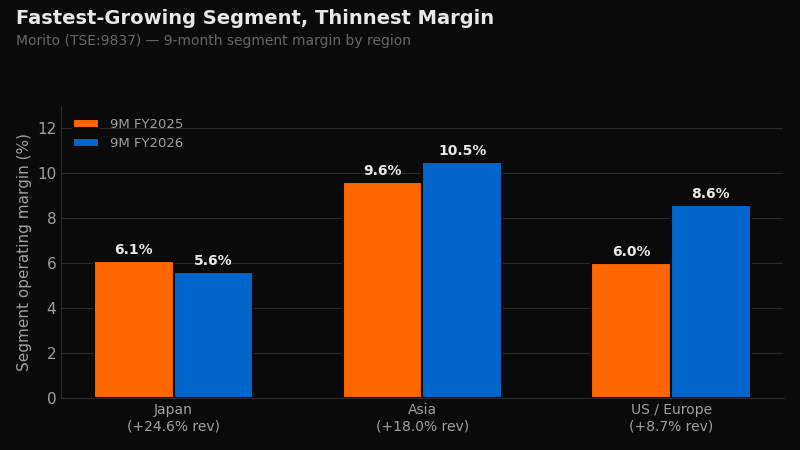 図1:モリト(証券コード9837)地域別セグメント利益率(9ヶ月累計)
Ms.ID・ミツボシ・そして久永製作所が集中する日本セグメントは、3地域の中で最も速い売上成長(+24.6%)を記録した一方、セグメント利益率は6.1%から5.6%に低下した。M&A露出がほとんどない既存のB2Bハードウェア事業を反映するアジア、米欧の両セグメントは、それぞれ9.6%→10.5%、6.0%→8.6%と利益率を大きく改善させている。買収した企業——ECブランドと地域卸——は、モリトの中核である製造事業より構造的に利益率が薄いと考えるのが自然であり、日本セグメントに組み込まれるにつれて、かつて同社の強みだった利益率プロファイルを薄めている可能性がある。これは、4月の記事で最大の実行リスクとして挙げた「統合コスト」の、初めての具体的な証拠と言える。
副次的に注視すべき点もある。地政学リスクに関する会社側の説明は定性的な記述にとどまる。「中東情勢などの地政学的リスクの高まり」という表現はあるが、具体的な金額やエクスポージャーの定量開示はない。為替差損益は前年の+0.88億円の差益から今期は-0.15億円の差損に転じており(期中平均ドルレートは149.78円から156.85円へと円安が進行)、今後の影響度を測る感応度の開示もない。棚卸資産は12億円増の83.6億円(+17.2%)に膨らんでいるが、決算短信はこの増加について特にコメントしていない。いずれも単独では深刻な懸念ではないが、いずれも日本セグメントの利益率問題の上に積み重なる逆風材料である。
バリュエーションは逆方向に動いている
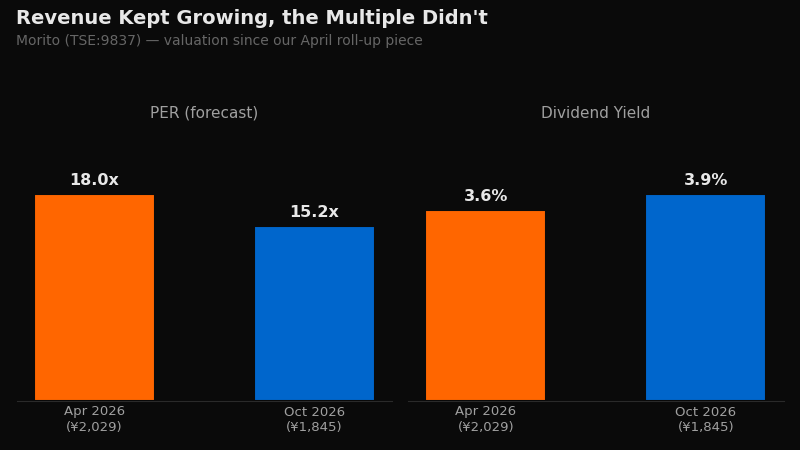 図2:4月の記事執筆時点と現在のバリュエーション比較(モリト、証券コード9837)
4月にモリトを取り上げた時点の株価は2,029円で、予想PER18倍、配当利回り3.6%だった。売上高が+21.5%成長し、買収が3件目に拡大した今、株価は1,845円——予想PERは15.2倍、配当利回りは3.9%まで低下している。市場はロールアップ戦略の継続的な実行を評価していない。むしろ、成長数字が改善する一方で株価倍率は圧縮されており、これはまさに今回のセグメントデータが示す利益率の希薄化を、投資家がすでに織り込み始めていることと整合的である。
注目点
変わっていない点: モリトのニッチなハードウェア事業の優位性、そしてロールアップの論理(ECチャネルの獲得、後継者問題を抱える地域卸の統合)は、今回の決算でも揺らいでいない。
心配しなくていい点: 純利益の-21.6%は、負ののれん発生益の反動という会計上のノイズであり、本業の問題ではない。
本当に注視すべき点: 日本セグメントの利益率、この一点に尽きる。案件統合が進むにつれてこの数字が下がり続けるようなら、それは経営陣が現時点で認めている以上に統合コストがかさんでいるという、見出しの純利益の振れよりもずっと具体的なシグナルになる。
出典: TDnet 適時開示(原文PDF) | English version
免責事項 | 本記事は情報提供を目的としており、投資推奨・売買指示ではありません。