10月14日、PR TIMES(証券コード3922)は3つの発表を同時に行った。通期売上高予想の下方修正、第二の成長柱と位置づけていた新規事業の正式撤退、そして一度の発表で+342%という配当予想の引き上げである。株価はこれに反応し、当日終値2,131円から夜間取引でおよそ2,600円までストップ高水準の上昇を見せた。ここで問われるべきは、この反応が妥当なものなのか、それとも薄商いの中での過剰反応なのか、という点である。
第二の柱は消えた
PR TIMESは、4月の分析記事で論じたとおり、何もないところから日本のプレスリリース文化を作り上げたプラットフォーム事業を競争優位の源泉としてきた。これに加え、タスク管理ツール「Jooto」や顧客サポートツール「Tayori」といったSaaS群を積み上げ、第二の収益エンジンを築く計画を数年にわたり掲げてきた。
その計画は今回、半ば放棄された。決算短信は、2027年7月31日をもってJootoを完全に終了すると明記している。
「2026年8月6日付で公表いたしました『タスク・プロジェクト管理ツール「Jooto」の一般提供終了及び事業廃止の決定に関するお知らせ』に記載のとおり、2027年7月31日をもって一般提供を終了し、Jooto事業を廃止することを決定いたしました。」
連結子会社の株式会社NAVICUSも計画を下回って推移している。この2点が、今回の下方修正の大半を説明する。通期売上高予想は108億円から103億円(-4.8%)に、親会社株主に帰属する当期純利益予想は22.0億円から21.0億円(-4.5%)に引き下げられ、EPS予想は154.98円となった。注目すべきは営業利益予想が32.5億円で据え置かれている点で、Jooto撤退に伴う費用削減が売上減少分をほぼ相殺した形である。
数字そのもの以上に目を引くのは、会社自身による「何が悪かったか」の総括である。増配と同時に公表された資本配分方針は、撤退の判断に時間を要したこと自体を課題として明言している。
「継続・撤退の判断に時間を要したことを経営上の課題として受け止め、その教訓を投資の検証と判断基準に反映してまいります。(中略)投資基準を満たさない案件には、枠が残っていても投資いたしません。」
これは、Jootoが収益目標を達成できないまま何年も走り続けることを許した従来の枠組みよりも、明らかに機械的で厳格な資本配分の仕組みである。責任者・目標・検証期限・追加投資撤退の判断基準をあらかじめ定める、という内容だ。
増配の裏にあるROEの算数
見出しだけを見れば大きな戦略転換に映る。従来予想の16.80円から74.30円への引き上げ(予想自体の+342%)、前期実績13.80円からは+438%の増配である。しかし、バランスシートを見るとより地味な実態が見えてくる。
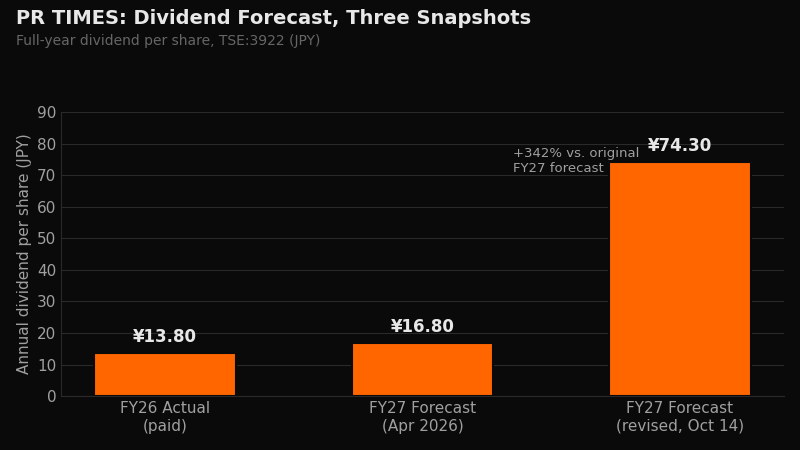 図1:PR TIMES(証券コード3922)の通期配当予想、3時点の比較
2027年2月期第2四半期末時点で、PR TIMESは自己資本99.8億円(純資産合計101.3億円)、自己資本比率82.6%というほぼ無借金で資本が厚く積み上がったバランスシートを抱えている。通期純利益予想21.0億円に対する予想ROEはおよそ21%で、新たな資本配分方針が戦略再検証の基準として掲げる「ROE 15%」を十分に上回っている。
「ROEが15%を下回った場合には、要因を検証し、利益成長の回復、事業・投資の継続・縮小・撤退、資本の再配分など、必要な施策を立案し、実行いたします。」
つまり、このROE15%という基準は現時点ではまったく効いていない。純利益が今の予想から3割程度落ち込まない限り、この基準に抵触することはない。今回の増配は、Jooto撤退によって当面使い道のない過剰資本を抱えたまま置いておくより、株主に還元することを選んだ、という程度に理解するのが実態に近い。配当性向(EPS154.98円に対し配当74.30円)はおよそ48%で、これは一過性の資金放出というより、成熟企業らしい配当性向への引き上げと見るべきだが、同時に新たな成長機会が見つかったことを示す材料でもない。
ストップ高の反応は妥当か
ここで株価の反応に厳しい見方をせざるを得なくなる。営業利益予想は32.5億円で変わっていない。つまり、本業の収益構造そのものは今回何も改善していない。変わったのは、売上下方修正の上に乗った「資本還元と投資規律」のアナウンスだけである。
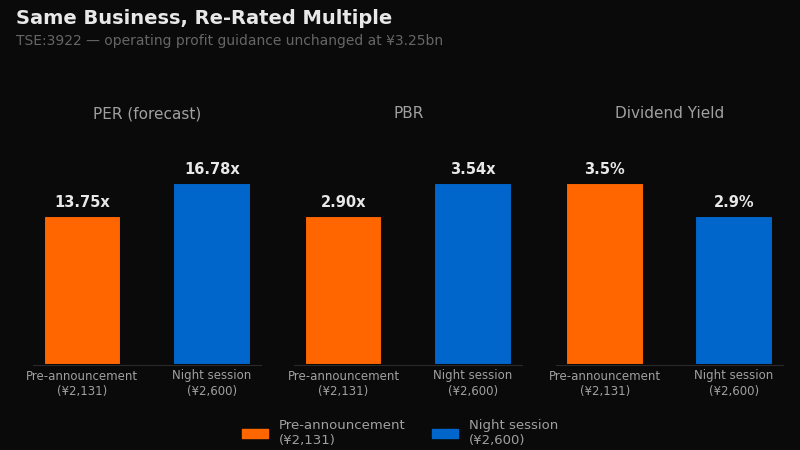 図2:発表前後でのバリュエーション倍率比較(業績予想は変化なし、証券コード3922)
発表前の終値2,131円では、PR TIMESの予想PERは13.75倍、PBRは2.90倍、配当利回りは3.49%だった。営業利益率34.7%の優位なプラットフォーム事業としては、利益成長が鈍化している点を踏まえてもすでに妥当な水準といえる。これが夜間取引で報じられた2,600円水準では、PERが16.78倍、PBRが3.54倍まで切り上がり、配当利回りは2.86%まで圧縮、時価総額はおよそ289億円から353億円に膨らむ。
業績見通しがJootoの減損処理を除けば実質的に変わっていない会社にとって、これはかなりの再評価幅である。10月14日の日中出来高はわずか4万5,900株と薄く、夜間PTSの流動性は通常それよりもさらに薄い。これほど薄い出来高でのストップ高は、翌営業日の板が厚くなった後に株価が実際にどの水準で落ち着くかを示すシグナルとしては弱く、見出し数字に対するショートカバー(踏み上げ)の結果である可能性も、本質的なファンダメンタルズ再評価である可能性と同程度に説明力を持つ。
注目点
中核であるプレスリリース配信プラットフォームの構造的な優位性と高い収益性は今回の発表で揺らいでいない。この点は変わらない投資テーマである。ただし、発表後の株価を新たな適正水準として受け止める前に、以下の3点を確認する価値がある。今回引き上げた配当性向が一時的な修正ではなく今後も維持されるか。NAVICUSの業績が安定するか、それとも次の減損候補になるか。そして日中出来高が平常化した後も2,600円前後の水準を維持できるか、あるいは資本還元という材料が織り込まれた後に発表前のレンジへ回帰するか、である。
出典: TDnet 適時開示(原文PDF) | English version
免責事項 | 本記事は情報提供を目的としており、投資推奨・売買指示ではありません。