株式会社トレジャー・ファクトリー(証券コード3093)は、トレファクスタイル・トレジャーファクトリー・カインドオル・ユーズレット・ゴルフキッズ・トレファクスポーツアウトドア・ピックアップの7業態、計337店舗を関東・関西・東海を中心に展開し、海外にもタイ6店・台湾3店という小さな拠点を持つ。2027年2月期第2四半期(2026年3月〜8月)の売上高は前期比+15.3%の258.9億円、営業利益は+21.5%の23.3億円、年間配当予想は+15.0%の46.00円に引き上げられた。見出しのストーリーはシンプルだ——日本のリユース市場は拡大しており、トレジャー・ファクトリーはそれに賭けるきれいな手段だ、という話である。しかし、より有用なのは、その成長が実際にどこから生まれているかという中身である。
成長の源泉は「店舗」ではない
トレジャー・ファクトリーの仕入れ(=買取)は4つのチャネルに分かれる。店舗への持込、宅配買取、出張買取、そしてEC経由である。今期、この4チャネルの伸び率には大きな差が出た。
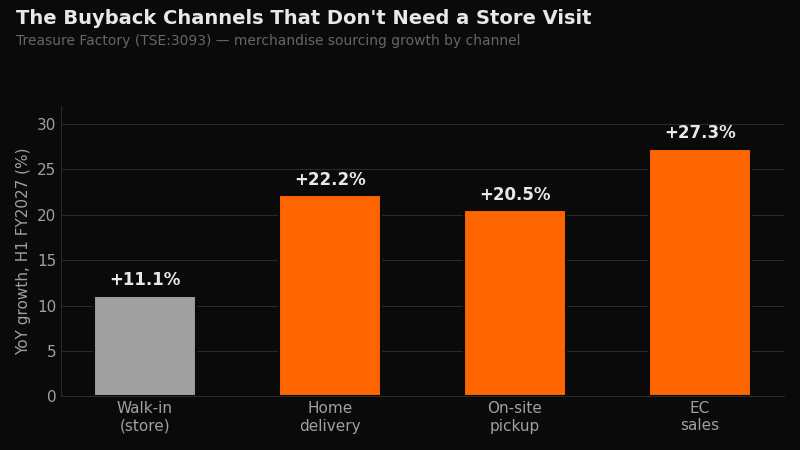 図1:チャネル別の商品仕入高前年比(トレジャー・ファクトリー、証券コード3093、2027年2月期第2四半期)
店舗来店に直結する持込買取は+11.1%の伸びにとどまった。これに対し宅配買取は+22.2%、出張買取は+20.5%、そしてEC販売は事業全体の中で最も高い+27.3%の伸びを記録した。グループ全体の商品仕入高は+14.6%増加している。
これは見かけ以上に重要な意味を持つ。リユース小売業の本質的な制約は、売り場面積でも来店客数でもなく、「売れる在庫をどれだけ仕入れられるか」である。もし仕入れの成長が持込買取に偏っていれば、トレジャー・ファクトリーの成長の天井は「何店出店できるか」「各店にどれだけ来店客を呼べるか」という、来店客数が伸びにくい日本において店舗網そのものに縛られることになる。しかし実際には、最も成長しているのはいずれも店舗数とは独立してスケールできるチャネルである。これは成長ストーリーを店舗網(リテールフットプリント)から切り離すものであり、この会社を単なる「リユース店チェーン」として評価する海外投資家が見落としがちな点である。
重要なのは、これが不振な店舗を買取チャネルの構成変化で覆い隠しているわけではないという点だ。既存店売上高(単体ベース)は前年同期比+5.2%で伸びており、直営店も19店出店・1店閉店の純増を続けている。店舗網そのものは健全に拡大しており、買取チャネルの多様化はそれに「上乗せ」される形の成長であって、実店舗事業の停滞を意味するものではない。
実際に売れているもの
カテゴリー別では、ブランド品・腕時計などの服飾雑貨(+18.5%)とホビー用品(+20.5%)が、衣料(+14.5%)や電化製品(+12.5%)を上回って最も高い伸びを示した。これは会社自身が説明する、日本の消費行動が「安いから買う」から「共感・納得して選ぶ」へとシフトしているという見立てと整合的で、リユースの枠組みの中でも、より吟味を要する高単価カテゴリーの比重が高まっていることを示唆する。会社はこのリユース需要の拡大全般を、物価上昇の継続による生活防衛意識と循環型社会への関心の高まりに明確に結びつけており、単なる「不況下の節約志向」とは異なる説明をしている。
利益率という論点
今期の粗利率改善はわずかで、60.0%から60.2%にとどまった。商品仕入原価は+14.6%増加しており、売上成長率+15.3%とほぼ同じペースである。ここが立ち止まって考えるべき点だ。宅配・出張買取へのシフトは、仕入量を増やす一方でそれ自体の物流コストを伴うはずだが、それが単価構造の明確な改善として数字には現れていない。買取チャネルの多様化は「量と到達範囲」の戦略としては機能しているが、それが「利益率」の戦略にまで発展しているかは、現時点の数字からはまだ実証されていない。
バランスシートとキャッシュフロー
トレジャー・ファクトリーは無借金経営ではなく、中程度のレバレッジを使っている。有利子負債合計79.4億円(社債なし)に対し現金44.2億円、ネット有利子負債は約35億円、自己資本比率は50.8%。一方でROEは高水準で、中間期純利益14.97億円を純資産139.6億円と対比すると、通期ベースでは年率20%を優に超える水準が見込まれる。
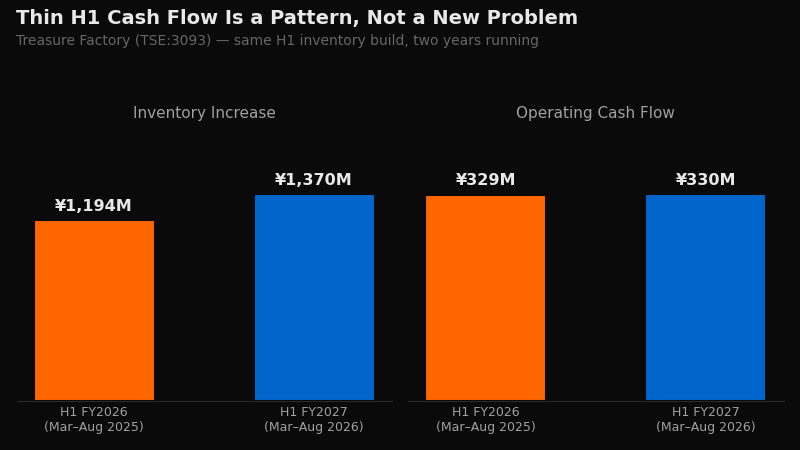 図2:中間期の在庫増加額と営業キャッシュフロー、2年分の比較(トレジャー・ファクトリー、証券コード3093)
今期の営業キャッシュフローは純利益14.97億円に対しわずか3.30億円にとどまった。この差はほぼすべて、販売に先行した仕入れによる棚卸資産13.7億円の増加で説明がつく。これだけを見ると懸念材料に映るが、前年同期と並べるとパターンであることが分かる。2026年2月期中間期(2025年3月〜8月)も棚卸資産が11.9億円増加し、営業キャッシュフローは3.29億円と、今期とほぼ同水準だった。しかも増加のペースは売上成長率とほぼ比例している。新規出店に伴う設備投資(今期7.9億円)や新店舗の敷金は、潤沢な自己創出キャッシュではなく一部を新規借入で賄っており、これが好調な利益水準にもかかわらずネット有利子負債を抱えている理由である。
買取・再販型のビジネスモデルで、かつ積極的に出店を続けている小売業にとって、これ自体は本質的に危険なものではない。下期の販売期に向けた在庫の積み増しによって中間期のキャッシュフローが薄くなるのは、手元にある2年分のデータを見る限り、新たな悪化ではなく通常の季節性パターンである。本当に懸念すべきは、このパターンが季節性ではなく構造的なものに変わること——つまり、在庫が現金化されることなく積み上がり続ける状態である。通期で解消しているかを裏付ける2026年2月期の通期キャッシュフロー実績は手元にないため、今回の2年比較だけで安心せず、次の通期決算で確認する価値がある。
バリュエーション
10月14日終値1,908円で、トレジャー・ファクトリーの予想PERは約12.6倍(通期EPS予想151.49円)、PBRは約3.25倍、予想配当利回りは2.4%である。売上高が十数%ペースで伸び、営業利益が売上高以上のペースで成長し、ROEが20%を超える企業としては、割高な水準とは言えない。ただし、中程度のレバレッジと中間期ごとに繰り返されるキャッシュフローの薄さが、市場がこの銘柄により高い評価倍率を与えていない理由の一つかもしれない。
注目点
変わっていない点: 買取チャネルの多様化と、見せかけではない既存店売上の伸びという、成長エンジンの構造自体は健全に見える。
それ単体では心配しなくていい点: 中間期の営業キャッシュフローの薄さ。前年同期とほぼ同じ水準であり、出店拡大に先行した季節的な在庫積み増しで説明がつく。
本当に注視すべき点: 買取チャネル構成が持込から宅配・出張へとシフトし続ける中で、粗利率が現状の60%前後から有意に改善していくかどうか。そして、中間期のキャッシュフローのパターンが過去と同様に通期で解消されるかどうかである。在庫が現金化されずに積み上がり続ける「慢性化」こそが、現在の一見季節的な数字よりもずっと重要な警戒シグナルになる。
出典: TDnet 適時開示(原文PDF) | English version
免責事項 | 本記事は情報提供を目的としており、投資推奨・売買指示ではありません。