9月14日、化合物半導体向け薄膜堆積装置を手がける京都のサムコ株式会社(東証:6387)が2026年7月期の本決算を発表した。売上高は前期比15.6%増の108億円。営業利益は同28.2%増の30.0億円で、わずか3か月前の6月に自ら上方修正したばかりのガイダンス(26.3億円)を14%上回った。期末配当は60円00銭から75円00銭へ25%の増配、来期も同水準の配当を予定している。来期通期予想は売上高+34.3%、営業利益+29.1%とさらに強気な成長を見込む。
どこから見ても文句のつけようがない「ビート・アンド・レイズ」決算だ。それにもかかわらず、株価は5月に付けた過去最高値14,470円から、なお約44%安い水準で推移している。
このギャップこそが本稿の主題だ。サムコが何か問題を抱えているという話ではない。むしろ、今のAIインフラ投資ブームがどこまで株価に織り込まれているのか、そしてサプライチェーンのどの層にリスクが実際に存在するのか——日本の半導体製造装置株に投資するすべての人が向き合うべき問いを、この決算は驚くほどコンパクトかつ最近の実例として示している。
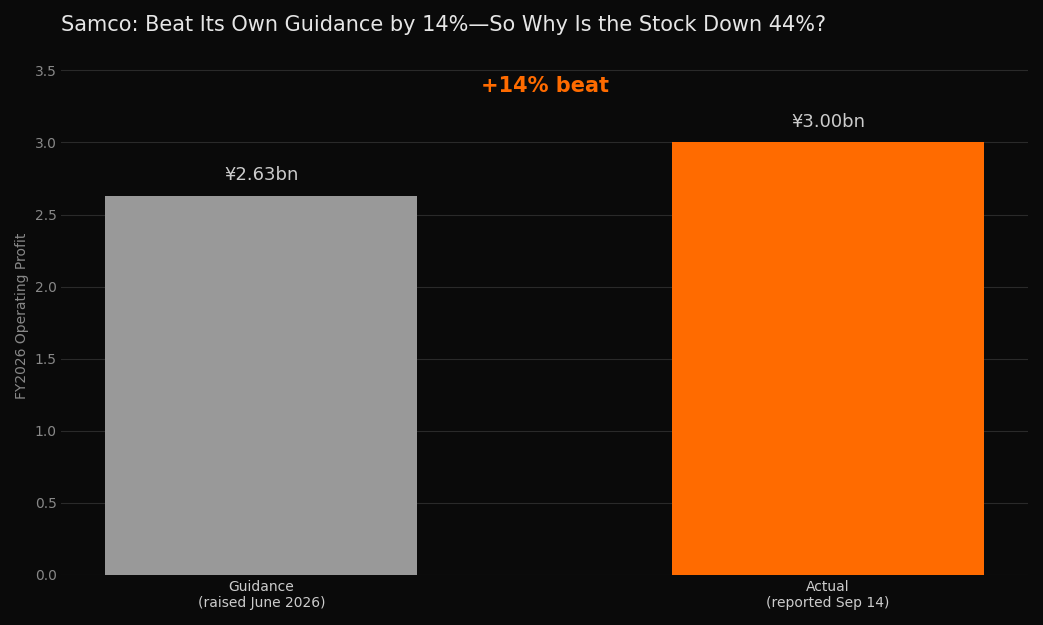 図1:2026年7月期の営業利益は、サムコ自身が6月に上方修正したガイダンスを14%上回った。
ビートの中身
サムコの中核事業は、化合物半導体部材の製造に使う薄膜堆積装置である。主な用途はAIデータセンター内部でデータを運ぶ光デバイスで、この分野が当期売上の約4割を占める。6月のQ3時点の開示では、電子部品向け処理装置の売上が前年同期比+151.6%、化合物半導体向け装置が+52.9%だった一方、従来型のシリコン半導体分野は-65.2%と落ち込んでいた——AI関連需要への集中度の高さが如実に表れている。
通期の営業利益率は27.8%と前期から改善し、自己資本比率は76.3%から72.6%へやや低下したものの、この成長スピードの企業としては依然として極めて保守的な財務体質を保っている。
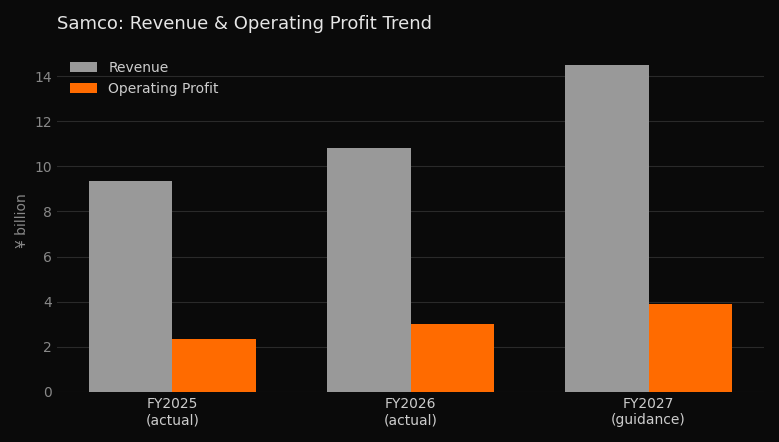 図2:売上高・営業利益の推移(2025年7月期実績〜2027年7月期予想、単位:億円)
見落とされがちな警戒信号——設備投資がガイダンスに追いついていない
決算短信のキャッシュ・フロー計算書の片隅に、見出しの数字ほど注目されないが、来期予想の信頼性を判断するうえではむしろ重要かもしれない事実がある。有形固定資産の取得(設備投資)は当期1.21億円で、前期の4.07億円から減少しているのだ。それでいて会社側は来期売上高+34.3%というガイダンスを掲げている。
これ自体が致命的というわけではない。設備投資の負担が軽い装置メーカーであれば、新規ラインへの投資をする前に、既存設備の稼働率を上げるだけで一定期間は売上を伸ばせる。しかし、この点はあえて指摘しておく価値がある。なぜなら、多くの投資家が装置メーカーの好決算に対して抱く典型的な読み筋——「売上増加は設備投資の増加を意味し、それは需要持続への自信の表れだ」——と、今回は逆の順序になっているからだ。強気なガイダンス(自信の表明)が先に出て、それに見合う設備投資(自信の裏付け)はまだ追いついていない。もし来期の成長がサムコ自身がまだ構築していない生産能力を前提にしているなら、注視すべきは需要リスクではなく、実行リスクということになる。
今の株価は何を織り込んでいるのか
発表されたばかりの2026年7月期実績を使うと、サムコの発行済株式数(自己株式控除後、約803万株)から1株当たり利益(EPS)は約278円と算出できる。今週の株価8,030円前後で計算すると、実績PERはおよそ29倍——8月時点、株価9,160円のときのPER38.34倍から低下しているが、これは業績ではなく株価が動いた結果に過ぎない。
1株当たり純資産(BPS)は約1,688円で、PBRはおよそ4.8倍。今期のROEは約16.5%で、8月時点の13.1%から改善している。ここで簡単な検算をしてみる——小型・カバレッジの薄い銘柄に妥当な要求リターンを仮に10%とすると、「今後追加の成長なし」を前提にした場合の妥当PBRはROE16.5%÷10%で約1.6倍程度になる。実際のPBRはその3倍近い水準にあり、つまり今の株価は「ROEが現状維持」ではなく「ROEがさらに拡大し続けること」に賭けている計算になる。
一方、もう少し寛容な指標がPEGレシオ(PER÷成長率)だ。来期予想の営業利益成長率+29.1%で割ると、PERおよそ29倍に対してPEGはほぼちょうど1.0——ピーター・リンチ流の古典的な基準では「適正水準」とされるラインだ。見方によっては、ピークからの下落によって株価の行き過ぎはすでにかなり修正された、とも読める。しかし別の見方をすれば、設備投資の裏付けを伴わないまま出されたガイダンスが完全に達成されることに、株価評価の根拠すべてが懸かっている、とも言える。
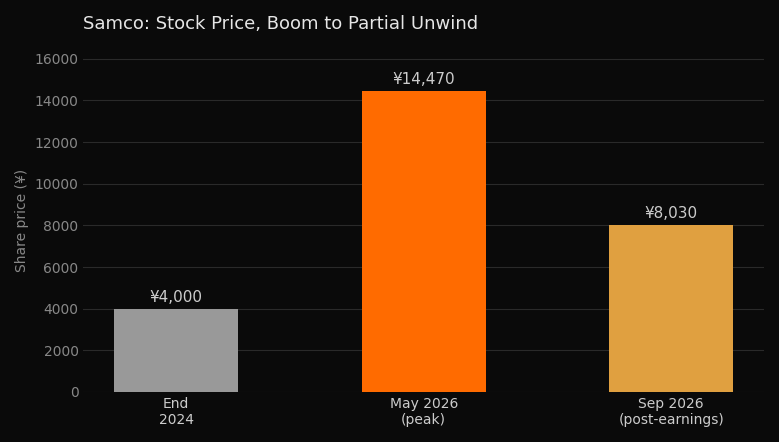 図3:株価は2024年末から2026年5月のピークまでおよそ4倍近くまで上昇した後、その上昇分の半分近くを失っている。
サムコの株価がこれほど大きく振れる構造的な理由もある。発行済株式数は800万株強でほぼ固定されており、今回の決算でも株式分割はなく、予定もない。時価総額600億円台という規模を、これほど少ない株式数と、ほぼ皆無に近いアナリストカバレッジで支えている構図は、ファンダメンタルズだけでは説明できないほど楽観・悲観の両方向に値動きを増幅させやすい。
装置メーカー vs 素材メーカー——なぜこの層だけ振れ幅が大きいのか
サムコ個社から離れて、半導体サプライチェーン全体を見渡すと、供給者には2つの異なるタイプがあることが分かる。シリコンウェーハ、フォトレジスト、特殊ガス、セラミックパッケージといった素材・部品メーカーは、どの企業・どの技術が最終的に勝とうと、稼働中の生産ライン量に応じて消費される消耗品を売っている。需要は生産量の推移に比較的滑らかに連動する。
装置メーカーが売っているものは本質的に異なる。それは「新しい生産能力を作るための手段」であり、顧客の一回限りの、前倒しされた設備投資判断に紐づいている。ハイパースケーラーやファウンドリが積極的に増産投資をしているときは、装置の受注が真っ先に、しかも最も急激に伸びる——1件の投資判断が数年分の売上を先食いする形になるからだ。逆に同じ顧客層が、すでに作った生産能力を消化する「調整期間」に入ると(これはどの半導体サイクルでも普通に繰り返されてきたことだ)、装置の受注が真っ先に、しばしばサプライチェーンの他のどこよりも早く鈍る。一方、素材・部品メーカーは、既存の工場が稼働している限り売上を得続けられる。
これが、サムコを含む半導体製造装置株が、川下の素材・部品メーカーよりも構造的にリスクプロファイルが高くなりがちな理由であり、個々の四半期決算の出来不出来とは独立して存在する構造だ。
「ダークファイバー」問題
今回の決算が置かれている、より大きな論点は次のようなものだ。今のAIインフラ投資ブームは、パソコンがゆっくりと普及していった過程(IBM PC登場からWindows 95による本格普及までおよそ14年、商用インターネットが本当の意味で社会インフラになるまでおよそ10年)に似ているのか。それとも1999〜2001年の光ファイバー敷設ブームに似ているのか——後者は長期的なテーゼ自体は正しかったものの、実際の有料需要をはるかに先取りしてインフラが作られ、そのインフラを作った企業群は、インターネットが投資を正当化するだけの規模に成長するまでの間、何年間も構造的に過大評価された状態が続いた、という歴史だ。
生成AIの消費者への普及速度は、実はこのどちらの前例よりも速い。週間アクティブ利用者数がここまでのレベルに達するのに、パソコンもインターネットも10年近くを要したのに対し、生成AIはその何分の一かの期間で到達している。しかし、サムコのような銘柄への設備投資を正当化しているのは消費者の利用習慣ではなく、企業側のROI(投資対効果)であり、これはまだほとんど証明されていない——特に、財務記録・コンプライアンス書類・正確なデータ入力といった、企業が予算を本格的に投じる前提として求める「精緻で監査可能、ミスが許されない」種類の業務においてはなおさらだ。「人々が使っている」ことと「企業が数字を任せられると信じている」ことの間のこのギャップが埋まるまでは、パソコン普及型のシナリオと並んで、光ファイバー過剰投資型のシナリオも依然として現実的な選択肢であり続ける。たとえ長期的な需要のテーゼ自体が同じであっても、この2つは装置メーカー層の株価にとって、今後数年間でまったく異なる道筋を意味する。
注目すべきポイント
以上は、サムコの事業そのものにリスクがあるという結論ではない。2026年7月期の実績と来期ガイダンスは、AIデータセンター向け光インターコネクトという、ハイパースケーラーの実需に支えられた分野で着実に実行できている会社の姿を描いている。むしろ有用なのは、「好決算なのに半導体株が下落する」といった見出しでひとまとめにされがちな3つの問いを、きちんと切り分けることだ——①業界全体は本当に成長しているか(これまでのところ、答えはイエス)、②この会社固有のガイダンスは、自社の設備投資の裏付けを考えると達成可能か(設備投資の推移を見る限り、まだ未確定)、③今の株価は、その両方が良い形で決着することをすでに織り込んでいるか(PEGとPBRの計算を踏まえると、おおむねイエス)。
サムコおよび同業他社を追う投資家が、今後数四半期で注視すべき点は3つある。サムコ自身の設備投資が、来期ガイダンスに見合う水準まで増えてくるか。ハイパースケーラー各社の資本支出コメントが、単なる伸び率の鈍化ではなく、実際の上方修正を続けるか。そしてサムコおよび装置メーカー各社の受注残高・ブック・トゥ・ビル比率が堅調を維持できるか——サプライチェーンにひび割れが入るとすれば、川下の素材・部品メーカーよりも先に、この装置メーカーという層に真っ先に現れるはずだからだ。
出典: TDnet 適時開示(原文PDF) | IR | English version
免責事項 | 本記事は情報提供を目的としており、投資推奨・売買指示ではありません。