日本の上場損害保険3グループは、理屈の上では今、一貫した物語を語っているはずのセクターに属している。3社とも国内国債を大量に保有し、このシリーズで取り上げてきた日銀の利上げから同じ運用恩恵を受ける。3社とも、自動車・火災といった、数ヶ月から数年で決済される短期決済型の保険を、大数の法則という統計に基づいて引き受けており、生保各社を苦しめている30兆円規模の国債含み損のような重荷は、どの社も抱えていない。
それにもかかわらず、今まさに進行中の年度に対する各社自身のガイダンスは、3つのまったく異なる方向を指し示している。東京海上ホールディングスは2027年3月期の純利益を前期比+56.2%の8,300億円とガイダンスしている一方、MS&ADインシュアランスグループは自社の純利益を-16.8%の4,250億円、SOMPOホールディングスは-23.4%の4,900億円とガイダンスしている。同じ業界、同じ金利の追い風、同じ決算期なのに、各社が投資家に伝えているメッセージはまるで違う。
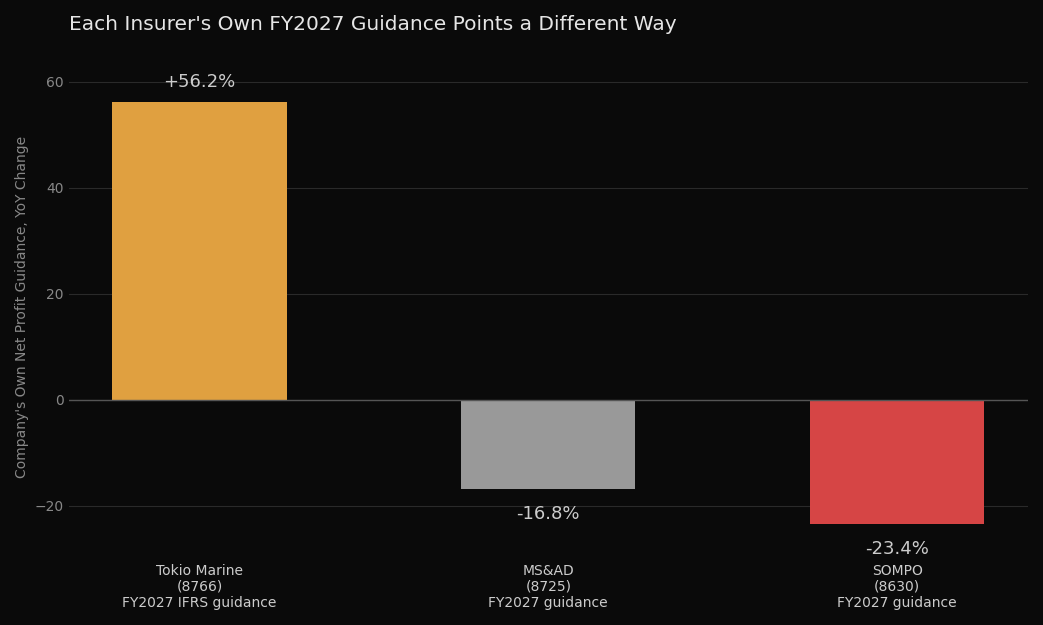 図1:各社自身の2027年3月期純利益ガイダンス(前期比)
なぜ損保は生保の問題を回避できるのか
第2部(生保記事)で説明したメカニズム——新規購入する国債の利回りと、数十年前に確定した予定利率で契約者に払う義務との利ざやが広がる一方、既存の国債保有分は時価で傷む——は、20〜30年後まで支払われない負債に見合う超長期の国債を保有していることが前提になっている。損害保険はそうした構造ではない。自動車保険や火災保険の保険金は、契約から数ヶ月〜数年以内に支払われるのが通常なので、損保各社はそれに見合った短めのデュレーションの国債で運用している。生保の超長期国債保有に数兆円規模の時価損失を強いている同じ日銀の利上げが、損保のずっと短い債券ポートフォリオにはさほどダメージを与えない——今回取り上げる3社が、日本の生保含み損問題の報道に一切登場しない理由はまさにこれだ。
この構造的な優位性は本物だ。しかし、だからといって3社の決算が足並みを揃えるはずだと考えるのは誤りだ。共有する国債ポートフォリオ面での優位性を除けば、各社の稼ぎ方も、そしてその報告の仕方さえも、ほぼすべての点で異なっているからだ。
東京海上の+56.2%は、その大半が会計上の話
東京海上のガイダンスは、他の2社にはない複雑な事情と合わせて読む必要がある——同社は2026年半ばに会計基準をIFRSへ移行した。IFRSで組み直された2026年3月期の純利益は5,722億円、前期比+32.6%——数週間前に日本基準で同じ決算期について発表されていた9,804億円・前期比-7.1%とは、まったく異なる姿になる。2027年3月期ガイダンスを旧・日本基準のベースと比較するか、新・IFRSベースと比較するかで、同じ会社について2つの異なる物語が出来上がる。+56.2%増という数字は、経営陣自身が今まさにガイダンスとして示している、IFRS同士の比較だ。
そのIFRSベースで見ても、この増益は主として引受業績の改善によるものではない。当サイトが以前行った詳細な検証によれば、約2,580億円の増益のうち約2,640億円は、たった一つの機械的な巻き戻しで説明がつく——東京海上あんしん生命は2026年3月期に、日米金利差がピークをつけた際に米国債のヘッジコストが債券利回りを上回ったことに加え、IFRS17の保険財務費用や、日本基準なら即時計上される再保険益の繰延といった要因により、2,049億円のIFRS損失を計上していた。この日米金利差が正常化するにつれ、この損失は——引受の改善ではなく、機械的に——巻き戻ると見込まれている。これに重なるのが、2029年3月期まで続く約3.5兆円規模の政策保有株式(持ち合い株)の売却プログラムで、会社目標の「+16%以上」のEPS成長のうち半分を、本業の成長ではなく政策株売却から生み出す設計になっている。一方、国内損害保険事業の利益は、前期がたまたま地震・台風等による保険金支払いの少ない年だったことを正常化する形でやや下方修正されている——日本では大規模地震・台風は定期的に発生するものであり、前期の「静かさ」が今後も続くとは限らないというのが会社側の前提だ。
これは東京海上の事業基盤が弱いという話ではない——米国のフィラデルフィア・コンソリデーテッドとロイズのTokio Marine Kilnを軸とする海外事業は、依然として同グループの本物の有機的成長エンジンであり、同社は積極的な資本還元も続けている。8月25日には、個人投資家のアクセス向上を目的に1株を15株に分割する株式分割も発表した。さらに2026年3月には、バークシャー・ハサウェイとの資本業務提携を発表している——約2,874億円(2.5%)の出資で、バークシャーが商社ではなく日本の金融機関に投資するのは今回が初めて。2025年12月にウォーレン・バフェットの後を継いだグレッグ・アベルCEO体制下で最初の大型案件だ。提携の実質は「Whole Account Quota Share」と呼ばれる再保険契約にある——バークシャー傘下のナショナル・インデムニティが東京海上の再保険パネルに加わり、特定の保険種目ではなく引受ポートフォリオ全体の一定割合を引き受ける仕組みで、狙いは自然災害(地震・台風等)リスクへの耐性強化と、それによって生まれる資本余力を共同での海外M&Aに振り向けることにある。MS&ADにもSOMPOにも、これに匹敵する構造的な提携は発表されていない——これは各社のガイダンスの伸び率の違いだけでなく、3社の間にある実質的な違いの一つだ。ただ、見出しの+56.2%という増益ガイダンスの数字自体は、その裏にある会計メカニズムが示唆する以上に、「この株を持つべき理由」の説明にはなっていない、というだけの話だ。
MS&ADとSOMPO:前期は好調、今期には慎重
MS&ADとSOMPOはいずれも、従来型の指標で見れば2026年3月期は好調な決算だった。SOMPOの場合は、苦しかった前期と比べて自然災害損失が大きく減少したことが寄与している。両社とも、今はこの好調な実績を基準に、自社の2027年3月期純利益を下方にガイダンスしている——MS&ADは4,250億円(-16.8%)、SOMPOは4,900億円(-23.4%)——いずれも、従来の稼ぎ頭である海外保険事業での競争激化をこの慎重姿勢の要因として挙げている。振り返れば一様に好調に見えたセクターが、自らの言葉で、この先は条件がばらつくと投資家に伝えている。
ただ、目先のガイダンスの下振れは、両社に独自の強みがないことを意味しない。MS&ADのMSIGプラットフォームは東南アジアで最大級の損保勢力の一つで、48の国・地域に展開し、2030年までにグループ調整後利益の50%を海外から得ることを目標としている。Lloyd’s拠点の専門保険・再保険子会社MS Amlinも、より利幅の大きい分野へ再編を進め、コンバインドレシオを前年の92.6%から87.7%へ改善させた。SOMPOの海外事業Sompo Internationalも独自の専門保険分散をもたらしているが、SOMPOの戦略でより特徴的なのは国内事業だ——介護子会社のSompo Careは、東京海上にもMS&ADにも同規模で存在しない、日本の高齢化社会そのものへの直接的な賭けであり、2030年までに「Wellbeing」セグメント全体でグループ調整後利益の約20%を得る計画だ。つまり各社は、2027年3月期ガイダンスの慎重さの裏で、それぞれまったく異なる成長戦略を追求している——単一の「損保セクターの物語」に3組の数字がついているだけではない。
同じ改革が、異なるものに使われている
3社とも政策保有株式の売却を積極的に進めている——今期だけで合計約1.4兆円を計画しており、これは東京海上自身の約3.5兆円規模の複数年売却プログラムの一部でもある。3社の経営陣が構造改革に充てるとしている資金は合計約2.5兆円に上る。この動きは、2023〜2024年の自動車保険不正請求事件——代理店記事でも触れた、ビッグモーターに関連する一件で、2026年6月施行の改正保険業法のきっかけにもなった事件——を受けて加速した。この事件が、数十年にわたる企業取引先との政策保有株式関係に埋め込まれた利益相反に、3社の経営陣が向き合わざるを得なくした形だ。
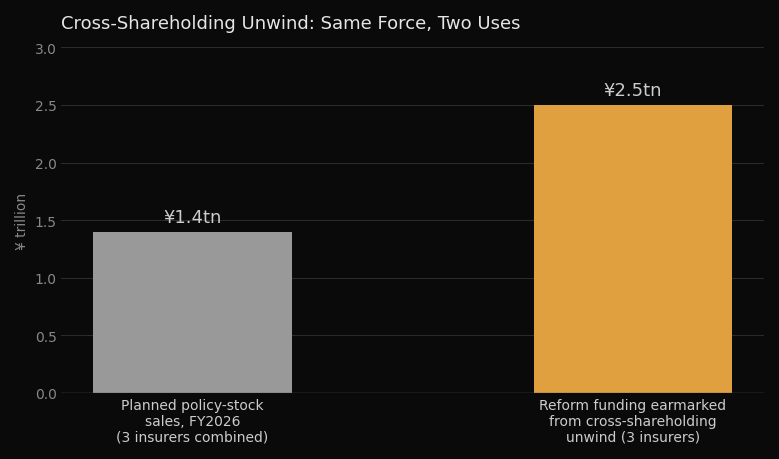 図2:3社合計の今期政策保有株売却計画額 と、構造改革に充当予定の資金総額
ここには指摘しておく価値のある皮肉がある。今年の日本株の強さを支える構造的な追い風の一つでもある政策保有株解消が、この3社にとっては、同時に株主還元(自己株買いや東京海上のEPS成長目標)と不正事件が必要にした企業統治の是正という、異なる用途の資金源になっている。同じ資金プールが、どの会社で、何のために使われるかによって、まったく違う仕事をしている——「損保は好調な1年だった」という単一の見出しが、その資金配分も、その1年の中身も、実際にはどれだけ違うかを覆い隠してしまう、もう一つの理由だ。
注目すべきポイント
最も直近で注目すべきは、MS&ADとSOMPOが警告する海外での競争圧力が、自社のガイダンスが想定するより早く表面化するか、それとも遅れるかだ——下方修正されたガイダンスに対して実績が上振れするなら、それは事業そのものというより、保守的なガイダンス設定を物語ることになる。東京海上について注目すべきは、2027年3月期の増益予想のうち、ガイダンス通りの生命保険会計の巻き戻しがどれだけ実現するか、そして10年間の提携期間の中でバークシャーとの共同案件の第一弾がどう具体化していくかだ——会計正常化による株価再評価なのか、本物の新しい成長エンジンによる再評価なのかの分かれ目になる。そして3社共通で注目すべきは、政策保有株式の売却ペースであり、これは改革・自己株買いの資金源としてだけでなく、今年の日経平均自体の強さを支えてきた追い風の一つでもある、日本のコーポレートガバナンス改革全体の進捗を測る生きたデータポイントとしても見る価値がある。
出典: 東京海上ホールディングス 2027年3月期第1四半期決算短信(TDnet) | 東京海上ホールディングス IFRSベース2026年3月期決算短信(TDnet) | 東京海上ホールディングス 1:15株式分割に伴う配当予想修正(TDnet) | MS&AD 2027年3月期第1四半期決算短信(TDnet) | SOMPO 2027年3月期第1四半期決算短信(TDnet) | 日本経済新聞:バークシャー・ハザウェイ、東京海上に2874億円出資 | 日本経済新聞:損保不正その先、東京海上・MS&AD・SOMPOのトップ語る構造改革 | English version
免責事項 | 本記事は情報提供を目的としており、投資推奨・売買指示ではありません。