かんぽ生命保険の2026年3月期経常利益は前期比+59.7%。T&Dホールディングスは経常利益+29.5%、純利益+10.0%。第一生命グループの経常収益は+14.5%。損益計算書だけを見れば、業界全体が絶好調に見える。理由は単純で、日銀の利上げにより、保険会社が新規・再投資の国債購入で得られる利回りが、ゼロ金利時代に確定させた予定利率を上回るようになったからだ。
しかし損益計算書ではなくバランスシートに目を移すと、話は一変する。主要生保13社が2026年6月末時点で抱える国内債券の含み損は合計約30兆円——1年前から約6割増加し、これまで緩衝材として機能してきた国内株式の含み益をも上回る規模に達した。ソニーフィナンシャルグループは、これが理論上の話で済まなくなるとどうなるかを、既に身をもって示している。同社の当期純利益は前期比30%減——子会社ソニー生命で膨らみ続ける国内債券含み損(3兆2,464億円、前年比+45%)が主因だ。
同じ金利上昇、同じ資産クラスなのに、バランスシートのどちら側を見るかで結果は正反対になる。そして日本はまさに今期から、片側だけを見ることを許さない新しいソルベンシー規制を導入したところだ。
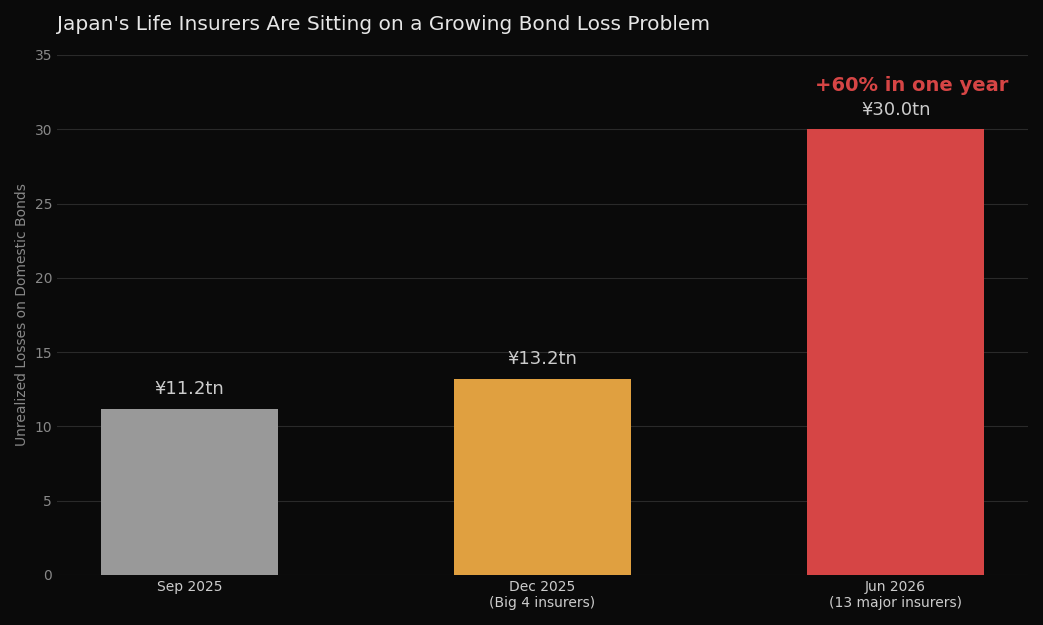 図1:主要生命保険会社の国内債券含み損(合計、時点により対象社数が異なる点に留意。方向性は各ソースで一致)
なぜ金利上昇が損益計算書を押し上げるのか
日本の生命保険会社は、30年近いゼロ金利時代を通じて、長期の保険負債に見合う形で国内国債(JGB)中心に運用を組み立ててきた。新規の保険料も、満期を迎えて再投資される国債も、今日投じられる資金は数年前に確定させた利回りより高い金利で運用できる。多くの既契約は発行(契約)時点で確定した予定利率——多くはゼロ金利の底で設定されたもの——を抱えているため、新規資金で得られる利回りと既契約者への支払い義務との利ざやが広がり続けている。これが、業界の大半で利益・経常利益が伸びているメカニズムそのものだ。
ここで恩恵の経路を正確に押さえておく価値がある。銀行が金利上昇で得をする経路とは異なるからだ。生命保険会社は日本銀行と当座預金取引を持たない——この特権は、日銀と直接資金決済・証券決済を行う銀行・信用金庫・証券会社・短資会社に限られており、生保には及ばない。したがって、日銀の階層構造に基づく付利(銀行が受け取るような準備預金への利息)を生保が受け取ることはない。生保が金利上昇から得る恩恵は、すべて実際に購入・保有する国債そのものの利回りを通じてのみ生じるのであり、銀行のような預金的な利息収入からではない。つまり、上で説明した予定利率とのスプレッド拡大が、損益計算書側の恩恵のほぼ全てであって、複数ある経路の一つに過ぎないわけではない。
同じ方向に働くもう一つの追い風は、金利とは無関係だ。2026年8月、高額療養費制度が見直され、新たに年間の自己負担上限が設けられ、長期療養者向けのセーフティネットが強化された。これにより医療保険・入院特約への支払い負担が抑制されるなら、運用益の増加と同時に、コスト面でも別の要因が効いていることになる。
同じ国債を、逆側から見ると
問題は、ほぼゼロ金利の世界を前提に組み立てられた国債ポートフォリオは、金利が上がった時に運用益が増えるだけでは済まない、という点だ。過去に低い利回りで購入した既存の国債の時価は、債券価格の理屈通りに下落する。新規資金は金利上昇の恩恵を受けるが、30年かけて積み上げてきた既存の保有分(バックブック)は逆に傷む。この2つの効果が、同じポートフォリオの中で、同じ会社の中で、同時に進行している。
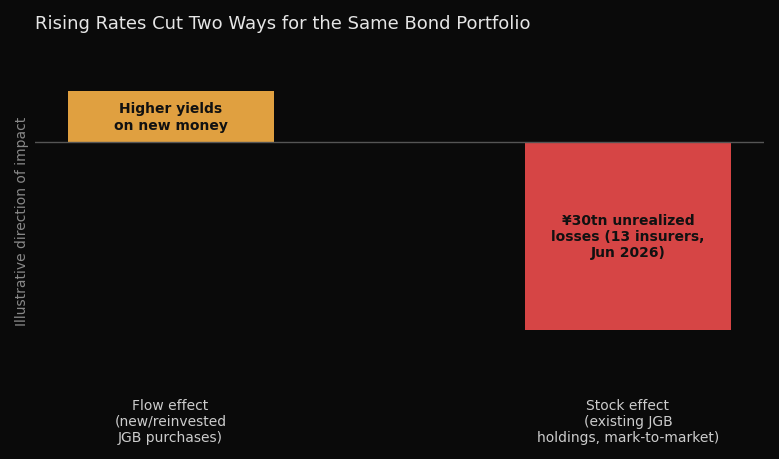 図2:フロー効果(新規運用)とストック効果(既存保有分)は、同じ金利変動に対して逆方向に動く
ストック側の傷み方は急速に拡大している。大手4社(日本生命・第一生命・明治安田生命・住友生命)の国内債券含み損は2025年12月末時点で合計約13.2兆円——単一四半期で約2兆円増加した。2026年6月末には、より広い主要13社ベースで合計約30兆円に達し、前年比で約6割増加した。背景には2025年10月発足の政権による積極財政への市場の懸念や、日銀の追加利上げ観測がある。
しかもこの30兆円という数字は、既に古い。本稿執筆と同じ日、日本銀行は政策金利を1.25%に引き上げた——1995年以来31年ぶりの水準で、今回の利上げ局面に入って3回目、これまでで最も短い間隔での利上げとなった。植田和男総裁は会見で、2%の物価目標達成に向けて「引き続き政策金利を引き上げる」と述べ、連続的かつ大幅な利上げの可能性も排除しなかった。この動きは6月末時点の含み損の数字には一切反映されていない。追加の利上げが1ベーシスポイント進むごとに、生保各社が低金利時代から抱え続けている国債の価値はさらに目減りする。そして日銀自身が、市場に対して「まだ終わらない」とはっきり伝えたばかりだ。
日本経済新聞の報道では、この6月末時点の数字について、業界がこれまで緩衝材として頼ってきた国内株式の含み益を、国内債券の含み損が上回ったという節目にも言及されている。
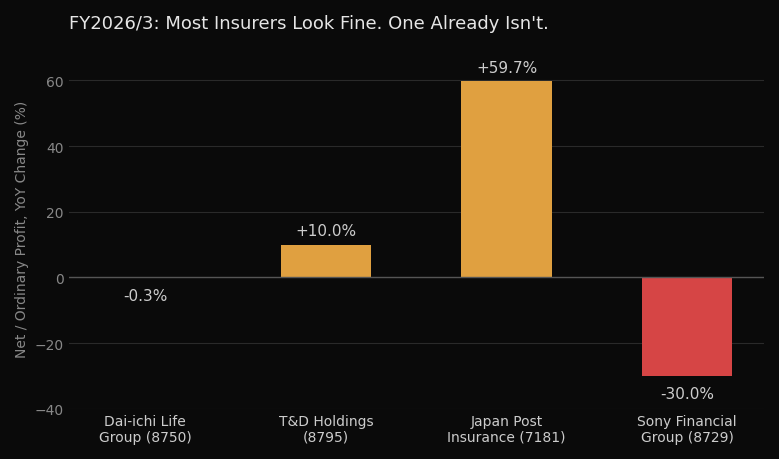 図3:純利益・経常利益の前期比(2026年3月期)
ソニーフィナンシャルグループは、これが単なる理論上のリスクではないことを最も明確に示す実例だ。同社の当期純利益は前期比30%減となり、子会社ソニー生命の国内債券含み損拡大が明示的な要因とされている。アナリストが注視しているメカニズムは解約だ——解約が一定規模を超えれば、保険会社は満期保有を続けられず、解約返戻金の原資を確保するために国債を売却せざるを得なくなり、含み損(評価上の損失)が実現損(現金の損失)に転じる。日本の生命保険の解約返戻金は今年に入り過去最高水準に達しており、まさにこのリスクが現実化する引き金となる状況が既に生まれている。
業界の他社が、同じ結末を迎えるまでにどれだけの余力を持っているかは、自己資本の規模次第だ。第一生命グループは、直近の中間期時点で総資産70.3兆円に対し連結純資産約3.86兆円を抱え、ESR導入前の規制上の緩衝指標であるソルベンシー・マージン比率は684.8%——規制上の下限200%の3倍以上に達する。対照的にソニーフィナンシャルグループの資本合計は同時点で約1.12兆円と、生命保険子会社1社だけが抱える含み損3兆2,464億円を下回る。この資本の厚みの差こそが、業界全体の含み損のシェア分を今のところ吸収できる保険会社と、既に吸収しきれなくなった保険会社との分かれ目になっている。
ただし、この比較を「大手は安全で、小規模なところだけがリスクにさらされている」と読むのは誤りだろう。長期の保険負債に長期の国債を対応させるという運用のあり方は、ソニー固有の選択ではなく、日本の生命保険というビジネスモデルそのものだ。つまりどの大手保険会社も、根本的には同じエクスポージャーを抱えている——違うのは、ソニーフィナンシャルグループの立ち位置との間にどれだけの資本というクッションがあるかだけであって、そのエクスポージャーの有無ではない。684.8%というソルベンシー・マージン比率も、ある特定の金利水準の下でのスナップショットに過ぎず、本日日銀が示唆したようなさらなる利上げが何度か重なった後にその比率がどこに着地するかについては、何も語っていない。資本の規模は時間を稼ぎ、ショックを吸収する力にはなるが、引き締めサイクルがまだ終わりの見えない以上、これは業界全体にとって「程度の差」の問題であって、「このリスクがある会社とない会社」を分ける線ではない。
規制のタイミングは偶然ではない
2026年3月31日、日本版ソルベンシーIIとも言える経済価値ベースのソルベンシー規制(ESR)が、約20年の検討を経て正式に適用開始された。従来のソルベンシー・マージン比率が簿価に近い基準で健全性を評価していたのに対し、ESRは資産・負債の両方を市場整合的な経済価値で評価し、そのリスク量に見合う資本を求める——Solvency IIと同様、定量的な資本基準・内部リスク管理の検証・開示の充実という3つの柱で構成されている。各社の最初のESR比率はまだ確定・公表されていないが、タイミングは示唆的だ。国債の含み損を規制上の資本状況に最も直接的に反映しうる新制度が、まさにその含み損が過去最大規模に達した年度に導入された。
なぜこれが「銀行の話」ではなく「生保の話」なのか、という点も注記しておきたい。 銀行も国債を保有しており、同じ金利変動の影響を受けるが、規模はまるで比較にならない。地方銀行全体の国内債含み損は2024年末時点で約2兆円、2025年を通じて前年比2倍のペースで拡大し3〜4兆円規模に達したと報じられているが——それでも実額としては小さくないものの、生保13社合計の30兆円とは桁が一つ違う。メガバンクに至っては、金利上昇に先んじてポジションを組み替えていたため、影響はさらに軽微だ。この差は、各セクターの負債構造の違いに行き着く。銀行預金は要求払いに近い短期の負債なので、それに見合う短期の国債を保有すればよく、しかもバーゼルIII規制が銀行の金利リスクの取り過ぎそのものに歯止めをかけている。一方、生命保険会社は数十年単位の保険負債に、数十年単位の超長期国債を対応させているため、金利が動いた時の時価変動幅がその分だけ大きくなる。なお銀行業界の中でも影響は一様ではなく、メガバンクよりポジション組み替えが遅れた地方銀行が、この業界全体の含み損負担の大半を負っている状態で、同じ金利サイクルに連動する地銀の住宅ローン債権の含み損リスクは、これとは別に注視する価値のある論点として残る。
10年スパンの問い
金利の利ざやと国債含み損問題の両方を脇に置いても、その下にはもっとゆっくり進行する構造的な問いが残る。日本の生命保険会社は、過去30年のほとんどの期間、国内国債という単一の資産クラス以外を育てる理由がほとんどなかったため、その運用文化を何十年もかけて組織に染み込ませてきた。最大手の日本生命は、資産分散の一環としてクレジット投資・オルタナティブ投資の拡大方針を公表しており、業界全体の2026年度運用計画でも国債と並行してプライベート資産・インフラ投資への配分が検討されている。この転換が、日本の家計がNISA(少額投資非課税制度)を通じて直接アクセスできるようになった投資商品と本当に競争力のある運用型商品を生み出せるほど、十分な速さと巧みさで進むかどうかは、1年度分の金利主導の増益では答えの出ない問いだ。これは、保険代理店チャネルを揺るがしているのと同じ力によっても先鋭化する問いでもある——AIツールが消費者や助言者にとって、貯蓄型保険商品に組み込まれた予定利率が実際に競争力があるかどうかを検証しやすくするようになれば、金利計算の複雑さが精査を免れる盾になっていた商品は、その保護膜をまた一枚失うことになる。
注目すべきポイント
最も直近で注目すべきは、まさに本日、政策金利が1.25%へ引き上げられ、日銀総裁が今後の連続的な大幅利上げの可能性すら排除しなかった中で迎える、次の中間決算での開示だ。各社の9月期含み損の数字が、上記の30兆円がピークだったのか、それとも通過点に過ぎなかったのかを明らかにするだろう。第一生命グループの中間期決算は、前年の発表日(2025年11月14日)を踏まえると11月中旬頃になる見込みだが、これだけ急速に金利環境が動いている以上、それより前に修正開示が出ても驚きではない。
バランスシートの国債側と並んで、もう一つ注視すべき緩衝材がある——伝統的に国債の含み損を相殺してきた国内株式の含み益だが、これも日本自身のガバナンス改革の圧力によって同時に縮小しつつある。第一生命グループ自身が開示している方針では、国内株式保有の約30%・約1.2兆円相当を2024〜2026年度で売却し、2030年度まで継続して国内株式残高を最大1.5兆円まで圧縮するとしている。これは、今年の日本株の強さを支えてきた追い風の一つでもある、東証主導の政策保有株解消の流れそのものだ。つまり株式の緩衝材は、意図的な売却によって計画的に縮小しているのに加え、株式市場そのものが本当に下落すれば、意図せざる形でさらに目減りする。追加の利上げで国債の含み損が拡大し続ける一方、株式の緩衝材が両方向から縮小する——というシナリオこそが、単に国債の含み損が増え続けるという単独のシナリオよりも警戒すべき、より厳しいケースだ。
次に注目すべきは、2026年の有価証券報告書の提出に合わせて開示される見込みの、各社初のESR比率だ。主要生保のいずれかで基準を下回る、あるいは大きく低下した比率が出れば、国債含み損問題が「評価上の話」から「資本の問題」へと移行しつつある最も明確なサインになる。中期的に注目すべきは解約率で、過去最高水準の解約が続けば、ソニーフィナンシャルグループと同じように含み損の実現を迫られる保険会社が増えるだろう。そして長期的に注目すべきは、四半期ではなく年単位で進行する問いとして、日本の生命保険会社が、30年間業界を規定してきた国債中心のビジネスモデルが単なるバランスシート上の頭痛の種を超えて本当の競争劣位になる前に、真の意味でのマルチアセット運用能力を築けるかどうかだ。
出典: 第一生命グループ 健全性情報 | 第一生命グループ 国内株式の投資スタンス | 第一生命グループ 2026年3月期中間決算短信 | T&Dホールディングス 2026年3月期決算短信(TDnet) | ソニーフィナンシャルグループ 2026年3月期中間決算短信 | 日本経済新聞:生保13社の含み損30兆円 | 日本経済新聞:ソニーFG純利益30%減 | 金融庁:経済価値ベースのソルベンシー規制の概要 | 日本経済新聞:日銀、政策金利1.25%へ(2026年9月18日) | English version
免責事項 | 本記事は情報提供を目的としており、投資推奨・売買指示ではありません。