9月18日、株式会社アドバンスクリエイト(東証:8798)が、実質的な債務超過(連結純資産-2億7,660万円)に陥っていることを開示した。完全子会社である株式会社保険市場を含む会計処理に不適切な点があったとする第三者委員会の調査結果を受けたものだ。4期連続の営業損失、3期連続の営業キャッシュフローのマイナス、さらに取引金融機関との財務制限条項への抵触が重なり、正式に「継続企業の前提に関する重要な疑義」が注記された——法的整理には至っていないが、それに次ぐ深刻な状態だ。
これだけでも十分にニュースだが、これを「1社の問題」ではなく「業界の問題」にしているのは次の事実である。同じ業態の、より規模の大きいプレイヤーである株式会社FPパートナー(東証:7388)が、2025年8月付で金融庁(関東財務局)から正式な業務改善命令を受け、現在もその対応期間の最中にあるという事実だ。立入検査の結果、顧客の意向を正しく把握する態勢が不十分であったことに加え、推奨する保険商品の選定において、顧客のニーズよりも保険会社から受け取る支援金等の便宜供与を重視し、特定の保険会社を優先的に推奨する傾向があったと認定された。同社は社長ら役員が月額報酬の30%を自主返納する対応を取っている。
日本を代表する乗合保険代理店2社が、ほぼ同じ時期にガバナンスの失敗に見舞われた。これは偶然ではなく、このビジネスモデルに内在する構造的な問題が、ようやく表面化しただけだと考えられる。
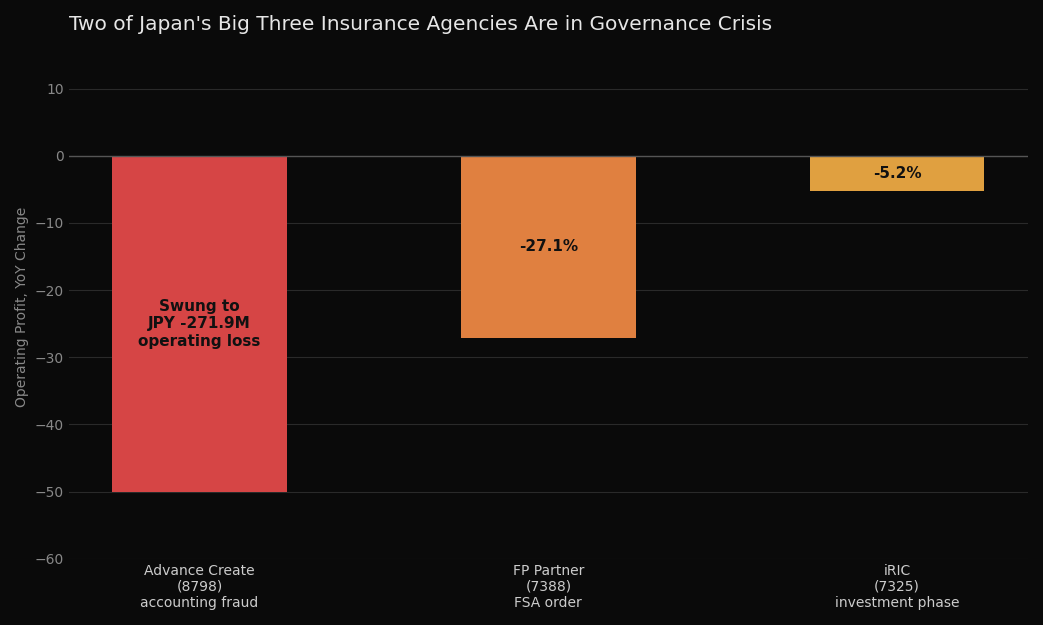 図1:上場保険代理店3社の営業利益(前年比増減)
ビジネスモデル自体に利益相反が組み込まれている
アドバンスクリエイトとFPパートナーが展開する「乗合代理店」モデルは、1990年代半ばの保険業自由化から生まれた。アドバンスクリエイト自身、1995年設立・2002年ナスダック・ジャパン上場と、まさにこの自由化の波の中心にいた会社だ。どの乗合代理店も謳い文句は同じ——「特定の保険会社に属さない中立的な立場から、顧客に本当に合った商品を提案する」というものだった。
問題は、これらの代理店に報酬を払っているのは顧客ではなく、商品が売れた保険会社側だという点にある。しかも保険会社ごとに手数料率は一律ではなく、販売量や優先的な取り扱いに応じて「支援金」を上乗せするケースもある。FPパートナーへの金融庁の指摘は、まさにこの非対称性が顧客の利益より優先されてしまう営業プロセスを許していた、というものだった。「どの会社の商品でも売れる」という、乗合モデルが自由化当初に評価された特徴そのものが、この失敗モードに対して構造的に脆弱である理由でもある。
アドバンスクリエイトの問題はメカニズムこそ異なる(広告取引・ソフトウェア資産計上に関する不適切な会計処理)が、同じ弱点の中にある。有形固定資産が総資産82億円に対して100万円にも満たない、資産をほとんど持たない手数料商売であり、実質的な「資産」と呼べるのはマーケティング予算が生み出す新規アポイントの流れだけ、実質的なガバナンスの砦は経営陣自身の誠実さだけ、という構造だ。
規制強化が圧力を増幅させている
これは真空の中で起きているわけではない。2026年6月1日、改正保険業法が施行され、保険会社が代理店への支援体制・手数料構造を組み直す業界全体の動きが進んでいる。この改正の直接のきっかけは、今回の話とは一見無関係な事件——中古車販売大手ビッグモーターと提携損害保険会社による自動車保険の不正請求事件——だった。この事件を機に金融庁は大規模乗合代理店全般への監督を強化する方向に舵を切った。改正法は、年間保険手数料収入20億円以上の「特定大規模乗合損害保険代理店」に法令順守責任者の設置と正式な苦情処理体制の整備を義務付け、本業の傍らで保険を販売する兼業代理店への監督も強化し、募集における禁止行為の範囲も拡大した。さらにその1年前、2025年5月の監督指針改正で、金融庁は既に代理店の手数料構造そのものに踏み込み、手数料設計が不適切な勧誘を誘発するインセンティブになってはならないこと、代理店は規模や増収率ではなくサービスの質で評価されるべきことを明記していた。FPパートナーへの処分は、まさにこの政策転換の延長線上にある。きっかけとなった事件(ビッグモーター)は自動車保険(損保)分野だったのに対し、FPパートナーやアドバンスクリエイトが主に扱うのは生命保険・医療保険だが、それでもこの規制強化の波は乗合代理店チャネル全体に及んでいる。
FPパートナー自身の開示によれば、新しい手数料体系のもとで事業継続に不安を感じた中小代理店から、事業譲渡の相談がFPパートナーに増えており、同四半期だけで3件のM&Aを完了させている——本業の業績が悪化する一方で、業界再編の受け皿にもなっているという構図だ。利益相反的な販売慣行を罰する規制強化が、同時に、経済合理性を保てなくなった中小代理店を吸収できる大手プレイヤーにとっての業界再編の好機にもなっている。
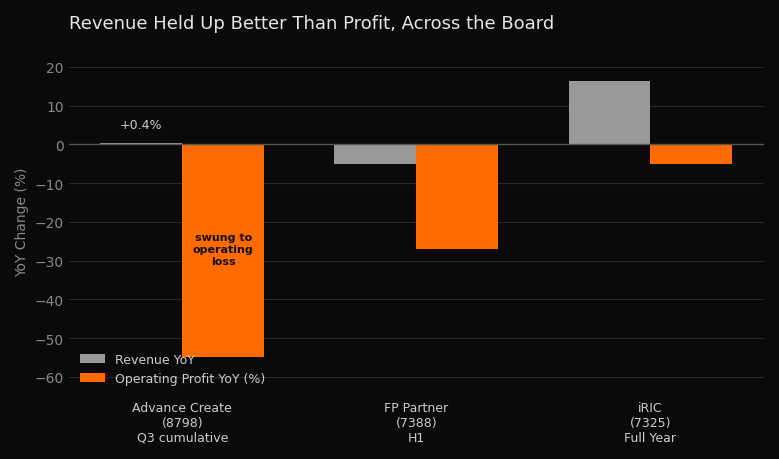 図2:各社直近開示期間の売上高・営業利益(前年比)。アドバンスクリエイトは2026年6月期第3四半期累計、FPパートナーは2026年11月期中間期、アイリックは2026年6月期通期。
例外:異なるビジネスモデル、異なる理由による減益
「保険クリニック」という来店型の保険相談ショップを展開するアイリックコーポレーション(東証:7325)は、ガバナンス上の指摘を一切受けていない。2026年6月期通期決算でも減益(営業利益7.03億円、-5.2%)となったが、売上高は16.3%増の109.6億円と伸びており、その原因は販売姿勢とは無関係だ。同社は年間を通じて16店舗を新規出店し、3件のM&Aを実施した。3か年計画では来期さらに20店舗、最終年度までに36店舗の出店を計画しており、今回の利益率低下は「成長への投資」という会社の選択の結果であって、信頼を裏切った結果ではない。財務基盤も健全(自己資本比率60.8%)で、配当も前期の30円から32円に増配、来期は営業利益+15.6%の増益回復を見込んでいる。
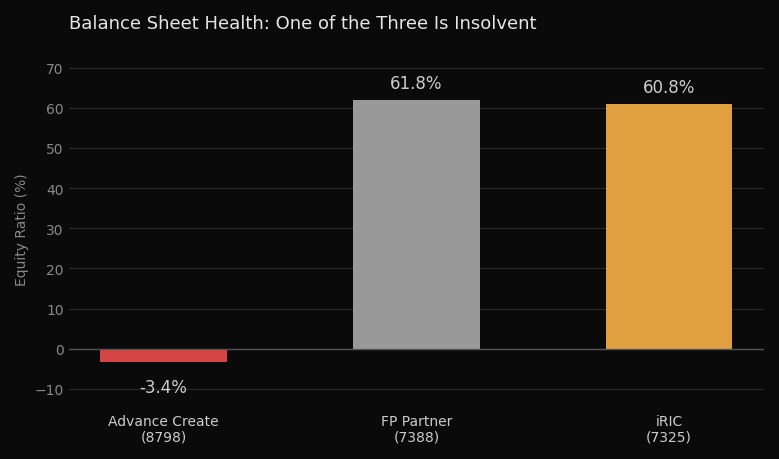 図3:各社直近開示時点の自己資本比率
アイリックのモデルと苦戦する2社との違いは、正確に理解しておく価値がある。「来店型が訪問・通販型に勝る」という単純な説明では、本質を見誤る。アドバンスクリエイトとFPパートナーはどちらも、雇用・委託した営業人員がアポイントを獲得し電話や訪問で成約させるモデルに依存しており、その成果は個々の営業担当者のスキルに大きく左右される——これは会社にオーナーシップのある資産ではなく、社員が辞めれば失われるものだ。しかもこの1対1のやり取りこそ、顧客がその場で利益相反的な提案を見抜きにくい構造でもある。一方アイリックのモデルは店舗の立地に依存する——ショッピングモールの店舗は、たまたま勤務しているスタッフが誰であるかに関係なく、立地そのものが来店客を生む。これは営業力とは違い、スケール可能でバランスシートに乗る資産だ。しかも自ら足を運んできた顧客は、電話営業を受けた顧客より説得されにくく、懐疑的な心理状態にあるとも言える。
AIが変えるもの、変えないもの
生成AIは、来店型モデルよりも訪問・通販型の営業モデルの中核的な価値提案をより速く侵食する、という見方には一定の説得力がある。営業担当者が顧客に対して持つ情報上の優位性——どの保険会社の想定利率・付加保険料率・支払条件が実際に有利かという情報——はまさに、AIツールが既に得意とする「構造化され、比較可能で、機械的に検証できる」情報そのものだ。各保険会社自身の直販デジタルチャネルも、代理店を介さずにこの情報を提示する効率を上げ続けている。この情報格差が消えれば、電話・アポイント型の営業担当者に残るのは「説得力」と「安心感」だけになる——優れた比較ではなく、説得力のある会話だけが商品になる。これはずっと薄く、コモディティ化した価値提案であり、まさに今回FPパートナーが金融庁に指摘された、悪用されていたレバーそのものでもある。
来店型ショップもこの圧力と無縁ではない——理屈の上では、顧客は店頭での提案をAIツールで契約前にチェックできる。しかし店舗の集客資産(立地)は、営業担当者の情報優位性のようにAIによって陳腐化するものではない。海外投資家にとってより正確な整理は「テクノロジー対人間」ではなく、これらの代理店が本来担っていた「比較検討の代行」という機能がAIによってコモディティ化していく中で、「立地」「ブランド」「個人の営業力」のうちどの価値の層が生き残るか、という問いだと思われる。
注目すべきポイント
アドバンスクリエイトの当面の行方は、掲げているマーケティング効率化・固定費削減・金融機関との関係維持という対応策が、構造的な資金流出を上回るペースで進むか、それとも継続企業の前提の疑義がより抜本的な結末(第三者からの資本注入や身売り)を強いるかにかかっている。FPパートナーの行方は、金融庁主導のガバナンス刷新が、同社の営業力の源泉でもあった「手数料への敏感さ」を削がずに、顧客からの信頼を取り戻せるかにかかっている。そしてアイリックについては、より単純な問いになる——今年開店した16店舗、来期予定の20店舗が、3か年計画が前提とするリターンを生むかどうかだ。他の2社と違い、アイリックの今期の減益は「選択の結果」であって「症状」ではない。
出典: アドバンスクリエイト 2026年9月期第3四半期決算短信(TDnet) | アドバンスクリエイト 業績予想の修正(TDnet) | FPパートナー 2026年11月期中間期決算短信 | アイリックコーポレーション 2026年6月期決算短信 | English version
免責事項 | 本記事は情報提供を目的としており、投資推奨・売買指示ではありません。